
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。本記事の制度・日付・計算はすべて金融機関と日本銀行の公開資料を出典としており、広告の有無によって内容を変えることはありません。
住宅ローンを変動金利で借りていて、銀行から「毎月のご返済額に変更はありません」というお知らせが届いた方も多いと思います。返済額が変わらないなら安心だと、そのまましまってしまう方もいるのではないでしょうか。
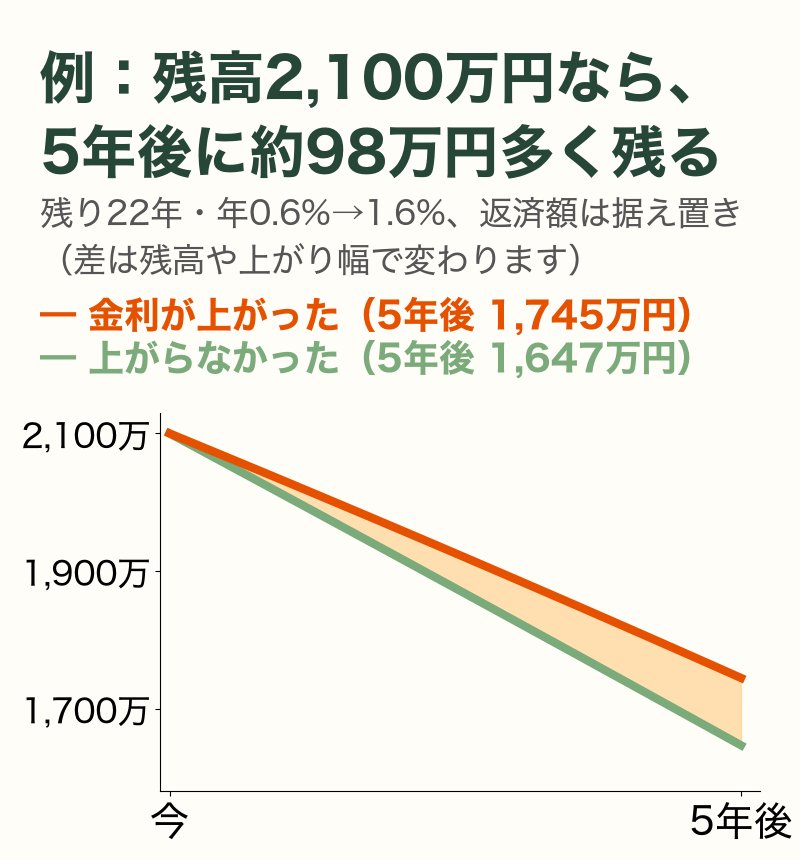
ところが、返済額が変わらなくても安心とは限りません。金利が上がると、毎月の返済額のうち利息に払う金額が増え、そのぶん借金の残りが減りにくくなるからです。たとえば借金の残りが2,100万円で金利が1%上がると、5年後に借金が約98万円多く残ります(差の大きさは、借金の残りや金利の上がり幅で人によって違います)。
この記事では、①なぜ返済額が変わらないのか ②5年でどれくらい差がつくのか ③自分が影響を受けているかの確かめ方を、図を使って説明します。
① 返済額が変わらなくても、5年後に借金が予定より多く残る(例:残り2,100万円・金利1%上昇で約98万円)
② 世間が怖がる「未払利息」は、ふつうの上がり方では起きない
③ 確かめ方は、手元の書類2枚で引き算を1回するだけ
返済額は同じでも、借金の減り方が遅くなる
変動金利の返済額は、毎月同じ額が引き落とされます。その中には「利息」と「元本(借りたお金の残りを減らす分)」が入っています。
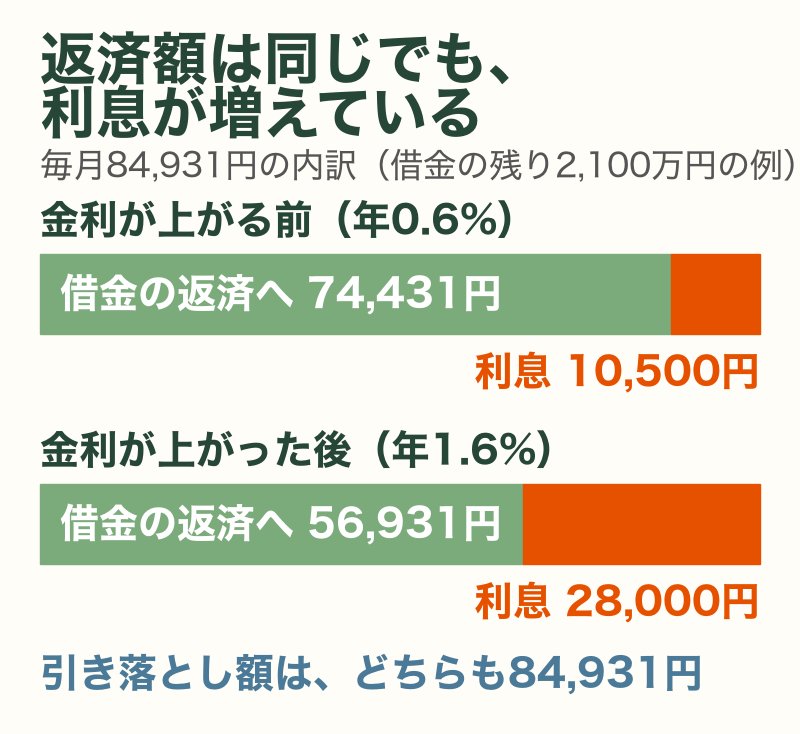
金利が上がると、引き落とし額はそのままで、利息の金額が増えます。そのぶん、借金の返済に回るお金が減ります。
2,100万円を借りている人なら、年0.6%の時の利息は月10,500円。年1.6%になると月28,000円です。引き落とし額は84,931円のまま変わらないので、借金の返済に回るお金が月74,431円から56,931円に減ります。

引き落とし額が同じなら、何も変わっていないってことじゃないの?

そう思うよな。でも内訳が変わってる。利息の支払いが2.7倍になってるんだ。
なぜ返済額が変わらない?「5年ルール」の正体
返済額が変わらないのは、多くの銀行に「5年ルール」があるからです。金利が上がっても、返済額は5年間そのまま。5年たったところで、まとめて計算し直します。
三菱UFJ銀行の公表例では、こう進みます。
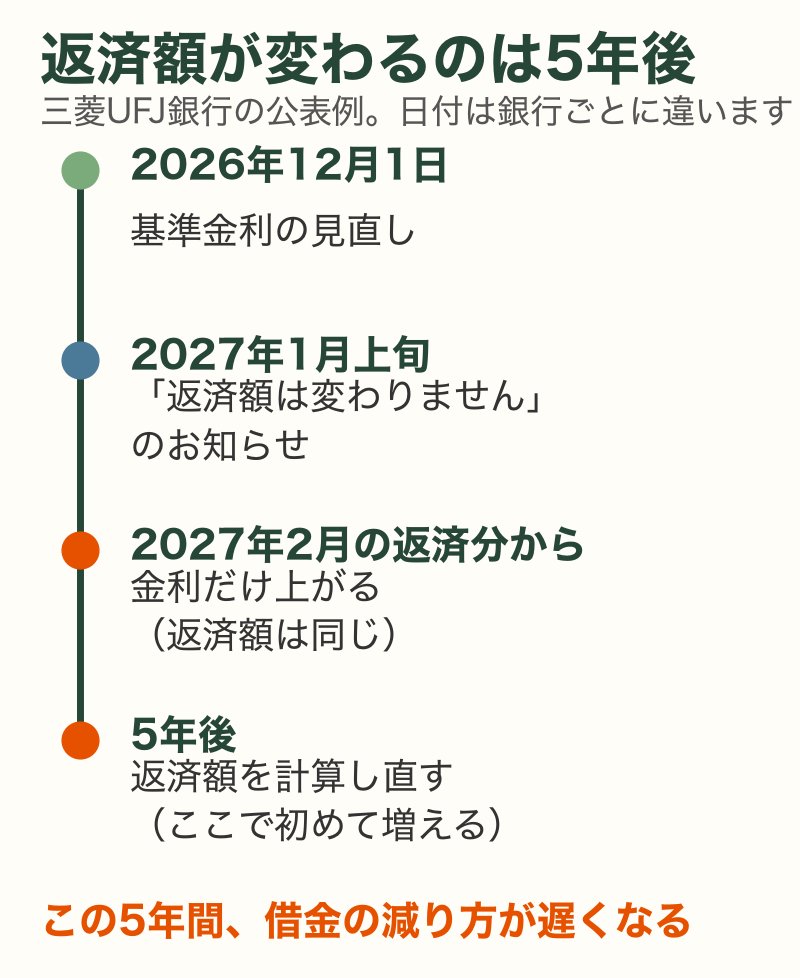
つまり5年ルールは、金利が上がった影響をなくす仕組みではなく、5年後にまとめて返済額に反映する仕組みです。同行の案内にも「返済額の元金分と利息分の割合は変わります」と書かれています。
うちの銀行のページにも「返済額は変わりません」って書いてあったよ。よかった。
うん。でも変わらない人ほど、確かめることが多いんだ。引き落とし額が同じだから、通知を見ても気づきにくいんだ。
図は三菱UFJ銀行の例です。自分の銀行は「銀行名+住宅ローン 金利見直し」で検索すると、お知らせのページが出てきます。見るのは「基準日」と「返済額に反映される時期」の2つだけです。
自分の銀行の日付を調べる3ステップ
- 「銀行名+住宅ローン 金利見直し」で検索|お知らせ欄に「基準金利の見直しについて」という告知が出ています
- 「基準日」と「反映される時期」を探す|基準日は金利が変わる日、反映時期は新しい金利で利息が計算され始める月です
- 見つからなければ電話|「変動金利の見直しの基準日と、返済額に反映される時期を教えてください」と聞けば答えてもらえます。口座番号を手元に置いてかけてください
なお、5年ルールはすべてのローンに付いているわけではありません。自分の契約にあるかどうかは、返済予定表か商品概要説明書の「返済額の見直し」の欄に書いてあります。
5年でいくら差がつく?
残高2,100万円・残り22年で、金利が年0.6%から1.6%に上がった例で計算しました。返済額は5年間、月84,931円のままです。
利息は「残っている借金×金利」で決まります。借金が2,100万円あれば、金利が1%(たとえば年0.6%→1.6%)上がるだけで利息は月に約1万7千円増えます。その1万7千円のぶん、毎月借金の返済に回るお金が減っていくのです。
払った額は同じなのに、残りが98万円も違うの?
そう。増えた利息のぶん、借金が減らなかったんだ。引き落とし額が同じだから、通知を見ても気づけない。
ただし、この98万円は一つの例です。差の大きさは、借金の残り・金利の上がり幅・返済の残り年数で変わり、金利が上がらなければ差は0円です。下の早見表で、自分の残高に近い行を見てください。
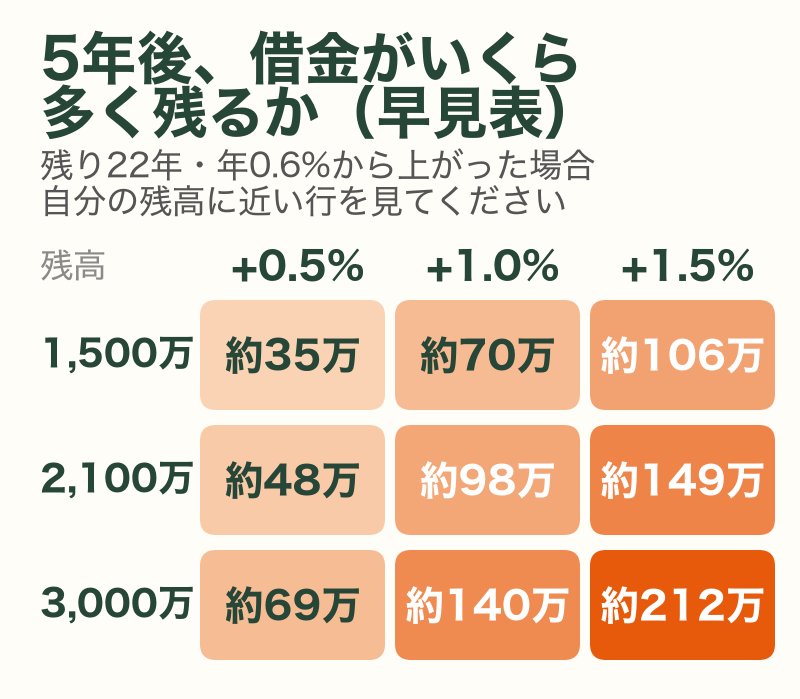
残高3,000万円で1.5%上がると、5年で約212万円。毎月の引き落とし額は1円も変わらないまま、です。この差は放っておくと、次の5年でまた積み上がります。
5年後の返済額は?「125%ルール」の上限までは届かない
5年たつと、残った借金をもとに返済額が計算し直されます。このとき「前の返済額の1.25倍まで」という上限(125%ルール)があります。
ただ、計算するとふつうの上がり方では上限に届きません。1.5%上がっても約1.23倍です。
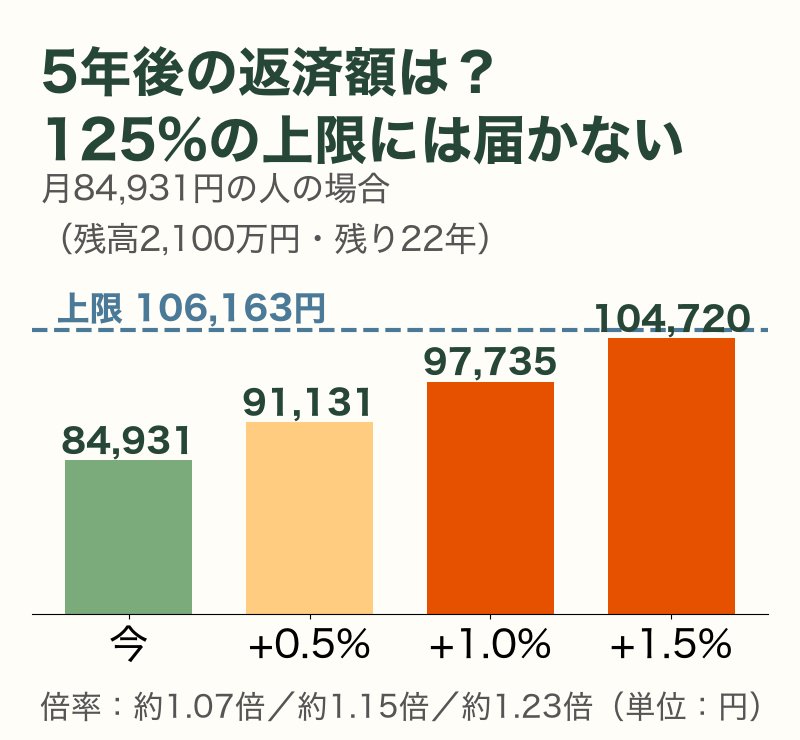
月に約1万3千円は、1年で約15万円です。家族旅行1回分くらいが、毎年そのまま住宅ローンに回る計算になります。今のうちに分かっていれば、5年かけて家計を整えられます。
うちは大丈夫?紙2枚で引き算するだけ
自分が影響を受けているかは、紙2枚で引き算すれば分かります。計算はこれ1回だけです。
- 住宅ローン年末残高証明書|毎年10月〜11月ごろ銀行から届く書類。年末調整で使うものです(見方はこちら)
- 借りた時の返済予定表|契約時にもらった、毎回の残高が並んだ表。無ければネットバンキングの「お借入内容照会」か、銀行に「当初の返済予定表を再発行してほしい」と電話すれば出してもらえます
残高証明書の残高 − 返済予定表の同じ時期の残高
例:1,745万円 − 1,647万円 = 98万円(予定より多く残っている借金)
ほぼゼロなら、今回は影響を受けていません。
差がプラスだった人は、返済額が変わっていなくてもすでに影響を受けています。この差は放っておくと、5年ごとに積み上がっていきます。逆に言えば、今気づけば、5年分の時間を使って手を打てます。
住宅ローン控除の期間が終わった人には、残高証明書が届かないことがあります。その場合はネットバンキングの残高照会か、銀行への電話で「今の残高」を聞けば分かります。
うちは引き算したら、ほとんどゼロだった。
それなら今回は何もしなくていい。何もしなくていいと分かるのも、引き算の成果だよ。
「未払利息」は心配いらない。ただし例外が3つ
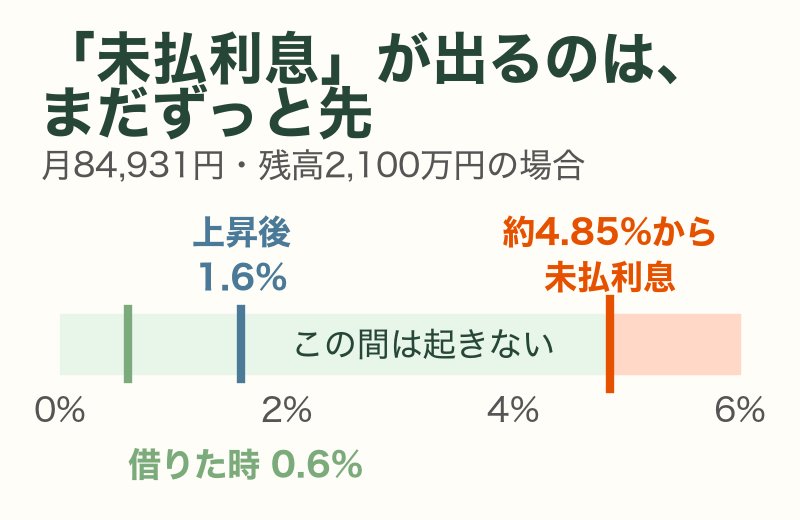
ネットでいちばん怖く書かれているのが「未払利息」です。返済額で、その月の利息を払いきれなくなる状態のことです。
でも、上の例で起きるのは金利が年4.85%を超えてから。今の1.6%からは、まだずっと先です。
もし未払利息が出ると、返したお金は①払えなかった利息 → ②その月の利息 → ③借金の返済の順に使われます(多摩信用金庫の説明)。借金の返済はいちばん後回しになるので、最後の返済額がふくらむことがあります。ただ、それが起きるのは金利が大きく上がった場合です。今の段階で怖がる必要はありません。
ただし、次の3つに当てはまる人は話が変わります。
- 元金均等返済の人|5年ルールがありません。金利が上がると返済額がすぐ上がります(そのぶん借金は予定どおり減ります)
- 2008年12月以前に借りた人|ルールが違う場合があります。契約書か銀行で確認してください
- 繰上返済を考えている人|繰上返済をしても5年ルールは続きます(繰上返済とNISAの比べ方)
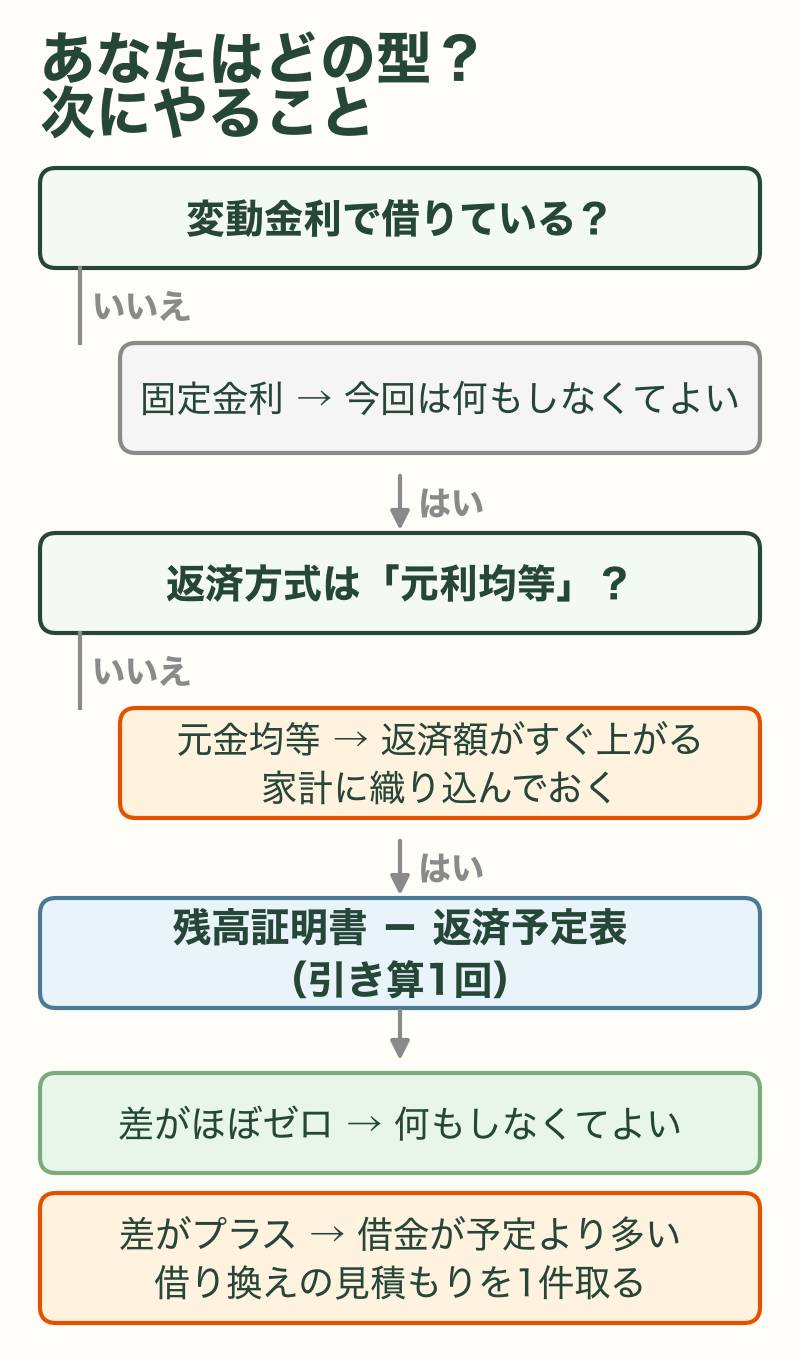
あなたはどの型?次の一手
ここまでを1枚にまとめました。上から順に進んでください。
借り換えは、終わるまで1か月かかる
引き算の差が大きかった人は、借り換えの見積もりを1件取ってみてください。借り換えは申し込みから完了まで1か月ほどかかります。通知が来てから考えると、終わるのは2月以降です。
- 今日|返済予定表を出して、引き算する(15分)
- 動くと決めた週|借り換え先の仮審査を出す(即日〜1週間)
- その後2〜3週間|本審査・契約・実行(完了まで合計1か月ほど)
ただし、次の人は借り換えないほうが得なことが多いです。手数料(数十万円になることもあります)を取り戻しにくいからです。
- 残りの返済期間が短い人(利息の総額がもともと小さい)
- 残高が少ない人(同じ金利差でも減る額が小さい)
- 引き算の差がほぼゼロだった人(そもそも影響を受けていない)
- 健康状態で、新しい団体信用生命保険に入れないおそれがある人
また、固定金利に借り換えれば上昇は止まりますが、その時点の固定金利の水準で止まるだけです。今の変動金利より高い金利に乗り換えることもあります。
固定金利にするかどうかの判断は変動と固定の選び方にまとめています。「当初10年固定」などで借りている人は、今回の見直しとは別に、固定期間が終わる年月を返済予定表で確かめておいてください。
0.5%で10年固定していた人が、終わる時に2%台で再設定されると、一度に1.5%以上上がることになります。しかもこちらには5年ルールがありません。変動金利の見直しより影響が大きくなることがあるので、終わる年の1年前には確かめておくと安心です。
・「125%ルールがあるから急には増えない」→ そもそも125%に届かないことが多く、ふつうに1〜2割増えます
・「繰上返済すれば5年ルールは関係ない」→ 繰上返済をしても5年ルールは続きます
・「金利が上がったら必ず借り換え」→ 残りの期間・残高・手数料しだい。借り換えないほうが得な人もいます
まとめ|今日やるのは、引き算1回
- 返済方式(元利均等か元金均等か)を返済予定表で確かめる
- 返済予定表を手元に出しておく
- 10〜11月に残高証明書が届いたら、引き算を1回する
- 差が大きかった時だけ、借り換えの見積もりを1件取る
元金均等返済の人は、返済額がすぐ上がります。上がる額を家計に織り込めるか、手元の生活防衛資金も一緒に確かめておくと安心です。
私も引き算をしてみました。15分もかかりませんでした。意外だったのは、数字を見たあとのほうが落ち着いたことです。分からないまま「上がるらしい」と聞いている時が、いちばん落ち着きませんでした。
私自身、「返済額は変わりません」という通知を見て安心し、確かめないまましまい込んでいました。住宅ローンは金額が大きいので、気づくのが遅れるほど取り返しにくくなります。
でも今日やることは、引き算ひとつです。難しい判断はそのあとで十分間に合います。
今日、返済予定表を1枚、手元に出してください。それだけで、通知が届いた日に慌てなくなります。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 「返済額は変わりません」と通知が来ました。何もしなくていい?
A. 返済額は同じでも、借金の減り方が遅くなっている可能性があります。残高証明書と返済予定表で引き算をして、差がほぼゼロなら何もしなくて大丈夫です。
Q. 5年ルールがあるなら、5年間は放っておいていい?
A. その5年間も、借金の減り方は遅くなっています。5年後にまとめて返済額が上がるので(1%上がると約1.15倍)、気づくのが早いほど打てる手が増えます。
Q. 今から固定金利に変えるべき?
A. 一律には決まりません。固定にすると上昇は止まりますが、その時点の固定金利で止まるだけです。残りの期間・残高・手数料の3つで判断が変わります。
Q. 未払利息が出てしまったらどうなる?
A. 返したお金が利息から先に使われ、借金の返済は後回しになります。最後の返済額が増えることがあります。ただ、この記事の例で起きるのは金利が年4.85%を超えてからです。
Q. 金利の動きはどこで確認できる?
A. 日本銀行が「長・短期プライムレート(主要行)の推移」を公表しています。ただ集計には遅れがあるので、自分の銀行の基準金利は、その銀行のお知らせページで見るのが確実です。
あわせて読みたい
- 住宅ローン変動vs固定の判断は?残期間×金利差×リスク許容度の3軸で決める
- 住宅ローン繰上 vs NISA どっちが得?|40代パパが今知る5つのこと
- 住宅ローン控除の年末調整は書類2枚|残高証明書の見方もこちら
- 生活防衛資金は何ヶ月分?|返済額が上がる前に確認する現金の量
- 企業型DCとiDeCoはどっち?|老後資金の積み立てを止めずに済ませる
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度・日付・計算はすべて金融機関と日本銀行の公開資料を出典としており、広告の有無によって内容を変えることはありません。
免責事項・出典
本記事は、更新時点(2026年10月7日)の三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」(2026年9月18日現在)、同行「住宅ローン金利」(2026年10月1日現在)、多摩信用金庫「変動金利型住宅ローンの返済額見直しのルール」、および日本銀行「長・短期プライムレート(主要行)の推移」(更新日2026年9月16日・2026年9月11日現在)をもとに、40代の会社員が一般向けに整理したものです。金利見直しの基準日・返済額への反映時期・お知らせの送付時期・5年ルールと125%ルールの適用の有無は、金融機関と契約内容によって異なります。本記事に記載した日付は三菱UFJ銀行が公表している例であり、ご自身の契約に当てはまるとは限りません。必ずお借り入れ先の金融機関にご確認ください。記事内の試算(残高2,100万円・残り22年・年0.6%→年1.6%・元利均等返済)は、金利上昇の影響の大きさを示すためのモデルであり、特定の金融機関の商品や実際の返済計画を示すものではありません。各行の変動金利は個別に決まるため、当ブログでは断定的な数値を示しません。本記事は個別の投資助言・税務相談ではなく、特定の金融商品・サービスの推奨を行うものではありません。

コメント