
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとにしています。特定の金融機関や商品をおすすめするものではありません。
ニュースで「iDeCoの上限が月6.2万円に上がる」と聞いて、自分も今より多く積み立てられるのか、何か手続きがいるのか、気になっている方も多いと思います。
でも実は、月6.2万円まで増えるのは、会社員の中でも勤め先に企業年金がない人です。企業年金がある人は、6.2万円から会社が出している掛金を引いた額が上限になります。しかも、上限が上がっても今の掛金は自動では増えません。増やしたい人は、自分で手続きをする必要があります(国民年金基金連合会)。
この記事では、①いつから何が変わるか ②自分の上限の出し方 ③増やすと税金がいくら安くなるか ④手続きと期限 ⑤60歳を過ぎても続けられる人 ⑥増やす前に確かめることを、図で説明します。
① 新しい上限は2026年12月分(2027年1月の引き落とし)から
② 企業年金のない会社員は月2.3万円→6.2万円。ある人は「6.2万円−会社の掛金」
③ 自営業などは月7.5万円。専業主婦(主夫)は月2.3万円のまま
④ 増やすには手続きが必要。e-iDeCoなら2026年12月1日〜24日
いつから・何が変わる?
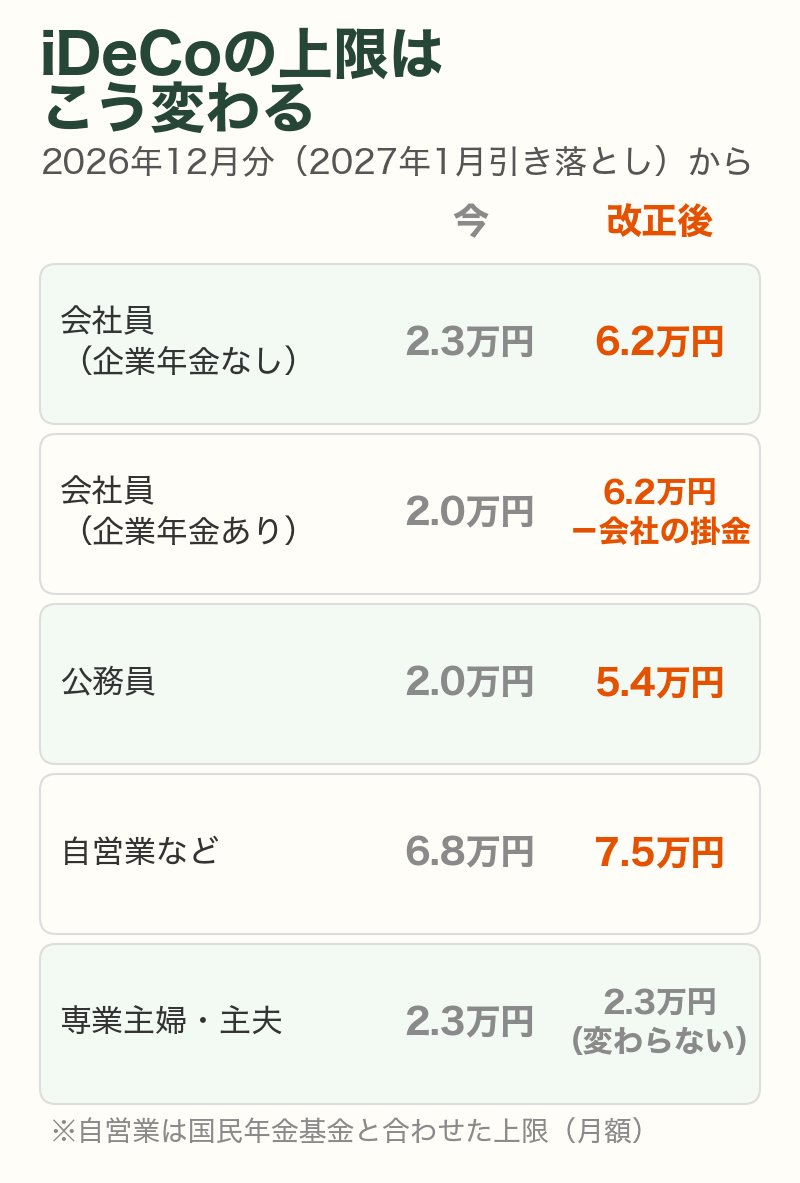
2025年に成立した年金制度の改正で、iDeCo(個人型確定拠出年金)の上限は2026年12月1日から引き上げられます(厚生労働省)。iDeCoの掛金は、その月の分が翌月に口座から引き落とされます。そのため、新しい上限で積み立てられるのは2026年12月分、つまり2027年1月26日の引き落としからです。
会社員・公務員
今は、勤め先に企業年金がない会社員は月2.3万円、企業型DC(企業型確定拠出年金)や確定給付企業年金(DB)がある会社員と公務員は月2.0万円が上限です。改正後は、企業年金と共通の上限である月6.2万円に一本化されます。企業年金がない会社員は、3.9万円増えて月6.2万円になります。
自営業・フリーランスなど
自営業やフリーランス、学生などは、国民年金基金とiDeCoを合わせた上限が、月6.8万円から月7.5万円に上がります。国民年金の付加年金(月400円)を払っている人は、その分を差し引いた額になります。
専業主婦(主夫)など
会社員や公務員の配偶者に扶養されている人(国民年金の第3号被保険者)の上限は、月2.3万円のまま変わりません。

うちは会社員だから、みんな6.2万円まで増やせるのよね?

そうとは限らないんだ。会社に企業年金があると、6.2万円から会社の掛金を引いた額になるよ。まずは自分の会社にあるかを確かめよう。
会社員の上限は「6.2万円−会社の掛金」
会社員と公務員のiDeCoの上限は、次の式で決まります(国民年金基金連合会)。
「企業型DCの会社の掛金」は、会社が自分のために出してくれている掛金のことです。「他制度掛金相当額」は、確定給付企業年金(DB)などの分として決められた金額で、勤め先に聞けば分かります。どちらもない人は、そのまま6.2万円です。
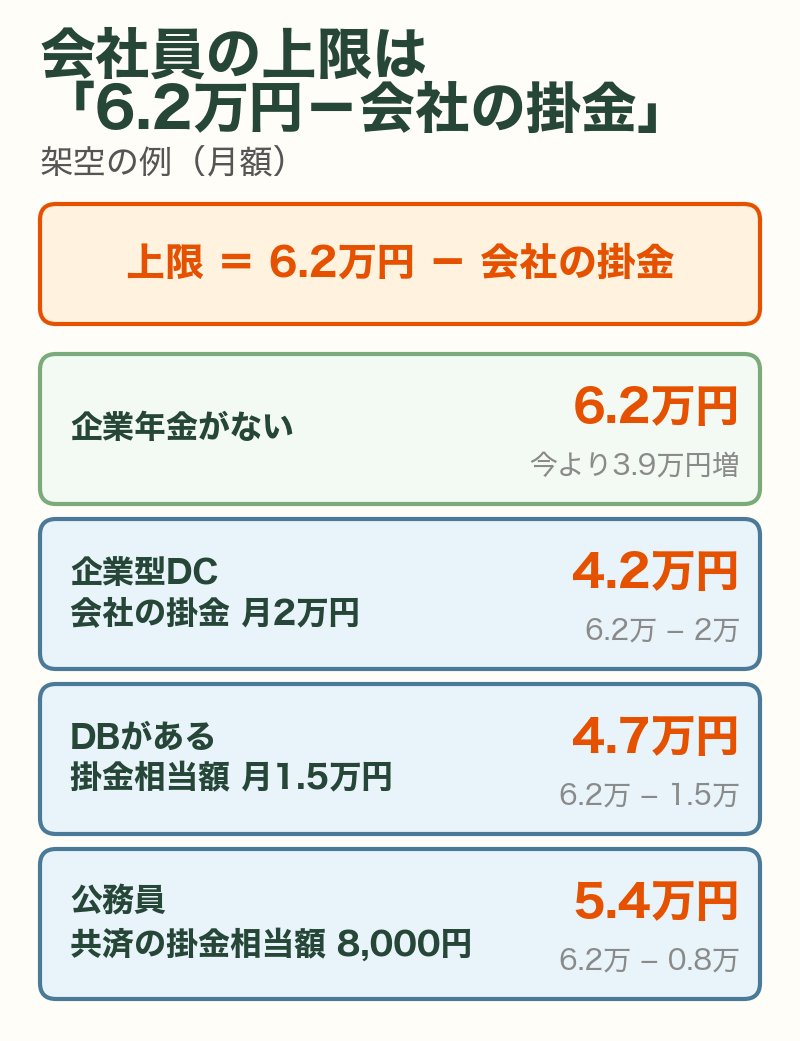
架空の例で計算してみます。
- 企業年金がない会社員|上限は6.2万円。今の2.3万円から3.9万円増えます
- 企業型DCで、会社の掛金が月2万円|6.2万円−2万円=月4.2万円
- DBがあり、他制度掛金相当額が月1.5万円|6.2万円−1.5万円=月4.7万円
- 公務員|共済の掛金相当額は月8,000円と決まっているので、月5.4万円(私立学校の教職員は掛金相当額が月7,000円なので月5.5万円)
会社の掛金が多い人ほど、iDeCoに出せる額は少なくなります。上限が月5,000円(iDeCoの最低額)を下回ると、毎月の掛金は出せません。企業型DCの会社の掛金は、DCの加入者向けサイトで確かめられます。
企業型DCで自分も掛金を上乗せする「マッチング拠出」をしている人は、iDeCoと同時には使えません。どちらを選ぶかは企業型DCとiDeCoはどっち?で説明しています。
増やすと税金はいくら安くなる?
iDeCoの掛金は、全額が所得から差し引かれます(小規模企業共済等掛金控除・国税庁)。払った掛金の分だけ税金の計算から差し引かれるので、所得税と住民税が安くなります。安くなる額の目安は「掛金×(所得税率+住民税率10%)」です。
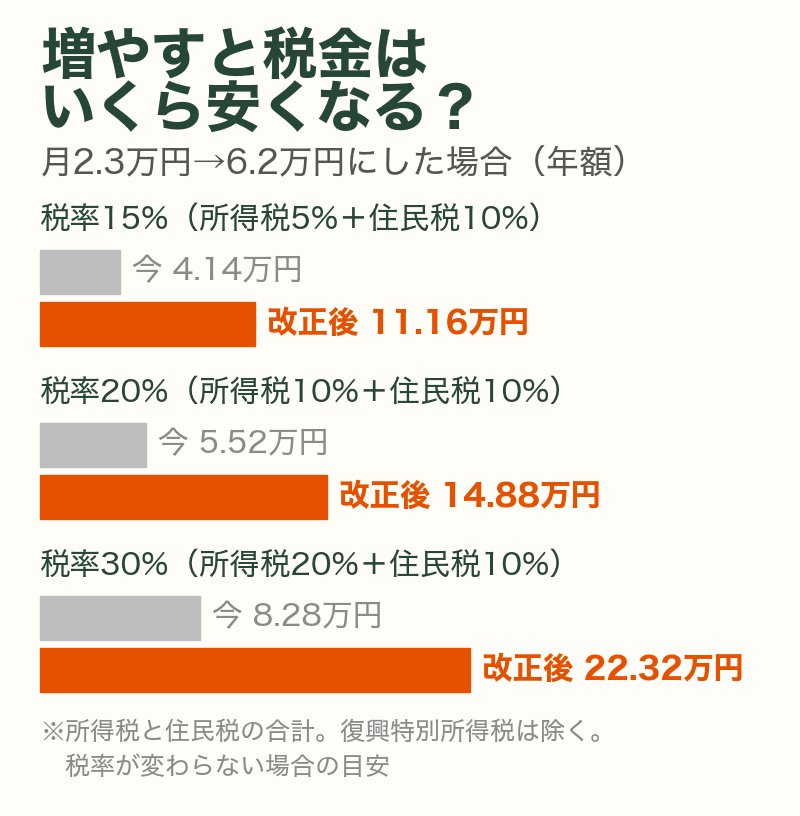
架空の例:企業年金のない会社員で、所得税の税率が20%の人が、掛金を月2.3万円(年27.6万円)から月6.2万円(年74.4万円)に増やすと、安くなる税金は年8.28万円から年22.32万円になります(所得税と住民税の合計。復興特別所得税は除き、税率が変わらない場合)。
所得税の税率は、課税される所得が195万円以上330万円未満なら10%、330万円以上695万円未満なら20%です(国税庁)。掛金を増やして課税される所得が下がり、税率が1段下がると、増やした分の一部は低い税率で計算されるので、効果は図より少し小さくなります。
反対に、所得税も住民税もかからない人は、掛金を差し引いても安くなる税金がないので、節税の効果はありません。
こんなに税金が変わるなら、上限いっぱいにしたほうがいいのかしら。
増やした分も60歳まで引き出せないから、いっぱいにするかは家計次第だよ。60歳より前に使うかもしれないお金は、NISAに残しておこう。
iDeCoとNISAのどちらにお金を回すかは、iDeCoとNISAどっちが先?で、使う時期から決める方法を説明しています。
掛金を増やす手続きと期限
上限が上がっても、今の掛金は自動では増えません。増やしたい人は、iDeCoを申し込んだ運営管理機関(証券会社や銀行など)で手続きをします。手続きの方法は2つあります(国民年金基金連合会)。
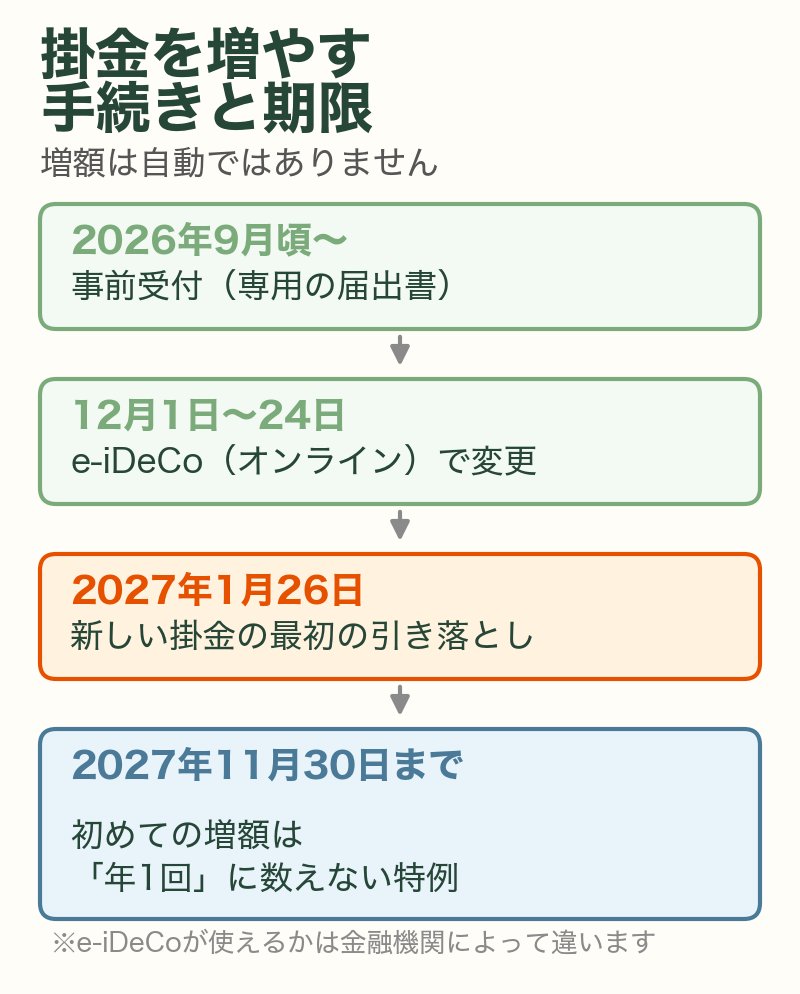
- 事前受付(2026年9月頃から)|専用の届出書で申し込むと、2026年12月分から新しい掛金にできます。届出書は、加入している運営管理機関から受け取ります。今、毎月同じ額で払っている人が対象です
- e-iDeCo(2026年12月1日〜24日)|オンラインで掛金を変えられます。使えるかどうかは運営管理機関によって違います。ほかの手続きと重なると12月分に間に合わず、2027年1月分以降になることがあります
「年1回」に数えない特例がある
iDeCoの掛金の変更は、ふつう年1回までです。ただし、2026年12月1日から2027年11月30日までに、改正前の上限より多い額へ初めて増やす場合は、この1回に数えません(国民年金基金連合会)。企業年金のない会社員なら、2万4,000円以上6万2,000円以下にする場合が対象です。
つまり、12月の手続きに間に合わなくても、2027年11月30日までなら、ほかの変更の機会を使わずに増額できます。あわてて決めなくても大丈夫です。家計を見直してから、無理のない額を決めましょう。
今、月によって掛金を変える「年単位拠出」にしている人は、事前受付の対象外です。手続きは運営管理機関に確かめてください。
これから加入する人
新しく加入する人は、運営管理機関で申し込みます。会社員は、2024年12月から勤め先に「事業主証明書」を書いてもらう必要がなくなりました(掛金を給与天引きにする場合は会社への依頼が必要)。手続きの流れはiDeCoの加入手続きで説明しています。
60歳から70歳まで続けられる人
今は、iDeCoに掛金を出せるのは原則60歳までです(国民年金に任意加入している人などは65歳まで)。2026年12月からは、60歳以上70歳未満で国民年金の被保険者でない人も、条件を満たせば掛金を出し続けられるようになります(厚生労働省)。
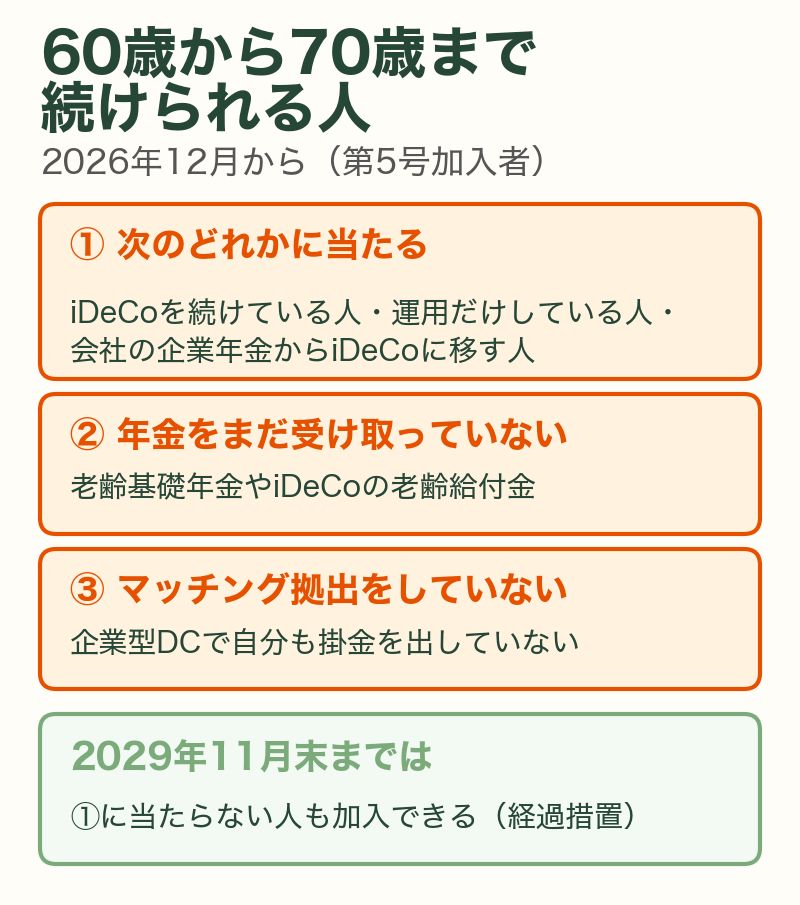
条件は、①iDeCoを続けている人、掛金を止めて運用だけしている人、会社の企業年金からiDeCoに資産を移す人のどれかに当たること、②老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていないこと、③企業型DCのマッチング拠出をしていないことです。なお、2029年11月末までは、①に当たらない人も加入できます(経過措置)。
老齢基礎年金を先に受け取り始めると加入できません(老齢基礎年金を繰り下げて、老齢厚生年金だけを受け取っている人は加入できます)。60歳を過ぎても働いて所得税を払っている人なら、続けている間は掛金の分の税金が安くなります。一方で、受け取りを遅らせるほど、資産を使い始めるのも遅くなります。
増やす前に確かめる3つ
- 60歳まで引き出せない|増やした分も、原則60歳まで引き出せません。教育費や住宅の頭金など、60歳より前に使う予定のお金は回さないようにします
- 手数料が上がる|国民年金基金連合会の手数料は、2027年1月26日の引き落とし分から月105円→120円に上がります(iDeCo公式)。金額は掛金の大きさに関係ないので、掛金を増やしても手数料は増えません
- 受け取るときの税金|一時金で受け取ると退職所得控除、年金のように受け取ると公的年金等控除が使えます。ただし2026年1月から、iDeCoの一時金を受け取った後9年以内に会社の退職金を受け取ると、控除の計算で期間が重なる部分が差し引かれるようになりました(国税庁)
受け取る順番と時期は、iDeCoの受け取り方で確かめてから決めてください。
まとめ|今日やる3つのこと
- 勤め先に企業年金があるかを確かめる|給与明細、企業型DCの加入者向けサイト、人事・総務で分かります
- 自分の上限を「6.2万円−会社の掛金」で出す|企業年金がなければ6.2万円です
- 増やすなら、手続きの方法を確かめる|運営管理機関で、事前受付かe-iDeCo(2026年12月1日〜24日)のどちらが使えるかを確かめます
「iDeCoの上限が6.2万円に上がる」というニュースは、自分にも当てはまるように聞こえます。
でも、上限は会社の企業年金によって人それぞれで、上がっても手続きをしなければ掛金は増えません。先に自分の数字を1つ知っておくだけで、12月にあわてずにすみます。
この記事を閉じたら、給与明細かDCの加入者向けサイトで、会社が出している掛金の額を1つだけ見てみてください。6.2万円からその額を引いたものが、あなたの新しい上限です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 今の掛金は、12月から自動で増えるの?
A. 増えません。上限が上がっても、掛金を増やすには運営管理機関での手続きが必要です。手続きをしなければ、今の掛金のまま続きます。
Q. 12月の手続きに間に合わなかったら?
A. 2027年1月分以降に反映されます。2027年11月30日までに、改正前の上限より多い額へ初めて増やす場合は、年1回の変更に数えない特例があります。
Q. 専業主婦(主夫)の上限は変わる?
A. 変わりません。国民年金の第3号被保険者の上限は月2.3万円のままです。所得税や住民税を払っていない場合は、節税の効果もほとんどありません。
Q. 増やした後に減らしたり、止めたりできる?
A. 掛金の額は年1回変えられ、掛金を止めることもできます。ただし止めても、それまでの資産は原則60歳まで引き出せず、口座の手数料もかかります。
あわせて読みたい
免責事項・出典
本記事は、厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとに、筆者が一般向けに整理したものです。2026年12月の改正の細かい取り扱いや手続きの日程は、今後の案内で変わることがあります。自分の上限額は、勤め先の企業年金の掛金によって異なります。節税の額は、年収・家族構成・ほかの控除によって変わります。特定の金融機関や商品をすすめるものではありません。投資信託などは元本が保証されません。手続きや個別の判断は、加入している運営管理機関・勤め先・税務署などにご確認ください。
- 厚生労働省「2025年の制度改正(私的年金)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 厚生労働省「iDeCo拠出限度額の引き上げ」 https://www.mhlw.go.jp/content/12500000/001597573.pdf
- 厚生労働省「国家公務員・地方公務員の皆さまへ」 https://www.mhlw.go.jp/content/12500000/001726957.pdf
- 厚生労働省「iDeCoの加入者、加入ご検討中の皆さまへ」 https://www.mhlw.go.jp/content/12500000/001726959.pdf
- 国民年金基金連合会「掛金額変更のお手続きのご案内」 https://www.ideco-koushiki.jp/library/pdf/notice202612-02.pdf
- 国民年金基金連合会「加入者掛金額変更(増額)の特例のご案内」 https://www.ideco-koushiki.jp/library/pdf/notice202612-01.pdf
- iDeCo公式「iDeCo加入者に係る手数料の見直し」 https://www.ideco-koushiki.jp/library/pdf/leaflet202604.pdf
- 国税庁 タックスアンサーNo.1135「小規模企業共済等掛金控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 国税庁 タックスアンサーNo.2260「所得税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁「源泉徴収のあらまし(令和8年版)税制改正等の内容」 https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/01.pdf
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとにしています。特定の金融機関や商品をおすすめするものではありません。

コメント