
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は国税庁・厚生労働省・iDeCo公式サイトの公表資料をもとにしています。特定の金融機関や商品をすすめるものではありません。
iDeCoを続けていると、いずれ「どうやって受け取るか」を決める日が来ます。調べると「退職金と受け取る年をずらせば税金が得」「5年あければいい」という話がよく出てきます。会社の退職金もあるし、どの順番で受け取ればいいのか分からない。そんな方も多いと思います。
でも実は、2026年1月から、このずらし方のルールが変わりました。iDeCoを一時金で受け取ってから9年以内に退職金を受け取ると、退職金の税金がかからない枠が減るようになったのです(国税庁)。これまで定番だった「60歳でiDeCo、65歳で退職金」は、この改正で効かなくなりました。
この記事では、①iDeCoの受け取り方3つ ②一時金で受け取るときの税金の枠 ③退職金と同じ年に受け取る場合 ④2026年からの「9年」のルール ⑤年金で受け取るときの考え方 ⑥受け取り方を決める手順を、架空の例と図で説明します。
① 受け取り方は一時金・年金・併用の3つ。始めるのは60〜75歳の間
② 一時金は退職所得控除(勤続や加入の年数で決まる枠)まで税金がかからない
③ 2026年から、iDeCoの一時金の後9年以内の退職金は枠が減る
④ まず「退職金+iDeCoが枠に収まるか」を計算し、はみ出す分の受け取り方を考える
受け取り方は3つ、始めるのは60〜75歳
iDeCoの受け取り方は、次の3つです(iDeCo公式サイト)。
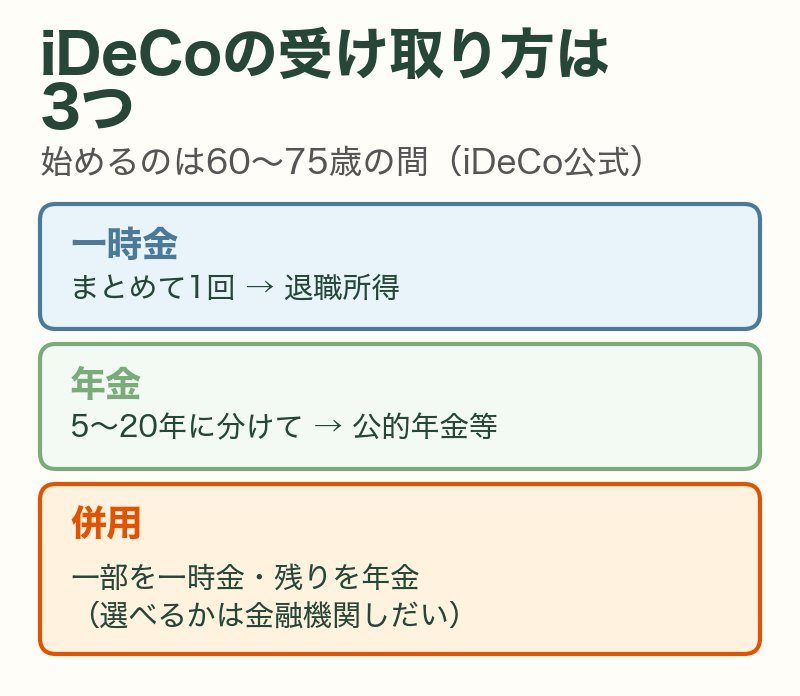
- 一時金|まとめて1回で受け取る。税金は「退職所得」として計算されます
- 年金|5年以上20年以下の期間に分けて受け取る。税金は国の年金と同じ「公的年金等」として計算されます
- 併用|一部を一時金、残りを年金で受け取る。選べるかどうかはiDeCoを申し込んだ金融機関(運営管理機関)によって違います
受け取りを始める時期は、60歳から75歳になるまでの間で選べます。ただし、iDeCoに加入していた期間(通算加入者等期間)が10年未満だと、始められる年齢が遅くなります。8年以上10年未満なら61歳、6年以上8年未満なら62歳というように、短いほど遅くなり、1年以上2年未満なら65歳からです。60歳以上で初めて加入した人は、加入から5年たった日から受け取れます。

受け取り方まで選べるなんて知らなかった。どれが得なの?

それを決めるのが税金の枠なんだ。一時金と年金で、使える枠が違うんだよ。
一時金は「退職所得控除」まで税金がかからない
iDeCoを一時金で受け取ると、会社の退職金と同じ「退職所得」として扱われます(国税庁)。退職所得には、税金をかけずに受け取れる枠があり、これを退職所得控除といいます。
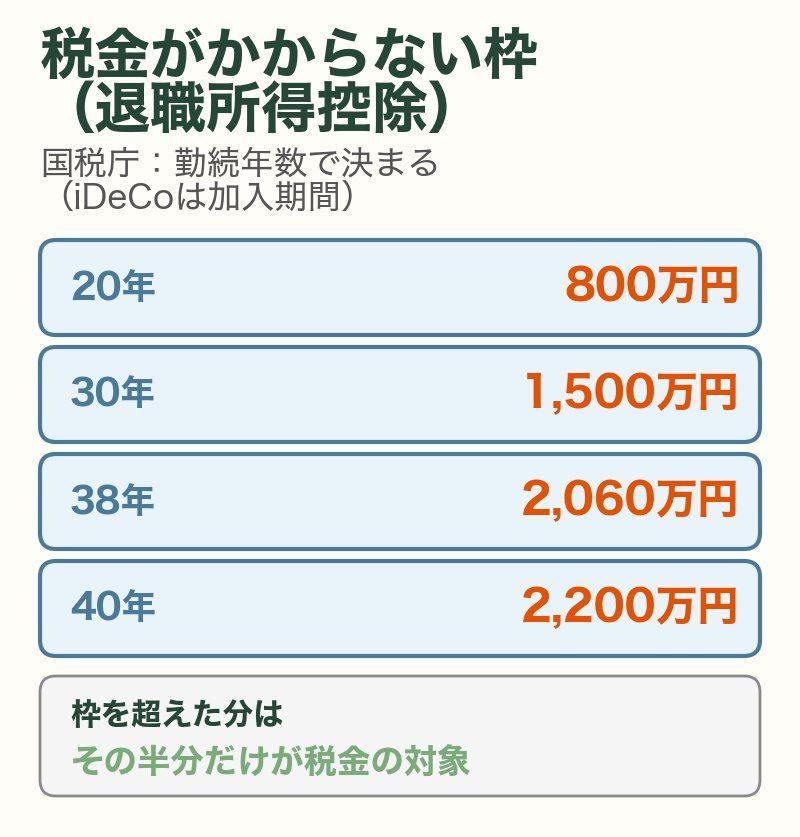
- 勤続20年以下|40万円×年数(最低80万円)
- 勤続20年超|800万円+70万円×(年数−20年)
たとえば20年なら800万円、30年なら1,500万円、40年なら2,200万円です。iDeCoの一時金の場合は、勤続年数のかわりに、iDeCoに掛金を出した期間(加入期間)で数えます。年数に1年未満の端数があるときは切り上げます(例:10年2か月なら11年・国税庁)。
枠を超えた分にも税金はかかりますが、枠を超えた分の半分だけが税金の対象になるのが退職所得の特徴です。計算式は(受け取る額−退職所得控除)×1/2で、ほかの所得とは分けて税金を計算します。
参考までに、厚生労働省の調査(2023年)では、大学・大学院卒の事務・技術職で定年退職した人の退職金(一時金と年金の合計)の平均は1,896万円でした。勤続38年なら控除は2,060万円です。自分の会社の退職金の見込みは、退職金規程や人事で確かめます。
退職金と同じ年なら、枠は1つにまとまる
会社の退職金と同じ年にiDeCoの一時金を受け取ると、2つを合計して、1つの枠で計算します。年数は、勤続期間と加入期間のうち長い方に、重ならない部分を足したものです(国税庁)。会社員の多くは、iDeCoの加入期間が勤続期間の中に入っているので、枠は「勤続年数の分だけ」になります。
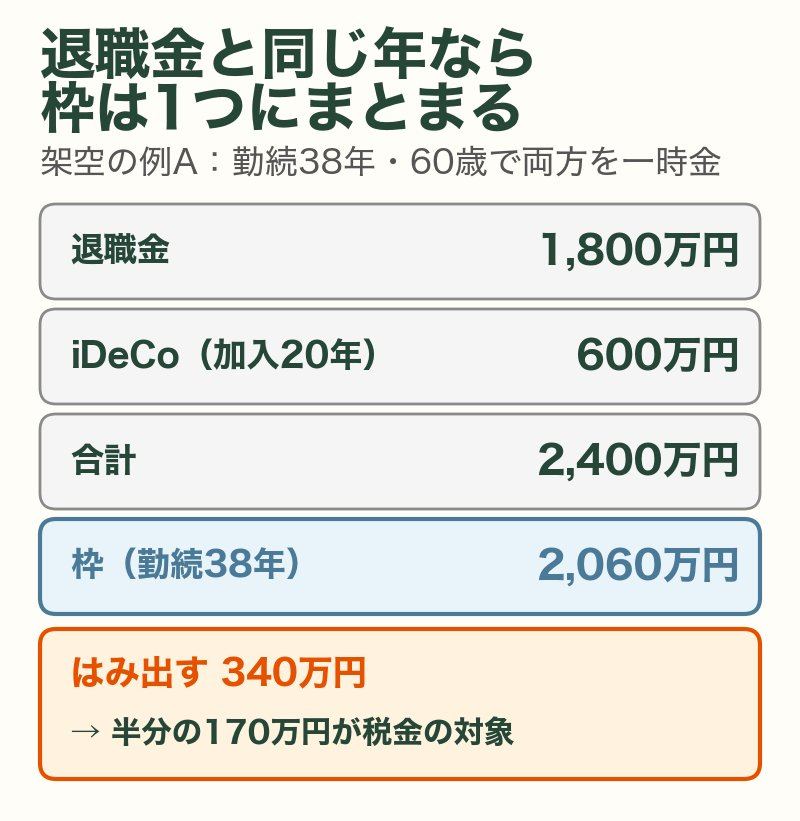
架空の例A:22歳から60歳まで勤めた(勤続38年)人が、60歳の同じ年に退職金1,800万円とiDeCo600万円(加入20年・勤続と重なる)を一時金で受け取る場合。枠は800万円+70万円×18年=2,060万円、合計は2,400万円なので、はみ出すのは340万円です。その半分の170万円が税金の対象になり、所得税は5%の区分になります(住民税も別にかかります)。
逆に、退職金とiDeCoの合計が枠に収まるなら、一時金で受け取っても税金はかかりません。まず「退職金+iDeCo」と「勤続年数の枠」を比べるのが、受け取り方を考える出発点です。
2026年から:一時金の後9年は退職金の枠が減る
では、受け取る年をずらすとどうなるか。ここが2026年1月に変わったところです。iDeCoを一時金で受け取った年から数えて、前年以前9年以内(つまり10年目より前)に退職金を受け取ると、重なった年数の分だけ、退職金の枠が減ります。対象は2026年1月1日以後に受け取ったiDeCoの一時金です。それより前は「前年以前4年以内」でした(国税庁)。
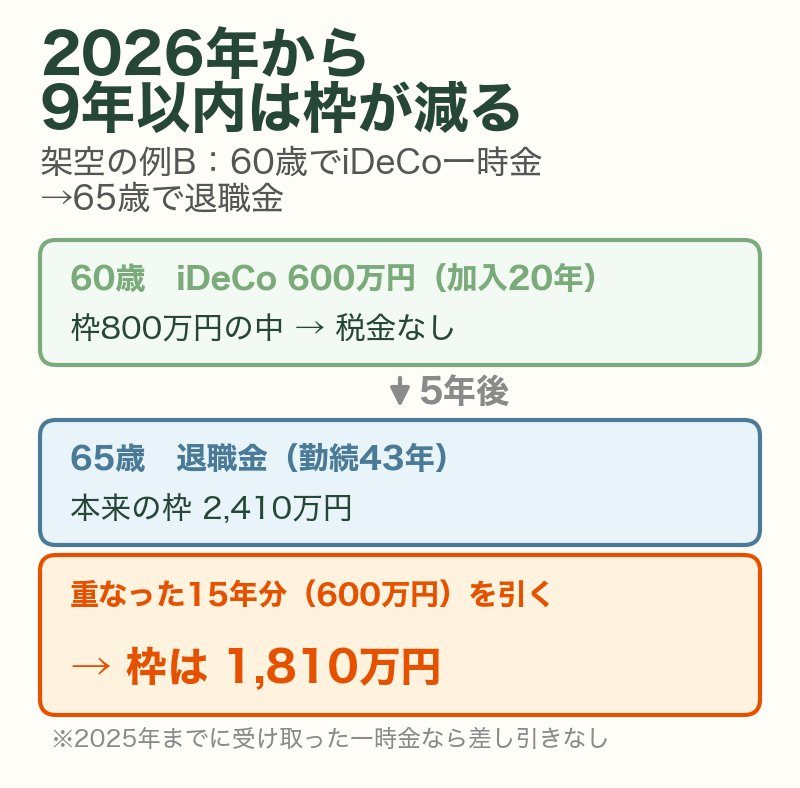
架空の例B:60歳でiDeCo600万円(加入20年)を一時金で受け取り、65歳で再雇用が終わって退職金を受け取る(勤続43年)場合。iDeCoの枠は800万円なので、600万円には税金がかかりません。ところが65歳の退職金の枠は、本来の2,410万円から減ります。
iDeCoの600万円は枠800万円より少ないので、重なった年数は600万円÷40万円=15年として数えます。15年分の枠(40万円×15年=600万円)が差し引かれ、退職金の枠は1,810万円になります。2025年までに受け取った一時金なら、5年あければ差し引かれませんでした。
反対の順番、退職金を先に受け取り、あとでiDeCoを一時金で受け取る場合は、もともと前年以前19年以内が対象です。つまりどちらの順番でも、ずらして枠を2回使うのは、会社員にはかなり難しくなったと考えておくのが安全です。退職金を受け取る時期は会社の規程で決まり、自分で自由に動かせないからです。
ずらせば得って聞いてたのに、もう使えないのね。
「5年ずらし」は2025年までの話なんだ。受け取る年の数え方だけでも覚えておこう。
年金で受け取るなら、国の年金と合わせて考える
年金で受け取る場合は、国の年金と同じ「公的年金等」として、別の枠(公的年金等控除)が使えます。公的年金等の収入の合計が、65歳未満は年60万円以下、65歳以上は年110万円以下なら、その所得は0円です(国税庁・公的年金等以外の所得が1,000万円以下の場合)。
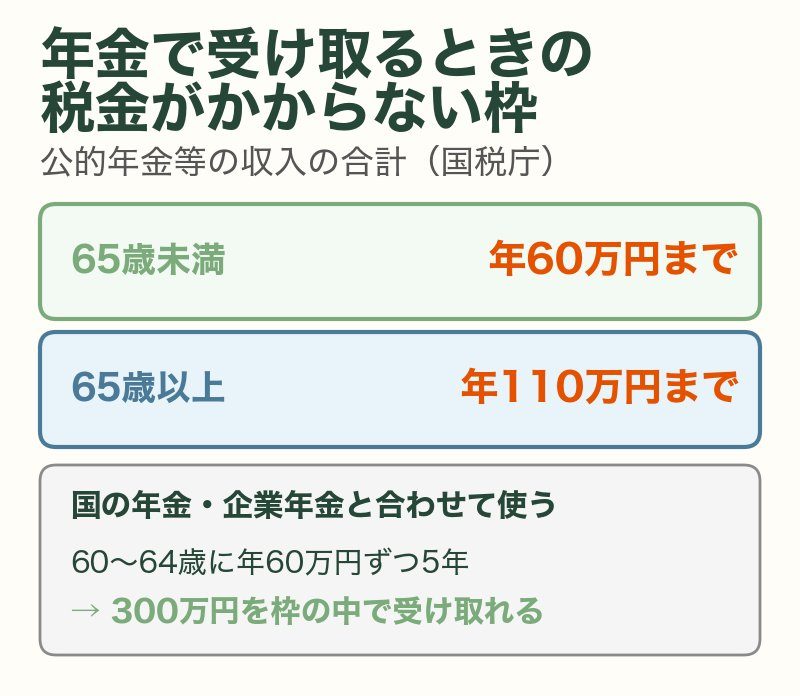
気をつけたいのは、この枠は国の年金や会社の企業年金と合わせて使うことです。65歳から国の年金を年110万円以上受け取る人は、それだけで枠を使い切るので、iDeCoの年金には税金がかかります。退職所得のように「半分だけ」にはならないので、受け取る額によっては、一時金より税金が多くなることもあります。
一方、60歳から64歳までは国の年金をまだ受け取っていない人が多く、年60万円の枠が空いています。架空の例で、60歳から64歳の5年間、iDeCoを年60万円ずつ年金で受け取れば、所得は毎年0円で、合計300万円を税金の枠の中で受け取れます。退職所得控除からはみ出す分をこの期間に回す、という考え方もできます。
架空の例Aに当てはめると、iDeCo600万円のうち300万円を60〜64歳に年60万円ずつ年金で受け取り、残り300万円を退職金と同じ年に一時金で受け取れば、一時金の合計は2,100万円になり、枠2,060万円からはみ出すのは40万円、税金の対象はその半分の20万円まで下がります(会社から企業年金を60歳から受け取らない場合)。ただし、年金の期間は5年以上と決まっているので、併用ができるかと合わせて金融機関に確かめてください。
国の年金の見込み額は、ねんきん定期便の見方で、65歳からの手続きは65歳の年金請求書で説明しています。
受け取り方を決める手順
- 退職金の見込みを確かめる|勤め先の退職金規程や人事で、いくら・何歳で・一時金か年金かを確かめます
- 枠を計算する|勤続年数から退職所得控除を出し、退職金+iDeCoの合計と比べます
- はみ出す分を考える|収まるなら一時金で受け取れます。はみ出すなら、その分を年金(とくに60〜64歳の年60万円の枠)に回せるかを考えます
- 受け取る年の間隔を確かめる|iDeCoの一時金の後、9年以内に退職金がないか。退職金の後、19年以内にiDeCoの一時金がないか
勤め先に企業型の確定拠出年金(企業型DC)がある人は、その一時金も退職所得になります。企業型DCとiDeCoの関係は企業型DCとiDeCoはどっち?で、そもそもiDeCoとNISAのどちらを先に使うかはiDeCoとNISAどっちが先?で説明しています。
受け取りはまだ先でも、退職金の見込みだけは今のうちに確かめておこう。それがないと枠の計算ができないからね。
まとめ|今日やる3つのこと
- 退職金規程を見る|退職金の見込み額と、受け取る年齢・方法を確かめます
- iDeCoの加入期間と残高を見る|申し込んだ金融機関のサイトで確かめます
- 枠を計算する|勤続年数から退職所得控除を出し、退職金+iDeCoと比べます
iDeCoは、積み立てるときより、受け取るときの決まりのほうが分かりにくい制度です。
でも、見る数字は3つだけです。退職金の見込み、勤続年数、iDeCoの残高。この3つで、税金のかからない枠に収まるかどうかが分かります。ルールが変わっても、自分の数字が分かっていれば慌てずに済みます。
この記事を閉じたら、会社の退職金規程がどこにあるかを探してみてください。それが受け取り方を決める最初の材料です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 退職金がない会社の場合は?
A. iDeCoの一時金だけで退職所得控除を使えます。枠はiDeCoの加入期間で数えるので、たとえば加入20年なら800万円まで税金がかかりません。転職して前の会社で退職金を受け取っている人は、受け取った年によってはその重なりも数えるので、前の退職金の額と受け取った年をメモしておきましょう。
Q. 2025年までに受け取った人はどうなる?
A. 2026年1月1日より前に受け取ったiDeCoの一時金は、これまでどおり「前年以前4年以内」の退職金が対象です。9年のルールは、2026年1月1日以後に受け取った一時金からです。
Q. 受け取る前に運用はどうする?
A. 受け取る時期が近いお金は、値下がりしても待てないので、少しずつ値動きの小さい商品に移す考え方があります。どれをどれだけ移すかは、受け取り方と時期に合わせて決めます。
Q. 会社の企業年金を60歳から受け取る場合は?
A. 企業年金(確定給付企業年金など)を年金で受け取ると、国の年金と同じ公的年金等になり、年60万円・110万円の枠を一緒に使います。iDeCoを年金で受け取るなら、企業年金と合わせた金額で考えてください。
Q. 税金の計算は自分でしないといけない?
A. 一時金は、受け取るときに「退職所得の受給に関する申告書」を出せば、支払う側が税金を計算して差し引くので、原則として確定申告はいりません(国税庁)。申告書を出さないと、受け取る額の20.42%が差し引かれ、確定申告で精算することになります。
あわせて読みたい
免責事項・出典
本記事は、国税庁・厚生労働省・iDeCo公式サイトの公表資料をもとに、筆者が一般向けに整理したものです。記事内の金額は条件を置いた架空の例で、税額は勤続期間・加入期間の重なり方、ほかの退職手当等の有無、受け取る年によって変わります。受け取り方の選択肢は、iDeCoを申し込んだ金融機関によって異なります。具体的な税額や受け取り方は、勤め先・金融機関・税務署または税理士にご確認ください。特定の金融機関や商品をすすめるものではありません。
- 国税庁 タックスアンサーNo.1420「退職金を受け取ったとき(退職所得)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- 国税庁 タックスアンサーNo.2732「退職手当等に対する源泉徴収」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732.htm
- 国税庁 タックスアンサーNo.2735「同じ年に2か所以上から退職手当等が支払われるとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2735.htm
- 国税庁「税制改正等の内容(令和7年度)」 https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/01.pdf
- 国税庁 タックスアンサーNo.1600「公的年金等の課税関係」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- iDeCo公式サイト「iDeCoの仕組み」 https://www.ideco-koushiki.jp/guide/structure.html
- 厚生労働省「令和5年就労条件総合調査の概況」 https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/dl/gaiyou04.pdf
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は国税庁・厚生労働省・iDeCo公式サイトの公表資料をもとにしています。特定の金融機関や商品をすすめるものではありません。

コメント