
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。率と金額は国税庁・全国健康保険協会・厚生労働省・日本年金機構の公表資料をもとにしています。
ボーナスの明細を見て、額面よりずいぶん少ない振込額にがっかりした方も多いと思います。60万円のボーナスなら、手元に残るのはおよそ47万円です。
ただ、引かれた約12万円は、すべてが「取られっぱなし」のお金ではありません。半分近くは将来の自分の年金、所得税は年末調整で精算される仮払いです。今年から新しく始まった天引きもありますが、去年と比べた増え方は思ったより小さいことも分かります。
この記事では、①ボーナスから引かれる5つのお金 ②額面別の手取り ③所得税の決まり方 ④去年より増えたのか ⑤手取りを守る対策を、図と表で説明します。冬のボーナスの前に、一度目を通してみてください。
① 引かれるのは額面のおよそ2割(社会保険料+所得税)。うち半分近くは将来の年金
② 所得税は「前月の給料」で税率が決まる仮払い。引かれすぎは年末調整で戻る
③ 2026年に増えた天引きは、60万円で前年比+300円ほど(東京・40歳以上の例)
ボーナスから引かれる5つのお金
会社員のボーナスから引かれるのは、社会保険料4つと所得税です。40歳以上で協会けんぽに入っている人の場合、次の5つです。
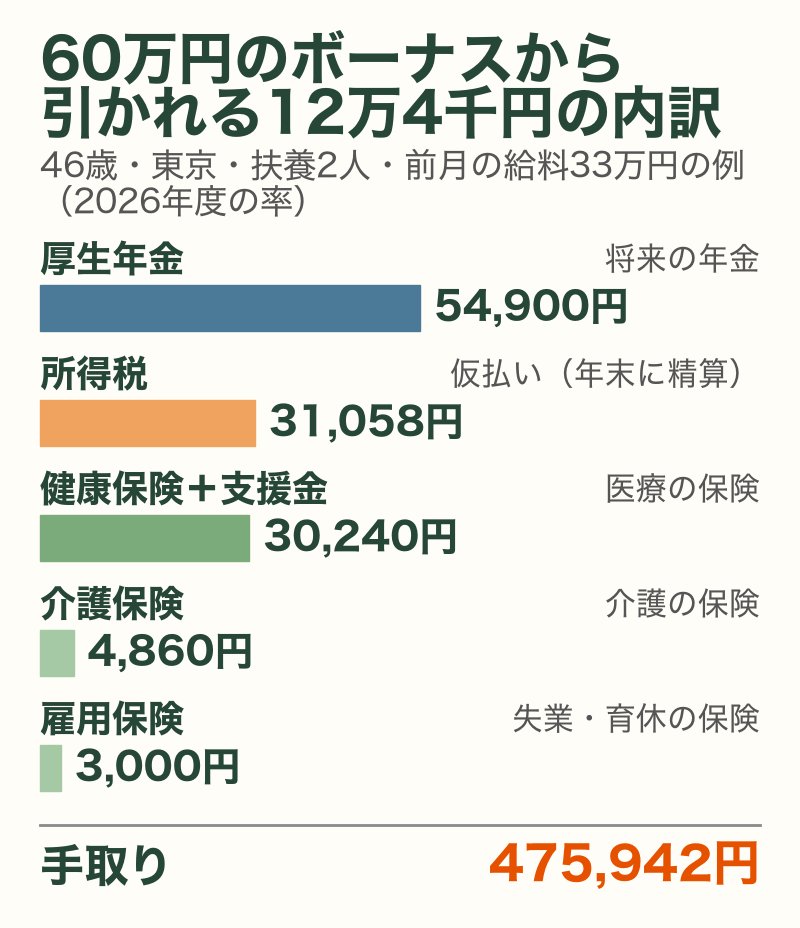
- 厚生年金保険料|将来の年金の元になるお金。天引きのなかでいちばん大きい項目です
- 所得税|国の税金。ボーナス専用の決め方があり、年末調整で精算されます
- 健康保険料|医療の保険。2026年度から「子ども・子育て支援金」も上乗せされています
- 介護保険料|40歳から加わる介護の保険
- 雇用保険料|失業や育児休業のときの保険
この例では、額面60万円から約12万4千円が引かれ、手取りは475,942円です。引かれた額のうち約4割強が厚生年金、約4分の1が所得税です。社会保険料は、ボーナスの額面(1,000円未満を切り捨てた「標準賞与額」)に率を掛けて計算します。
住民税は1年分を12回に分けて毎月の給料から引く仕組みなので、ボーナスからは引かれません。6月から住民税が上がったと感じた理由は住民税が2026年6月から上がった理由で説明しています。

額面60万円なのに、振込は47万円ちょっと。12万円以上どこに消えたの?

消えたんじゃなくて、5つに分かれて引かれているんだ。いちばん大きい厚生年金の5万5千円は、将来の年金になるんだよ。
手取りはいくら?額面別の早見表
下の表は、46歳・東京・協会けんぽ・扶養2人・前月の給料(社会保険料を引いた後)33万円の場合の例です。この条件では、どの額面でも手取りはおよそ79%になります。自分の額面に近い行を見てください。
| ボーナス (額面) | 引かれる額 | 手取り |
|---|---|---|
| 30万円 | 62,029円 | 237,971円 |
| 40万円 | 82,705円 | 317,295円 |
| 50万円 | 103,382円 | 396,618円 |
| 60万円 | 124,058円 | 475,942円 |
| 80万円 | 165,411円 | 634,589円 |
| 100万円 | 206,764円 | 793,236円 |
ただし、所得税の率は、前月の給料と扶養の人数で変わります。たとえば扶養0人で前月の給料が35万円なら税率は10.21%で、60万円の手取りは約45万5千円に下がります。扶養3人で前月28万円なら2.042%で、約49万7千円です。同じ額面でも、家族の人数と前月の給料で手取りは4万円以上変わるのです。
ニュースで見る「夏のボーナスの平均」は額面です。厚生労働省の統計では、2025年夏の平均は1人あたり約42万6千円でした。手取りで考えるなら、およそ0.8を掛けて読むと実感に近づきます。
所得税は「前月の給料」で決まる
ボーナスの所得税には、毎月の給料とは違う決め方があります。国税庁の「賞与に対する源泉徴収税額の算出率の表」で、前月の給料(社会保険料を引いた後)と扶養の人数から税率を探し、ボーナス(社会保険料を引いた後)に掛けます。
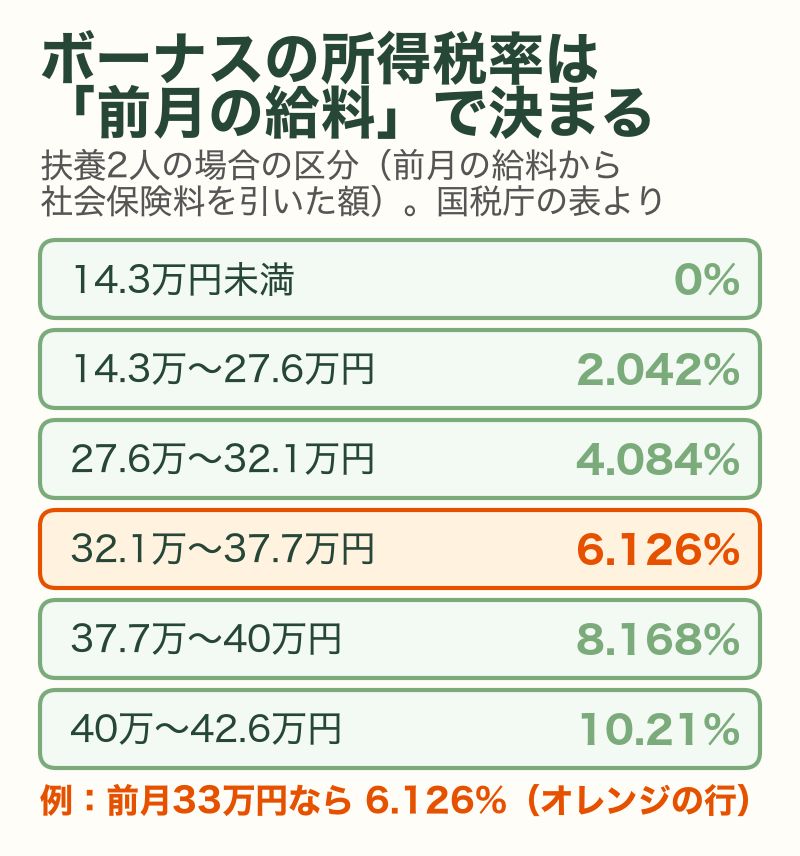
この図は扶養2人の場合です。扶養の人数が違う人は、国税庁の表で自分の列を見てください。扶養の人数には、子どもなどのほか、収入が一定以下の配偶者も入ります。共働きで配偶者の収入が増えると、人数が減って税率が上がることがあります。
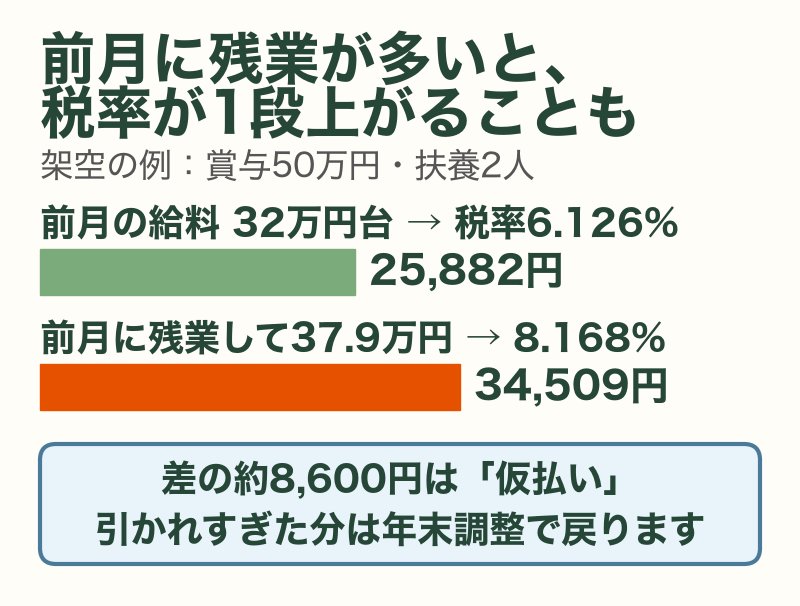
税率を決めるのは「前月の給料」なので、ボーナスの前の月にたまたま残業が多いと、税率が1段上がることがあります。ただ、ボーナスの所得税はあくまで仮払いです。1年が終わると年末調整で正しい税額が計算し直され、引かれすぎた分は戻ってきます。
つまり、ボーナスの所得税で一喜一憂しなくても大丈夫です。むしろ、年末調整で使える控除(生命保険料控除やiDeCoの掛金など)を漏らさず出すほうが、手取りへの影響はずっと大きくなります。
子ども・子育て支援金で、去年より増えた?
2026年4月分の保険料から、「子ども・子育て支援金」が始まりました。児童手当の拡充などの財源で、健康保険の仕組みを使って集められます(こども家庭庁)。会社員は毎月の給料だけでなく、ボーナスからも引かれます。SNSでは「独身税」と呼ばれることもありますが、独身の人だけでなく、医療保険に入っている人全員が負担します。
2026年度の率は0.23%で、会社と半分ずつ負担します。60万円のボーナスなら本人負担は690円です。毎月の給料35万円・ボーナス60万円×年2回の人で、1年に約6,200円になります。
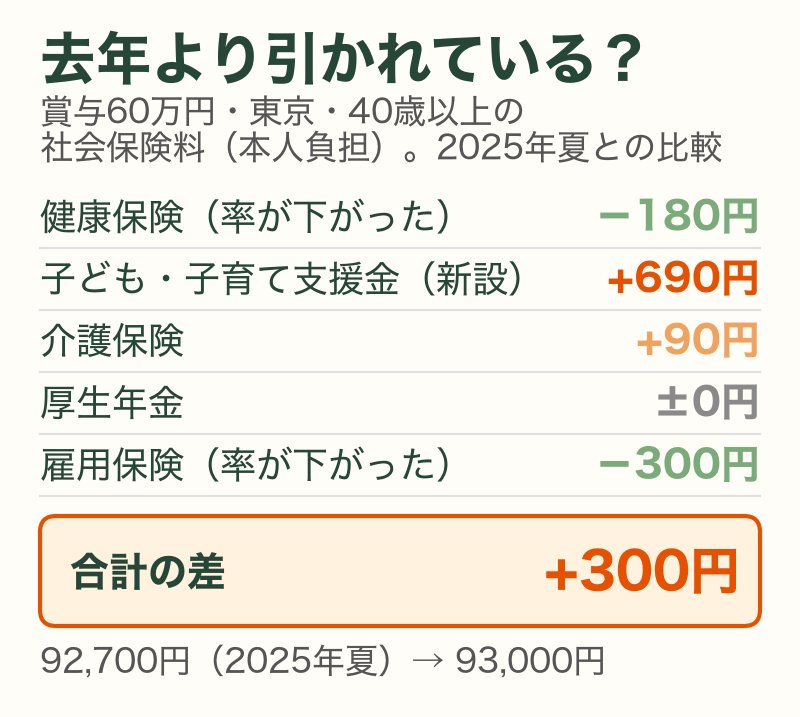
では、去年の夏より手取りは減ったのでしょうか。同じ条件で比べると、支援金が増えた一方で、東京の健康保険料率(9.91%→9.85%)と雇用保険料率(0.55%→0.5%)が下がったため、差し引きは+300円ほどでした。
ただし、支援金の率は2028年度まで段階的に上がる予定です。「今年はほぼ横ばい」でも、これから少しずつ増える方向にあります。毎年春に発表される率を確かめておくと、明細の変化に驚かずに済みます。また、支援金は明細で「健康保険料」の中に含まれていて、別の行に出ないこともあります。
ニュースの印象だと、もっと取られている気がしてた。
不安になる話ほど、自分の明細の数字で確かめるのが大事なんだ。思ったより小さいことも多いよ。
ボーナスの厚生年金は取られ損?
天引きでいちばん大きい厚生年金保険料。「どうせ取られ損」と思われがちですが、2003年4月からは、ボーナスから払った厚生年金も将来の年金額に反映される仕組みになっています(総報酬制)。
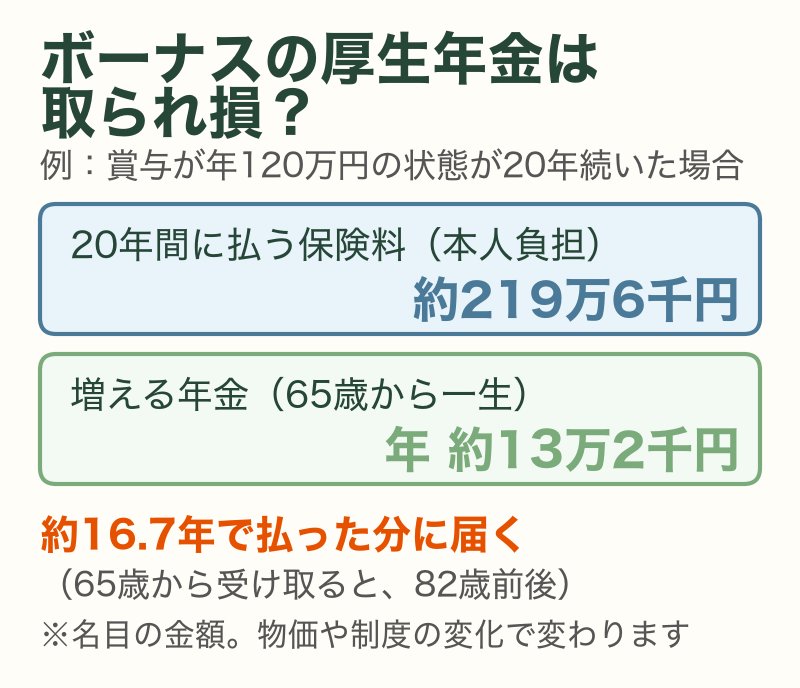
たとえば、ボーナスが年120万円の状態が20年続くと、払う保険料(本人負担)は約219万6千円。一方で、65歳からの年金が年約13万2千円増えます(日本年金機構の計算式による概算)。約16.7年で払った分に届き、長生きするほど受け取る側が増えます。
もちろん、これは名目の金額で、物価の上昇や制度の見直しで実際の価値は変わります。「だから安心」とは言えませんが、「ボーナスの厚生年金=掛け捨て」というイメージは、仕組みとしては正確ではないことは知っておいて損はありません。くわしい記録はねんきん定期便で確かめられます。
手取りを守る5つの対策
最初に正直に書くと、ボーナスの社会保険料そのものを減らす方法は、会社員にはほとんどありません。現実的なのは、ボーナス単体ではなく1年間の税金全体を下げることです。どれも国の制度に沿った方法です。
- iDeCoの掛金で税金を下げる|掛金は全額が所得控除。月2万円なら、所得税・住民税の税率が合わせて20%の人で年約4.8万円軽くなります(iDeCoの2026年改正)
- ふるさと納税|どうせ払う住民税の一部を、自己負担2,000円で返礼品に変えられます(子ども2人世帯のふるさと納税)
- 医療費控除|家族の医療費が年10万円を超えた年は確定申告で戻ります(e-Taxでの申告)
- 生命保険料控除の枠を使い切る|一般・介護医療・個人年金の3つの枠を確かめます(生命保険の見直し)
- 手取りを「育てる」|残ったお金の行き先を決めるほうが、長い目で見て家計への効き目は大きくなります(次の章)
扶養控除等申告書に事実と違う人数を書くと、その場の税金は減っても年末調整や確定申告で必ず精算され、不足分を払うことになります。
例:明細を読めるようになって変わったこと(架空の例)
46歳・扶養2人の会社員が、夏のボーナスの明細を見て「去年より引かれている気がする」とモヤモヤしていたとします。明細を5つに分けてみると、増えたのは支援金を入れても数百円でした。一方で、生命保険料控除の個人年金の枠が丸ごと空いていて、iDeCoにも入っていませんでした。
iDeCoに月2万円で入り、年末調整で控除を出すと、翌年からの税金は年5万円ほど軽くなります。金額以上に大きいのは、「自分は明細を読める」という安心感です。家計の安心は、手取りの額そのものより、分かっていることから生まれます。
残ったお金は「3つの財布」に
最後に、手元に残ったお金の話です。実は「いくら引かれたか」より、残ったお金をどう使うかのほうが、5年後、10年後の家計を大きく左右します。
ボーナスは「臨時のお金」と感じやすく、行き先を決めないと、数か月で消えてしまいがちです。これは意志が弱いからではなく、多くの人に共通する心のくせです。だからこそ、振り込まれる前に行き先を決めておくのが効きます。
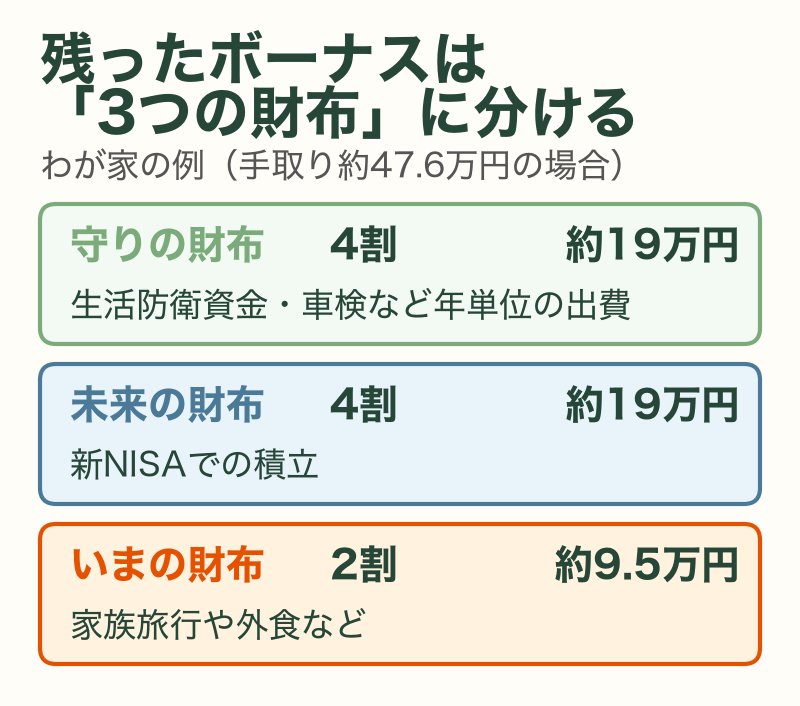
比率はわが家の例です。大切なのは割合より、先に分けておくことです。未来の財布は、新NISAの積立に回すと、設定したあとは自動で進みます。
もう1つ気をつけたいのが、住宅ローンやカードの「ボーナス払い」です。ボーナスは会社の業績で減ったりなくなったりすることもあります。ボーナスはないものとして毎月の家計を組み、出たら3つの財布に分ける順番をおすすめします。
まとめ|明細を3分だけ見てみる
- 明細の控除欄を5つのお金に分けて見る(いちばん大きいのは厚生年金)
- 前月の給料と扶養の人数から、自分の所得税率を国税庁の表で確かめる
- 年末調整の書類(生命保険料控除・iDeCo)を漏らさず出す
- 残ったお金は、振り込まれる前に3つの財布に分ける
私もかつては、ボーナスが出るたびに使い道を決めずに使い、数か月後に「あのお金はどこへ行ったんだろう」と後悔していました。明細の中身を知ろうとしたこともありませんでした。
仕組みが分かってからは、明細を開くのが怖くなくなりました。引かれた12万円の内訳を家族に説明できたら、それだけで家計の見え方が変わります。
この記事を閉じたら、明細を出して、5つのお金を確かめてみてください。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 冬のボーナスも同じ計算?
A. 基本的に同じです。社会保険料は支給の時点の率(2026年度中なら本記事と同じ)、所得税は前月の給料で税率が決まります。子ども・子育て支援金も対象です。12月は年末調整の還付と重なることが多いので、明細では分けて確かめてください。
Q. ボーナスが大きいと、保険料はどこまでも増える?
A. 上限があります。標準賞与額は、健康保険が年度の合計で573万円、厚生年金が1回あたり150万円までで、それを超える部分には保険料がかかりません(日本年金機構)。
Q. 前月に給料がなかったときは?
A. 前月に給料がなかった場合や、ボーナスが前月の給料の10倍を超える場合は、別の計算方法になります(国税庁)。該当しそうなときは、勤め先の給与担当に確かめてください。
あわせて読みたい
- 10月の給料で手取りが減るのはなぜ?
- 住民税が2026年6月から上がった理由
- iDeCo月6.2万円改正(2026年)の使い方
- 基礎控除95万円とは?2026年改正で手取りはどう変わるか
- ねんきん定期便の見方
免責事項・出典
本記事は、国税庁「令和8年分 源泉徴収税額表(賞与に対する源泉徴収税額の算出率の表)」、全国健康保険協会「令和8年度保険料率」、厚生労働省「令和8年度の雇用保険料率」、日本年金機構、こども家庭庁の公表資料をもとに、筆者が一般向けに整理したものです。計算例は特定の条件(東京・協会けんぽ・40歳以上など)にもとづく概算で、実際の金額は加入する健康保険、お住まいの地域、前月の給料、扶養の人数などで変わります。「架空の例」は実在の人物ではありません。個別の判断は、勤め先の給与担当・税務署・年金事務所などにご確認ください。本記事は特定の金融商品を勧めるものではありません。投資は元本保証ではありません。
- 国税庁 タックスアンサーNo.2523「賞与に対する源泉徴収」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2523.htm
- 国税庁「令和8年分 源泉徴収税額表」 https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/01.htm
- 全国健康保険協会「令和8年度保険料率のお知らせ」 https://www.kyoukaikenpo.or.jp/lp/2026hokenryou/
- 厚生労働省「令和8年度の雇用保険料率について」 https://www.mhlw.go.jp/content/001692566.pdf
- 日本年金機構「従業員に賞与を支給したときの手続き」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20141203.html
- 日本年金機構「報酬比例部分」 https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- こども家庭庁「子ども・子育て支援金制度について」 https://www.cfa.go.jp/policies/kodomokosodateshienkinseido
- 厚生労働省「毎月勤労統計調査」(2025年夏季賞与・労働政策研究・研修機構の整理) https://www.jil.go.jp/kokunai/blt/backnumber/2026/01_02/c_01.html
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。率と金額は国税庁・全国健康保険協会・厚生労働省・日本年金機構の公表資料をもとにしています。



コメント