
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は国税庁の公表資料をもとにしています。
親が70代、80代になり、実家に帰るたびに「うちも相続税がかかるのかな」と気になる。調べると「3,600万円から」「実家があっても特例で8割減になるから大丈夫」と書いてある。それなら、うちは関係なさそうだ。そう思っている方も多いと思います。
でも実は、自宅の土地を8割減らして評価できる特例は、誰が実家を継ぐかで使えるかどうかが決まります。使えるのは、親の配偶者、同居していた家族、持ち家に住んでいない別居の子などです(国税庁)。持ち家に住んでいる別居の子が、ひとり残った親から実家を継ぐと、原則として使えません。
この記事では、①相続税がかかるライン ②実家の土地の評価の出し方 ③自宅の土地の8割減が使える人・使えない人 ④両親それぞれの相続で2回判定する架空の例 ⑤0円でも申告が要る家と、生前贈与の「7年」 ⑥親が元気なうちに家族で確かめることを、図で説明します。
① 相続税は3,000万円+600万円×法定相続人の数を超えるとかかる
② 実家の土地は路線価×面積で評価する(売れる値段ではない)
③ 自宅の土地の8割減は誰が継ぐかで使えるかが決まる
④ 両親それぞれの相続で2回判定する。特例で0円になる家も申告は必要
相続税は「3,000万円+600万円×人数」から
相続税は、亡くなった人の財産の合計が「基礎控除」を超えた部分にだけかかります(国税庁)。基礎控除は全国どこでも同じ計算式です。
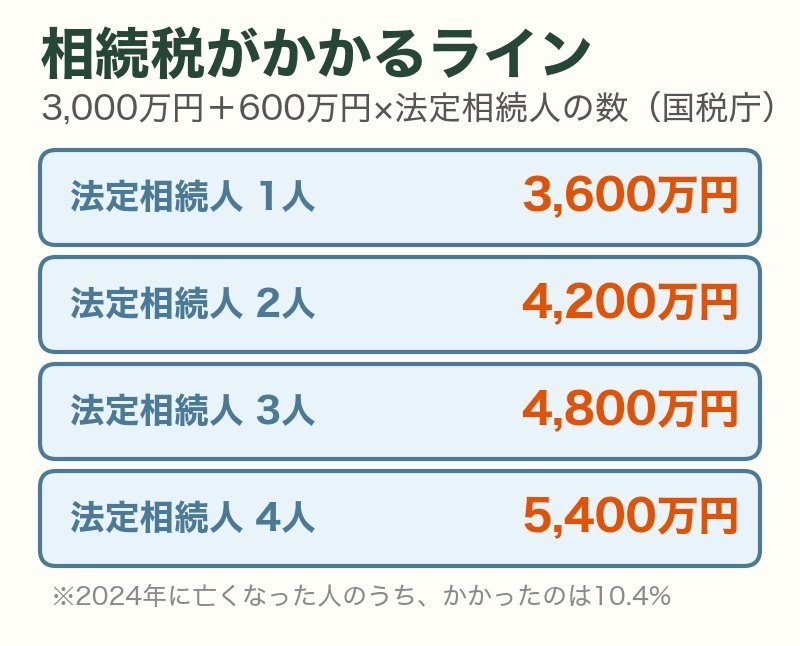
- 法定相続人1人|3,600万円
- 2人|4,200万円
- 3人|4,800万円
- 4人|5,400万円
法定相続人は、配偶者がいれば必ず配偶者、そのほかは子ども(亡くなっていれば孫)、子どもがいなければ父母、その次が兄弟姉妹です。たとえば「父が亡くなり、母と子ども2人」なら3人で4,800万円、「母が亡くなり、子ども2人」なら2人で4,200万円です。
相続の放棄をした人がいても、法定相続人の数は放棄がなかったものとして数えます(国税庁)。
財産の合計がこのラインを超えなければ、相続税はかからず、申告も原則いりません。国税庁によると、2024年に亡くなった人のうち、相続税がかかったのは10.4%でした(前の年は9.9%)。約1割の家にかかり、その割合は少しずつ上がっています。

うちの実家、子どもは2人だから4,200万円まで大丈夫ってこと?

そこで大事なのが、実家がいくらと評価されるかなんだ。売れる値段とは違う数字を使うんだよ。
実家の土地は「売れる値段」ではなく路線価で評価
相続税では、土地は「路線価」で評価します。路線価は、国税庁が毎年決める、道路ごとの土地1㎡の値段です。地価公示価格などを基にした価格の80%程度を目安に決められています(国税庁)。
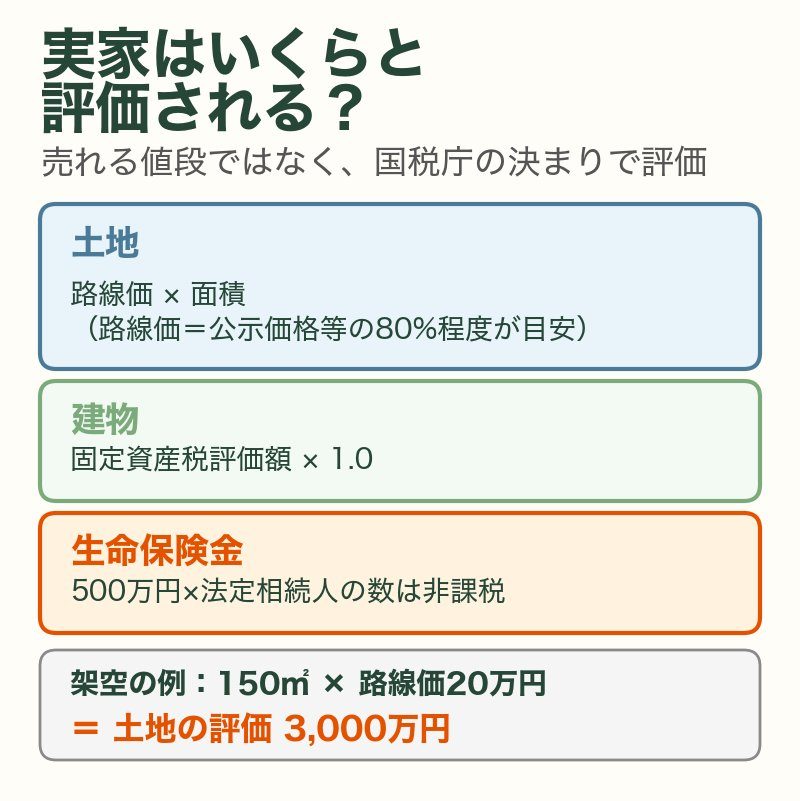
- 土地|路線価×面積(形や角地などで少し調整)。路線価が決まっていない地域は、固定資産税評価額×国税庁が決める倍率
- 建物|固定資産税評価額×1.0(国税庁)
- 預金・株・投資信託|亡くなった日の残高や値段
- 生命保険金|500万円×法定相続人の数までは相続税がかからない(国税庁)
路線価は、国税庁の路線価図のサイトで、住所から探せます。実家の前の道路に書いてある数字(1㎡あたり・千円単位)に、土地の面積をかけると、だいたいの評価額が出ます。たとえば「200C」と書いてあれば1㎡20万円で、うしろのアルファベットは土地を借りている人の権利の割合を表す記号なので、自宅の土地を見るときは数字だけ使います。建物の評価額は、毎年春に届く固定資産税の納税通知書(課税明細書)に書いてあります。
ここから、借入金や葬式費用を差し引きます。逆に、親の口座から子ども名義の口座に移しただけで、実際は親のお金というもの(名義預金)は、親の財産として数えます。
自宅の土地8割減は「誰が継ぐか」で決まる
実家があっても相続税がかからない家が多いのは、自宅の土地の評価を8割下げる特例(小規模宅地等の特例)があるからです。亡くなった人が住んでいた土地なら、330㎡まで評価額を80%減らせます(国税庁)。3,000万円の土地なら、600万円として計算できます。
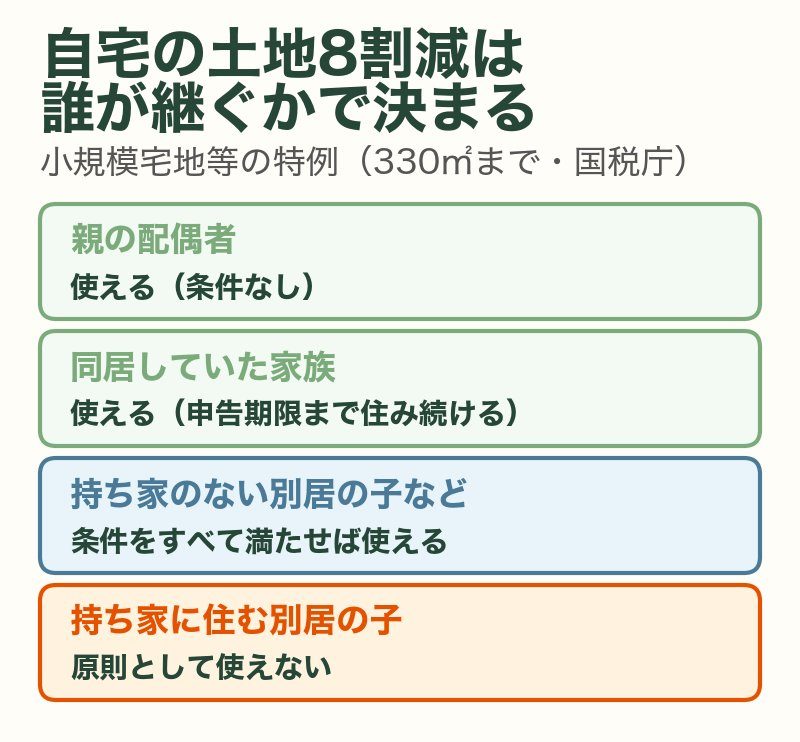
ただし、使えるかどうかは実家を継ぐ人で決まります。
- 亡くなった人の配偶者|条件なしで使える
- 同じ家に住んでいた家族|申告期限まで住み続け、土地を持ち続ければ使える
- 持ち家に住んでいない別居の子など|亡くなった人に配偶者も同居の相続人もいないこと、相続の前3年以内に自分や配偶者などの持ち家に住んだことがないこと、などの条件をすべて満たせば使える
つまり、持ち家に住んでいる別居の子が、ひとり残った親から実家を継ぐときは、原則として8割減が使えないのです。親が老人ホームに入っていた場合でも、要介護認定などの条件を満たしていれば、実家に住んでいたものとして扱われることがあります。
うちは2人とも持ち家だから…母が一人になってからだと使えないのね。
そう。だから両親それぞれの相続で、別々に判定するんだ。
一次と二次で2回判定する(架空の例)
両親のうち1人目が亡くなったときの相続を「一次相続」、2人目のときを「二次相続」といいます。同じ実家でも、2回で結果が変わることがあります。
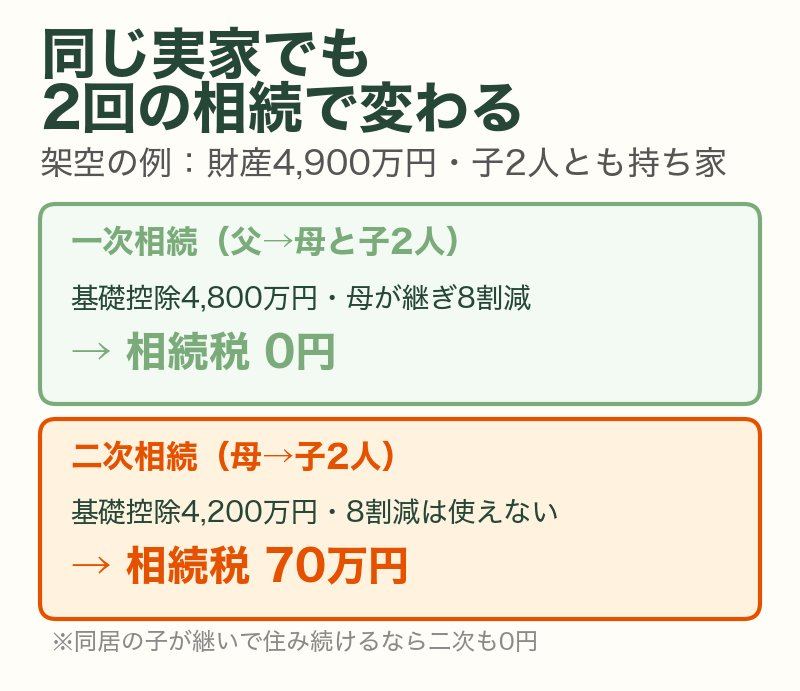
架空の例:実家の土地150㎡で路線価20万円(評価3,000万円)、建物の固定資産税評価額400万円、預金1,500万円で、財産の合計は4,900万円。子どもは2人で、どちらも持ち家に住んでいます。
一次相続(父が亡くなる):相続人は母と子2人の3人で、基礎控除は4,800万円。母が実家を継げば土地は600万円になり、合計2,500万円で基礎控除の中です。相続税は0円です。
二次相続(母が亡くなる):同じ4,900万円が残ったとすると、相続人は子2人で基礎控除は4,200万円。子は2人とも持ち家に住んでいるので8割減は使えず、はみ出すのは700万円です。これを2人で分けたとして350万円ずつに10%をかけ、相続税の総額は70万円になります。
もし子の1人が母と同居していて、実家を継いで申告期限まで住み続けるなら、土地は600万円になり、合計2,500万円で0円です。同じ財産でも、誰が継ぐかで70万円と0円に分かれるのです。
配偶者には、相続した財産が1億6,000万円までか、法定相続分までなら相続税がかからない仕組み(配偶者の税額軽減)もあります。一次相続で母が多く継げば目先の税金は減りますが、そのぶん二次相続の財産が増えます。どう分けるかは、2回分を合わせて考えます。
0円でも申告が要る家・生前贈与の「7年」
ここで一番の落とし穴があります。自宅の土地の8割減や配偶者の税額軽減は、申告して初めて使える仕組みです。特例を使った結果0円になる家も、亡くなったことを知った日の翌日から10か月以内に申告が必要です(国税庁)。申告しないと特例は使えず、本来の税額に加えて加算税などがかかることがあります。
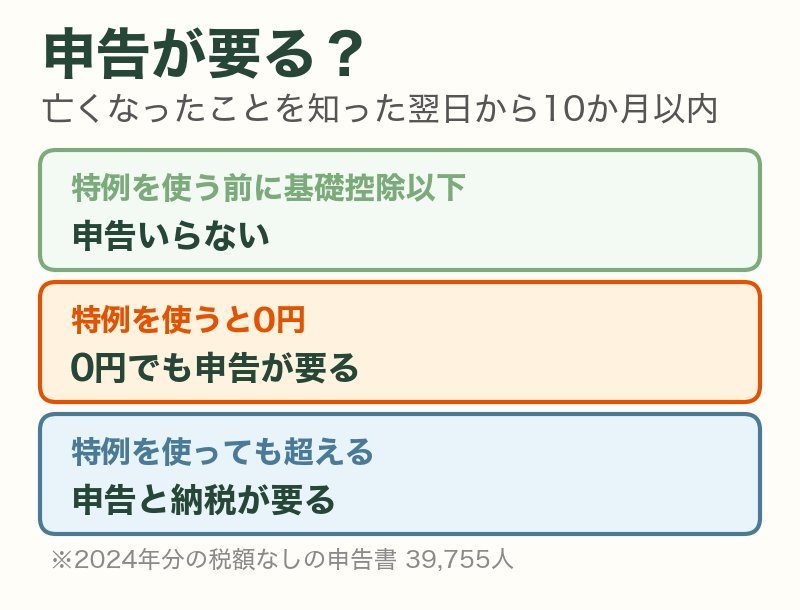
- 申告がいらない|特例を使う前の財産の合計が、基礎控除以下
- 0円でも申告が要る|基礎控除を超えるが、特例を使うと0円になる
- 申告と納税が要る|特例を使っても基礎控除を超える
国税庁の集計では、2024年に相続税の申告書を出した人のうち、税額のない申告書が39,755人分ありました。特例を使うために申告した家が、これだけあるということです。
生前贈与は「7年」さかのぼって足し戻される
親が元気なうちに少しずつ贈与する方法もありますが、2024年1月1日以後の贈与から、亡くなる前の7年以内に相続人などがもらった分は、相続財産に足し戻して計算するルールに変わりました(それまでは3年)。延びた4年分は、合計100万円までは足し戻しません(国税庁)。年110万円までの基礎控除がある「相続時精算課税」という方法もありますが、一度選ぶと元の方法に戻せません。どちらを使うかは、税務署や税理士に相談して決めます。
親が元気なうちに家族で確かめること
- 実家の評価を出す|路線価×面積と、固定資産税の課税明細書の建物の額
- 財産の合計を出す|預金・株・生命保険(非課税枠を引く)を足し、借入金を引く
- 誰が実家を継ぐか話す|一次・二次それぞれで、8割減が使えるかを当てはめる
- 申告が要るかを決める|特例で0円になる家は、10か月以内の申告を家族で共有しておく
「お父さんが亡くなったら」と切り出すのは難しくても、「相続税がかかるか、一度計算してみない?」なら話しやすくなります。数字の確認は、実家の今後や親の気持ちを聞くきっかけにもなります。親の介護や自分の老後と合わせて考えるときは親の介護・自分の老後・子の大学費の3つの財布を、物語で相続のイメージをつかみたいときはかぐや姫の遺産相続をご覧ください。
評価を出して、誰が継ぐかを話す。この2つを親が元気なうちにやっておけば、いざというときの10か月に慌てずに済むよ。
まとめ|今日やる3つのこと
- 路線価を調べる|国税庁の路線価図サイトで実家の前の道路の数字を見て、面積をかけます
- 基礎控除と比べる|3,000万円+600万円×法定相続人の数を、一次・二次それぞれで出します
- 誰が継ぐかを家族で話す|持ち家の子が継ぐなら、自宅の土地の8割減が使えない前提で計算します
相続税は「お金持ちの話」と思われがちですが、実家と預金があれば、どの家にも関係する可能性があります。
でも、見る数字は多くありません。路線価、預金の残高、相続人の数、そして誰が実家を継ぐか。この4つが分かれば、うちに相続税がかかるか、申告が要るかは自分で判定できます。
この記事を閉じたら、国税庁の路線価図サイトで、実家の前の道路の数字を探してみてください。それが、親と相続の話を始める最初の数字になります。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 実家がマンションの場合は?
A. 建物の部分は固定資産税評価額を基に、土地は敷地全体の評価額に持ち分の割合をかけて計算します。2024年1月1日以後の相続からは、マンションの評価を実態に近づける補正もあります。詳しい計算は税務署や税理士に確かめてください。
Q. 相続税がかからなくても、何か手続きはいる?
A. 相続税の申告は不要でも、実家の名義変更(相続登記)や預金の解約などの手続きは必要です。相続税の申告とは別に進めます。
Q. 借金のほうが多かったら?
A. 借金などの債務は財産から差し引けます。財産より借金が多いときは「相続放棄」という方法がありますが、相続があったことを知った日から3か月以内に家庭裁判所で手続きが必要です。
Q. 生命保険で相続税は減らせる?
A. 受取人が相続人の死亡保険金は、500万円×法定相続人の数まで相続税がかかりません(国税庁)。預金で残すより、この枠の分だけ課税される財産が少なくなります。
あわせて読みたい
免責事項・出典
本記事は、国税庁の公表資料をもとに、筆者が一般向けに整理したものです。記事内の金額は条件を置いた架空の例で、土地の評価は形や面する道路などで調整が入ります。小規模宅地等の特例や配偶者の税額軽減の要件は細かく、家族の状況によって使えるかどうかが変わります。相続税の課税の有無や税額、申告の要否は、税務署や税理士にご確認ください。
- 国税庁 タックスアンサーNo.4152「相続税の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁 タックスアンサーNo.4155「相続税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm
- 国税庁 タックスアンサーNo.4124「小規模宅地等の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁 タックスアンサーNo.4602「土地家屋の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm
- 国税庁「令和8年分の路線価等について」 https://www.nta.go.jp/information/release/kokuzeicho/2026/rosenka/index.htm
- 国税庁 タックスアンサーNo.4114「相続税の課税対象になる死亡保険金」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm
- 国税庁 タックスアンサーNo.4158「配偶者の税額の軽減」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm
- 国税庁 タックスアンサーNo.4161「贈与財産の加算と贈与税額の控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm
- 国税庁 タックスアンサーNo.4103「相続時精算課税の選択」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm
- 国税庁 タックスアンサーNo.4205「相続税の申告と納税」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm
- 裁判所「相続の放棄の申述」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_13/index.html
- 国税庁「令和6年分 相続税の申告事績の概要」 https://www.nta.go.jp/information/release/kokuzeicho/2025/sozoku_shinkoku/pdf/sozoku_shinkoku.pdf
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は国税庁の公表資料をもとにしています。



コメント