

※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。保険料率と金額は全国健康保険協会・日本年金機構・厚生労働省の公表資料をもとにしています。
10月の給与明細を見て、給料は変わっていないのに手取りが減っていると気づいた方も多いと思います。
これは、保険料の「率」が上がったからではありません。会社員の社会保険料は、4〜6月の給料をもとに年に1回「等級」が決め直され、その新しい保険料が10月の給料から天引きされるのです。春に残業が多かった人ほど、秋に天引きが増えやすくなります。
この記事では、①なぜ10月に変わるのか ②等級(標準報酬月額)とは何か ③いくら変わるのか(早見表)④明細のどこを見ればよいか ⑤これからの変化を、図と表で説明します。
① 10月に変わるのは保険料の率ではなく、あなたの等級(4〜6月の給料で年1回決め直し)
② 等級が2つ上がると、本人負担は年7万〜11万円ほど増える(40〜64歳・東京・月26万〜56万円の例)
③ 増えた分は、将来の年金や病気の時の手当にも返ってくる
なぜ10月に変わる?4〜6月の給料で1年分が決まる
会社員の健康保険料と厚生年金保険料は、給料そのものではなく、「標準報酬月額」という区切りのよい金額をもとに計算されます。この金額は、毎年1回、まとめて決め直されます。これを「定時決定」といいます。
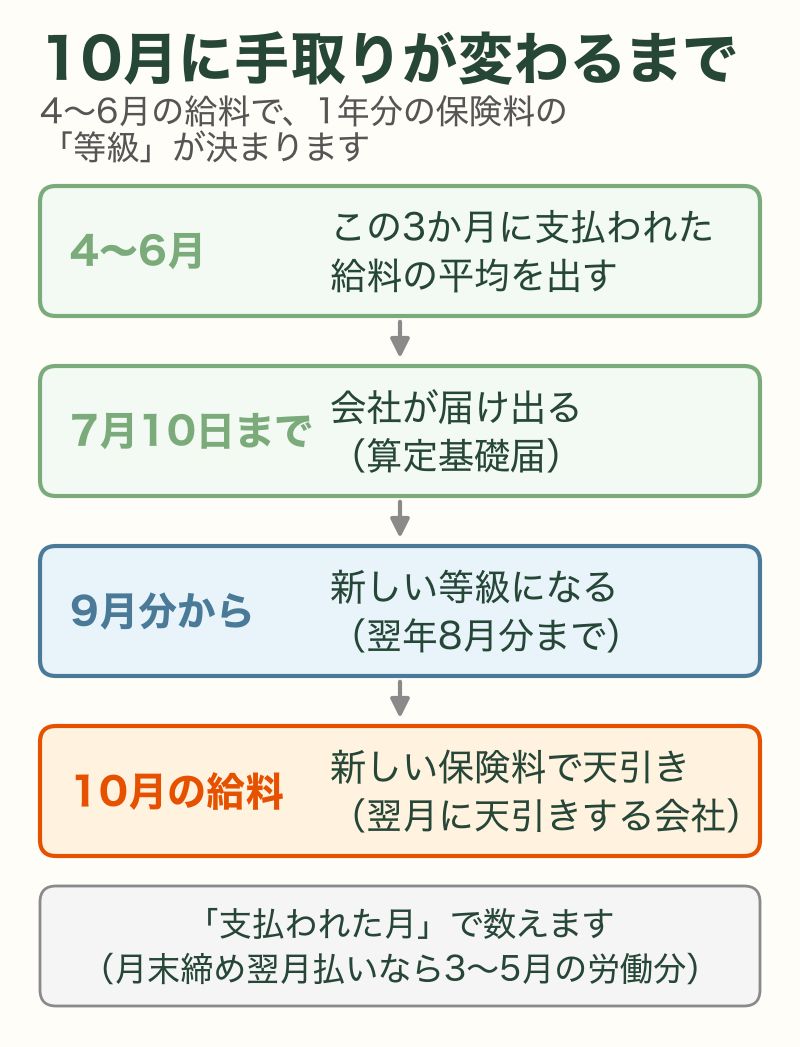
対象は、7月1日時点で会社の社会保険に入っている全員です(日本年金機構)。昇給していない人も、給料が1円も変わっていない人も対象になります。
決め直した金額は9月分から翌年8月分まで使われます。そして多くの会社は、9月分の保険料を10月に払う給料から天引きします。だから10月に手取りが変わるのです。
ただし、会社によっては9月の給料から天引きする「当月控除」の場合もあります。自分の会社がどちらかは、去年の9月と10月の明細を並べて、社会保険料の欄が動いた月を見れば分かります。動いたほうが、あなたの会社の反映月です。
見るのは4〜6月に支払われた給料です。月末締め・翌月払いの会社なら、実際に効くのは3〜5月に働いた分になります。給与明細の「支給日」で数えてください。
年の途中で給料が大きく変わったとき
定時決定は年1回ですが、昇給や降給などで固定の給料が変わり、その後3か月の平均で等級が2つ以上変わり、その3か月とも給料の支払いの対象になった日が17日以上ある場合は、年の途中でも見直されます(随時改定・日本年金機構)。残業代だけが増えた場合は、これに当たりません。

給料は変わってないのに、どうして10月だけ手取りが減ったの?

春の給料で保険料の「等級」が決め直されて、それが10月の給料から反映されたんだ。4月から6月に残業が多かった年は、上がりやすいんだよ。
「標準報酬月額」と「等級」とは
標準報酬月額は、実際の給料を区切りのよい金額に当てはめたものです。たとえば月の給料が31万2千円の人も、32万8千円の人も、同じ「32万円」になります。この区切りを「等級」と呼びます。
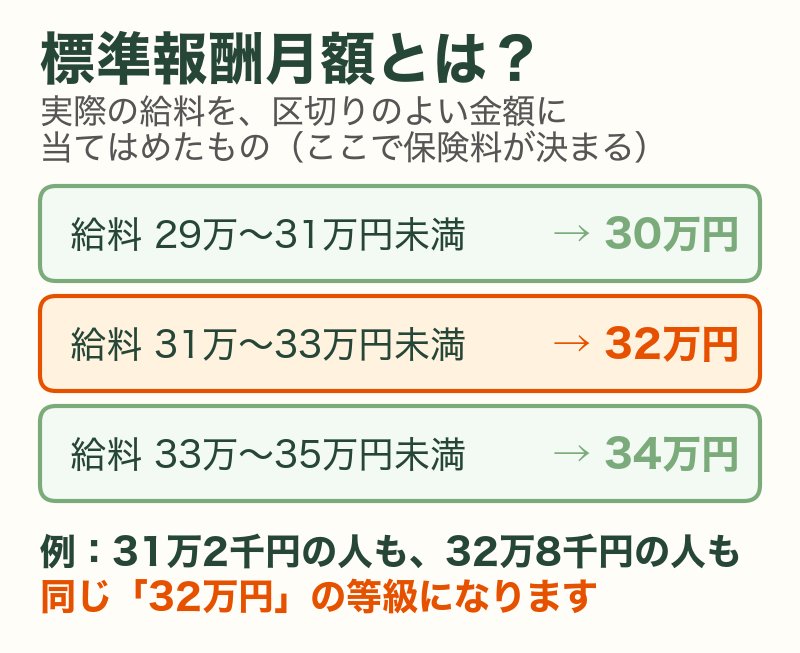
反対に、30万8千円の人は、32万円ではなく30万円の等級です。このように、区切りの境目をまたぐと、等級が1つ上がります。1万円の差で等級が変わることもあれば、2万円動いても同じ等級のままのこともあります。
等級は、給与明細には書かれていないことがほとんどです。明細に出るのは天引きされた金額だけなので、元になっている等級は見えにくいのです。
標準報酬月額は、保険料を決めるだけの数字ではありません。病気やけがで休んだときの傷病手当金は、標準報酬月額をもとにした1日あたりの金額のおよそ3分の2が支給されます。厚生年金の受け取り額も、働いていた間の標準報酬月額の平均で決まります。等級は「払う側」と「もらう側」の両方に効く数字なのです。
なお、等級の区切りは健康保険と厚生年金で少し違います。健康保険は50段階(月5万8千円〜139万円)、厚生年金は32段階(月8万8千円〜65万円)です。
いくら変わる?等級別の早見表
下の表は、40〜64歳で、協会けんぽ東京支部に入っている人の例です。40歳以上は介護保険料も上乗せされます。本人が負担する、健康保険・介護保険・子ども・子育て支援金・厚生年金の合計です。自分の金額に近い行を見てください。
| 標準報酬月額 | 本人負担 (月) | 1つ上の 等級との差 |
|---|---|---|
| 26万円 | 39,000円 | — |
| 28万円 | 42,000円 | +3,000円 |
| 30万円 | 45,000円 | +3,000円 |
| 32万円 | 48,000円 | +3,000円 |
| 34万円 | 51,000円 | +3,000円 |
| 36万円 | 54,000円 | +3,000円 |
| 38万円 | 57,000円 | +3,000円 |
| 41万円 | 61,500円 | +4,500円 |
| 44万円 | 66,000円 | +4,500円 |
| 47万円 | 70,500円 | +4,500円 |
| 50万円 | 75,000円 | +4,500円 |
| 53万円 | 79,500円 | +4,500円 |
| 56万円 | 84,000円 | +4,500円 |
合計がきりのよい数字なのは偶然ではありません。東京支部の場合、健康保険と介護保険で11.47%、子ども・子育て支援金0.23%、厚生年金18.3%を合わせると30%。会社と半分ずつなので、本人負担は標準報酬月額のちょうど15%です。都道府県や健康保険組合によって率は違うので、実際の金額は勤め先の率で確かめてください。
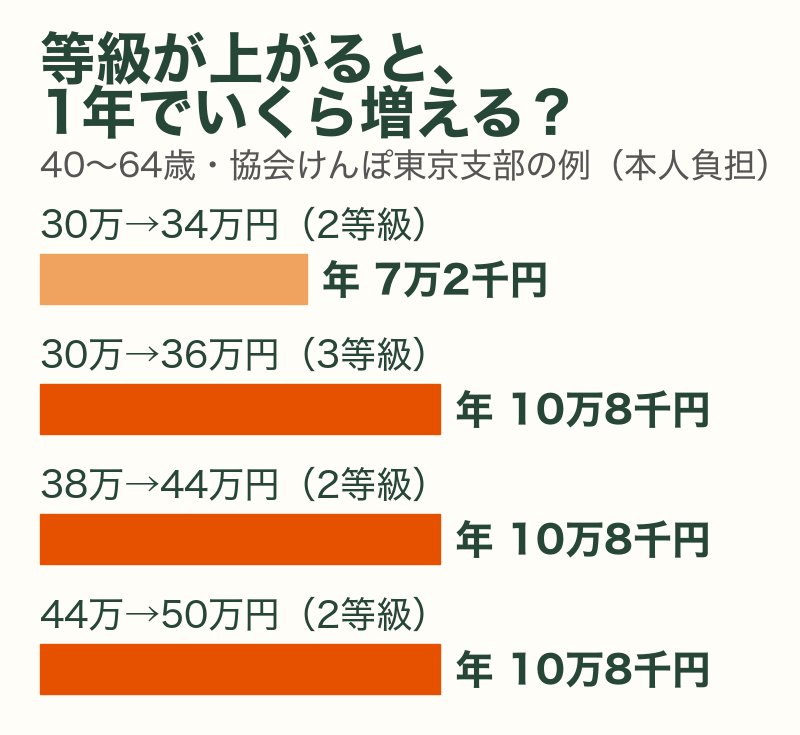
この表の範囲(月26万〜56万円)では、等級が2つ上がると、本人の負担は月6,000〜9,000円、年7万〜11万円ほど増えます。家計にとっては小さくない金額です。
ただし、この負担は消えてしまうわけではありません。厚生年金の分は将来の年金額に反映され、病気やけがで休んだときの傷病手当金の計算の元にもなります。手取りは減りますが、受け取る側は増えるのです。
例:春の残業で3等級上がった場合(架空の例)
44歳・東京の会社員で、ふだんの標準報酬月額が30万円の人が、4〜6月に残業が続き、平均が36万円台になったとします。この場合、10月から本人負担は月4万5,000円から5万4,000円へ、月9,000円・年10万8,000円増えます。
この人は何も間違えていません。残業代もきちんと受け取っています。ただ、春の稼ぎの記憶は夏には薄れ、秋に天引きの増加だけが目に入る。ここに「なぜ?」が生まれます。7月の時点で4〜6月の明細3枚の平均を出しておけば、秋の変化は前もって分かります。
「保険料率が毎年上がる」は古い情報
「10月に手取りが減るのは、厚生年金の保険料率が毎年9月に上がるから」という説明を見かけることがあります。しかし、これは今は正しくありません。
厚生年金の保険料率は、2004年の改正で段階的に引き上げられ、2017年9月を最後に18.3%で固定されています(日本年金機構)。それから一度も動いていません。
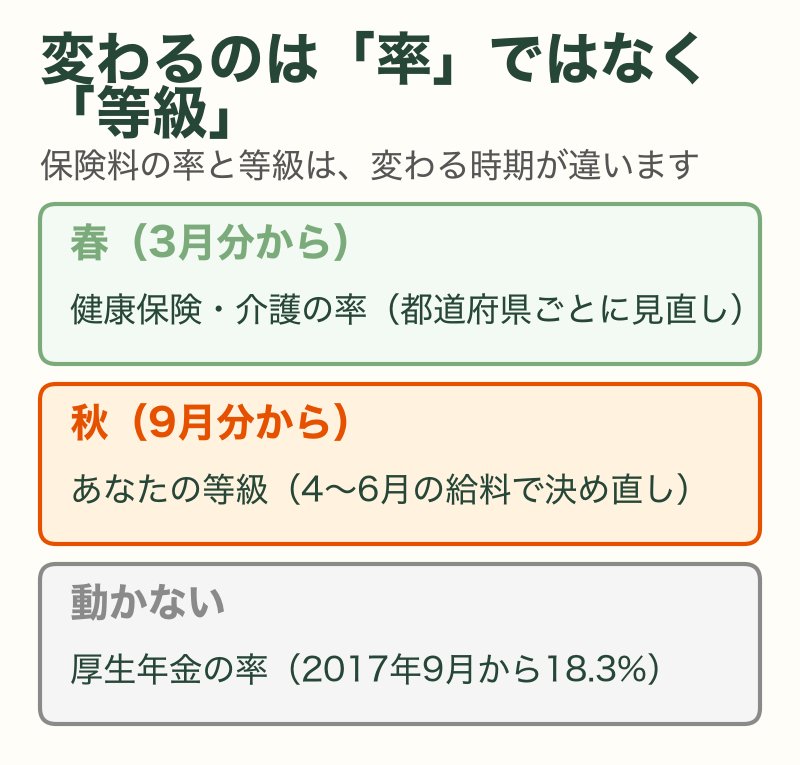
健康保険と介護保険の率は、毎年3月分(4月に払う分)から、都道府県ごとに見直されます。つまり率が動くのは春、等級が動くのは秋です。この2つを分けて覚えておくと、明細の変化が読めるようになります。
4〜6月の残業は減らすべき?
「4〜6月は残業を減らせば保険料を抑えられる」という助言をよく見かけます。仕組みとしては正しいのですが、この記事ではそのままお勧めしません。理由は3つです。
- 残業は選べないことが多い|決算や年度初めなど、4〜6月はむしろ忙しい会社が多いはずです
- 減った分がまるごと損ではない|厚生年金の分は将来の年金に返り、傷病手当金などの元にもなります
- 大事なのは「知っておくこと」|10月に天引きが増えると分かっていれば、9月のうちに家計の準備ができます
知らないまま10月を迎えて慌てるのと、分かっていて構えているのとでは、全然違うわね。
そうなんだ。制度は変えられないけど、驚かないことは選べる。ここがいちばん大事なところだよ。
手取りが減ったら、明細の3行を見る
10月の手取りが減ったと気づいたら、9月と10月の明細を並べて、次の3つを順に見てください。
- 健康保険料(介護保険料)の行|ここが動いていれば、等級が変わった可能性が高いです
- 厚生年金保険料の行|1と同じ方向に動いていれば、ほぼ確実に定時決定による変化です。厚生年金の率は動いていないので、金額が変わる理由は等級しかありません
- 総支給額の行|1と2が動いていないのに手取りが減っているなら、原因は社会保険料ではありません。残業代や手当の減少、住民税などを確かめます
それでも分からないときは、勤め先の給与担当に「今年の定時決定で、私の標準報酬月額は何円になりましたか」と聞くのが早道です。自分では調べられない数字なので、遠慮せずに聞いてかまいません。賞与の月なら、ボーナスの保険料が別に計算されていることもあります。
・「保険料の率が上がったから」→ 厚生年金の率は2017年から18.3%で動いていません。変わったのは等級です
・「昇給していないから自分は関係ない」→ 定時決定はすべての人が対象。残業代や手当の変化でも等級は動きます
・「4〜6月に働いた分で決まる」→ 4〜6月に支払われた給料で決まります
・「増えた分はまるごと損」→ 厚生年金の分は将来の年金に返ってきます
2027年から、上限が65万円→75万円に
最後に、これから数年かけて起きる変化を1つだけ押さえておきます。厚生年金の標準報酬月額には上限があり、いまは65万円です。給料がこれを超えても、厚生年金の保険料はそれ以上増えません。
上限がある理由について、厚生労働省は「年金の受け取り額に大きな差が出ないようにするため」「保険料の半分を負担する会社の負担を考えるため」と説明しています。ただ、賃金が上がってきたことから、上限を引き上げることになりました。
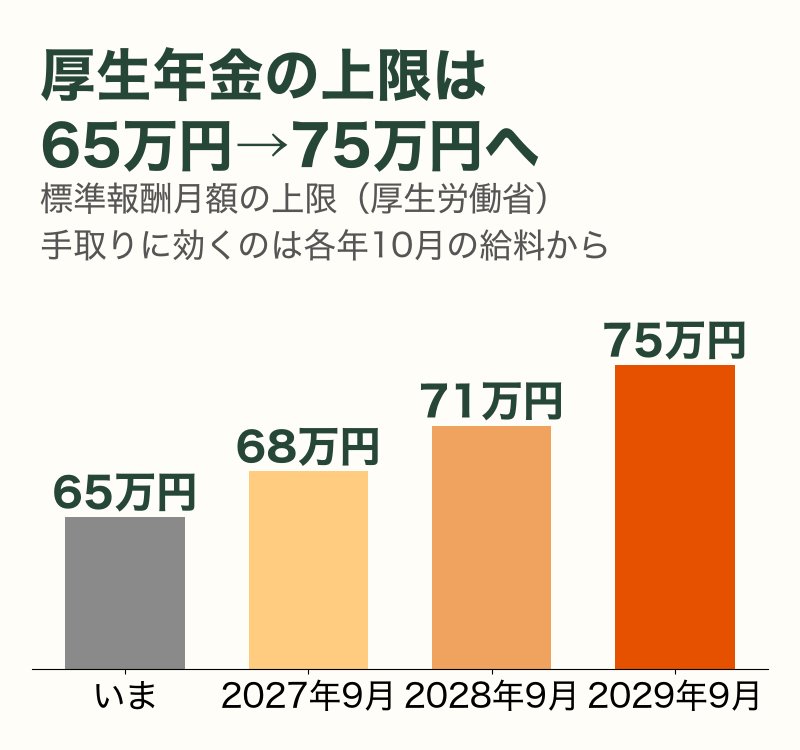
2025年に成立した年金制度改正法で、この上限が2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ、段階的に引き上げられることが決まりました(厚生労働省)。
厚生労働省の試算では、給料が月75万円以上の人は、本人の保険料が月9,100円増え、その状態が10年続くと、年金が月約5,100円増えて一生受け取れます。払う時期の家計には負担ですが、そのぶん年金も増える改正です。なお、健康保険の上限は139万円なので、65万円を超えても健康保険料は上がり続けます。
まとめ|今日やる3つのこと
- 4〜6月の給与明細3枚を並べる|総支給額の平均から、秋の等級の見当がつきます
- 去年の9月と10月の明細を見比べる|社会保険料が動いた月が、あなたの会社の反映月です
- 上がりそうなら、9月のうちに固定費を1つ見直す|通信費や生命保険など、一度見直せば効果が続くものから
配偶者がパートで働いている家庭は、106万円の壁の撤廃で配偶者側の手取りも変わることがあります。世帯の手取りは、両方を合わせて見てください。
「給料は変わっていないのに、手取りが減っている」——私も以前は、10月の明細を見て首をかしげ、そのまま忘れていました。
仕組みを知ってからは、春に残業が続いた年は「今年の秋は上がるな」と見当がつくようになりました。金額は変えられなくても、慌てずに済みます。
この記事を閉じたら、4月・5月・6月の給与明細を3枚だけ並べてみてください。それだけで、この秋の見通しが立ちます。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 昇給していないのに、なぜ等級が変わるの?
A. 定時決定は、基本給だけでなく残業代や通勤手当なども含めた、4〜6月の給料の平均で決まります。残業が多かった年は、昇給がなくても等級が上がることがあります。
Q. 年の途中で給料が大きく変わったら?
A. 昇給や降給など固定の給料が変わり、その後3か月の平均で等級が2つ以上変わった場合は、年の途中でも見直されます(随時改定)。残業代だけが増えた場合は、これに当たりません。
Q. 等級が上がると損なの?
A. その月の手取りは減りますが、厚生年金の分は将来の年金に反映され、傷病手当金などの計算の元にもなります。減る分と増える分の両方を見て考えてください。
あわせて読みたい
- 106万円の壁の撤廃とは?配偶者の社会保険・手取り・年金はどう変わるか
- ボーナスの手取りが少ないのはなぜ?
- 住民税が2026年6月から上がった理由
- 傷病手当金はいくら・いつまでもらえる?
- ねんきん定期便の見方
免責事項・出典
本記事は、日本年金機構「定時決定(算定基礎届)」、全国健康保険協会「令和8年度保険料額表(東京支部)」、厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」、日本年金機構「厚生年金保険料額表」の資料をもとに、筆者が一般向けに整理したものです。健康保険料率・介護保険料率は都道府県や健康保険組合によって異なります。本記事の金額は協会けんぽ東京支部・40〜64歳の場合の一例です。実際の天引き額は勤め先の料率と給与明細でご確認ください。標準報酬月額の個別の判定は、勤め先の給与担当・年金事務所・社会保険労務士にご確認ください。
- 日本年金機構「定時決定(算定基礎届)」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20121017.html
- 全国健康保険協会「令和8年度保険料額表」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/premium_prefectures/r08/index.html
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00024.html
- 日本年金機構「厚生年金保険料額表」(18.3%で固定) https://www.nenkin.go.jp/service/kounen/hokenryo/ryogaku/ryogakuhyo/index.html
- 日本年金機構「随時改定(月額変更届)」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-02.html
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。保険料率と金額は全国健康保険協会・日本年金機構・厚生労働省の公表資料をもとにしています。


コメント