
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は生命保険文化センター・厚生労働省・全国健康保険協会の公表資料をもとにしています。特定の保険商品をすすめるものではありません。
夫婦で毎月1万円ほど医療保険を払っているけれど、もう何年も入院していない。このままでいいのか、でも解約したあとに大きな病気をしたら……。「医療保険はいらない」という記事と「入らないと後悔する」という記事の両方を読んで、かえって決められなくなっている方も多いと思います。
でも実は、医療保険が要るかどうかは、加入率でも営業の話でもなく、いつでも使える貯蓄が100万円あるかと、会社員がすでに持っている公的な保障で判定できます。2026年8月に高額療養費の上限が上がりましたが、この物差しは変わりません。しかも「いらない」は一度決めたら終わりではなく、貯蓄が育つと答えが変わる判定です。
この記事では、①入院したら実際いくらかかるか ②会社員の公的保障 ③2026年8月の高額療養費の引き上げ ④貯蓄100万円で判定する3ステップ ⑤架空の家庭2つでの判定 ⑥解約や見直しの前に確かめることを、図で説明します。
① 入院の平均は16.0日・自己負担18.7万円(2025年度調査)
② 会社員には3割負担・高額療養費・傷病手当金の3段構えがある
③ いつでも使える貯蓄100万円があれば、民間の医療保険はいらない可能性が高い
④ 貯蓄が足りないうちは、安い保険で「貯蓄が育つまでの時間」を買う
入院したら実際いくら?(2025年の調査)
ここで判定するのは、全員が入っている国の健康保険(公的医療保険)ではなく、保険会社と契約して入院や手術のときに給付金を受け取る民間の医療保険です。生命保険文化センターの2025年度調査では、入院時に給付金が出る生命保険の加入率は65.6%でした。ただ、「みんな入っているから」は判定の材料になりません。
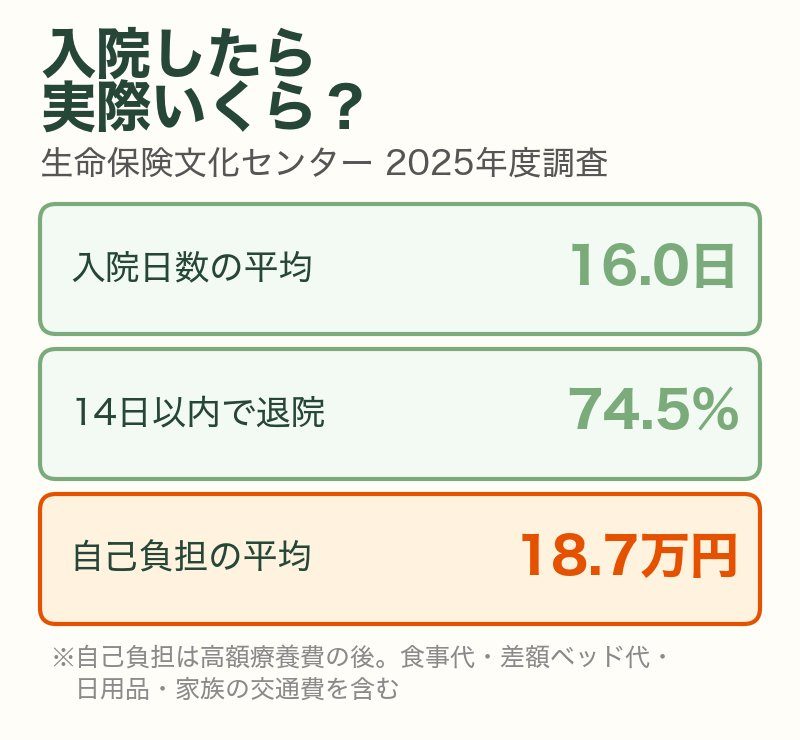
同じ調査で、入院の実際の数字は次のとおりです。過去5年間に入院した人は17.7%(約6人に1人)、直近の入院日数の平均は16.0日で、74.5%は14日以内に退院しています。入院したときの自己負担の平均は18.7万円で、これは高額療養費を使った後の、食事代・個室の差額・日用品・家族の交通費まで含めた金額です。
もちろん、長くかかる病気もあります。厚生労働省の患者調査(2023年)では、病院全体の平均在院日数は29.3日、脳卒中などの循環器の病気では34.6日です。だからこそ、次の公的保障とセットで考えます。

平均18.7万円……。うちの月1万円の保険料って、2年払えば入院1回分を自分で払えちゃう計算なのね。

そうなんだ。保険料と、実際にかかるお金を並べるところから始めよう。
会社員の公的保障は3段構え
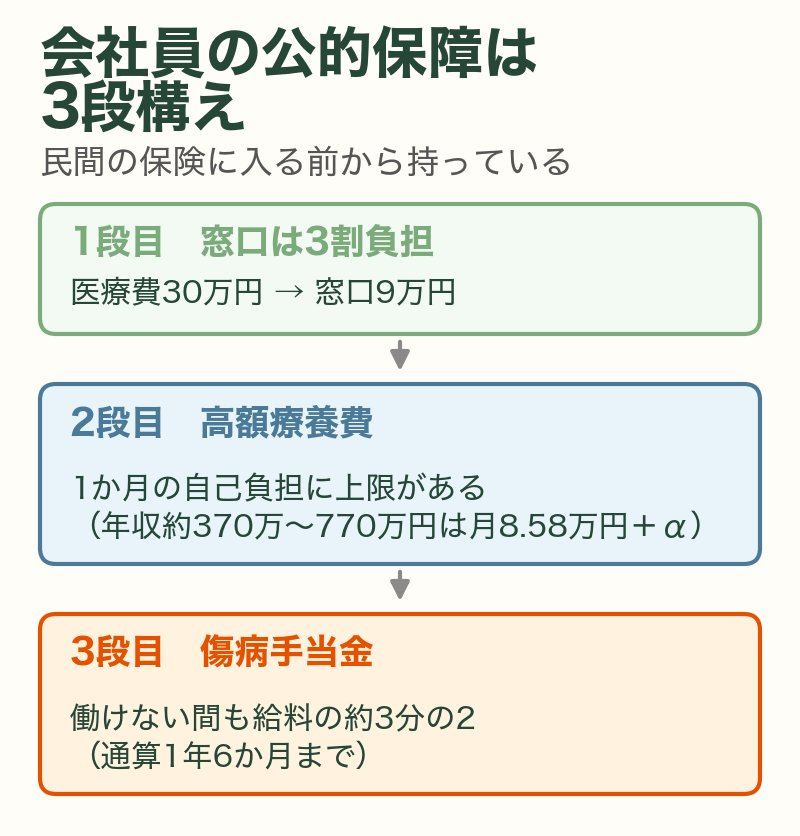
会社員には、民間の保険に入る前から3つの保障があります。これを知らずに保険を選ぶと、すでに持っている保障に二重にお金を払うことになります。
1段目:窓口は3割負担
現役世代の窓口負担は医療費の3割です。医療費が30万円なら、窓口で払うのは9万円です。
2段目:高額療養費で月の上限がある
高額療養費制度は、1か月(1日〜末日)の自己負担が上限を超えたら、超えた分が戻ってくる制度です。2026年8月の診療分から、年収約370万〜770万円の会社員の上限は「85,800円+(総医療費−286,000円)×1%」です。
架空の例:1か月の医療費が100万円(窓口3割で30万円)なら、上限は85,800円+7,140円=92,940円。申請すれば約20.7万円が戻ってきます。治療が長引いて直近12か月に3回以上上限に達すると、4回目からは上限が月44,400円に下がります(多数回該当)。同じ健康保険の家族の分を合算できる仕組みもあります。詳しくは高額療養費制度は2026年8月からどう変わる?で説明しています。
3段目:働けない間は傷病手当金
病気やけがで働けないとき、会社員には健康保険から給料のおよそ3分の2が、通算1年6か月まで支給されます(全国健康保険協会)。架空の例で月給30万円なら、1日約6,667円、1か月で約20万円です。治療費より怖い「収入が止まる」リスクを、すでにこの制度が支えています。ただし賞与は計算に入りません。計算は傷病手当金はいくら・いつまでもらえる?で説明しています。
さらに:健保組合の付加給付
大きな会社の健康保険組合には、独自に上乗せして払い戻す「付加給付」があるところもあります。「1か月の自己負担は2万円まで」といった組合なら、民間の医療保険の必要性はさらに下がります。勤め先の健保組合のサイトで「付加給付」「一部負担還元金」を調べてみてください。
なお、個室などの差額ベッド代は公的保険の対象外ですが、原則として患者が同意書にサインして希望した場合にかかるものです。病院の都合で個室に入ったときは、同意なしに請求されるものではないと厚生労働省の通知で示されています。
2026年8月の高額療養費の引き上げで変わること
2026年8月の診療分から、高額療養費の上限が引き上げられました。年収約370万〜770万円の区分では、上限に達した月の負担が月5,700円増えます(80,100円→85,800円の基本額)。一方で、4回目からの多数回該当の44,400円は据え置きで、新しく「年間上限」(この区分で年53万円)もできました(厚生労働省)。
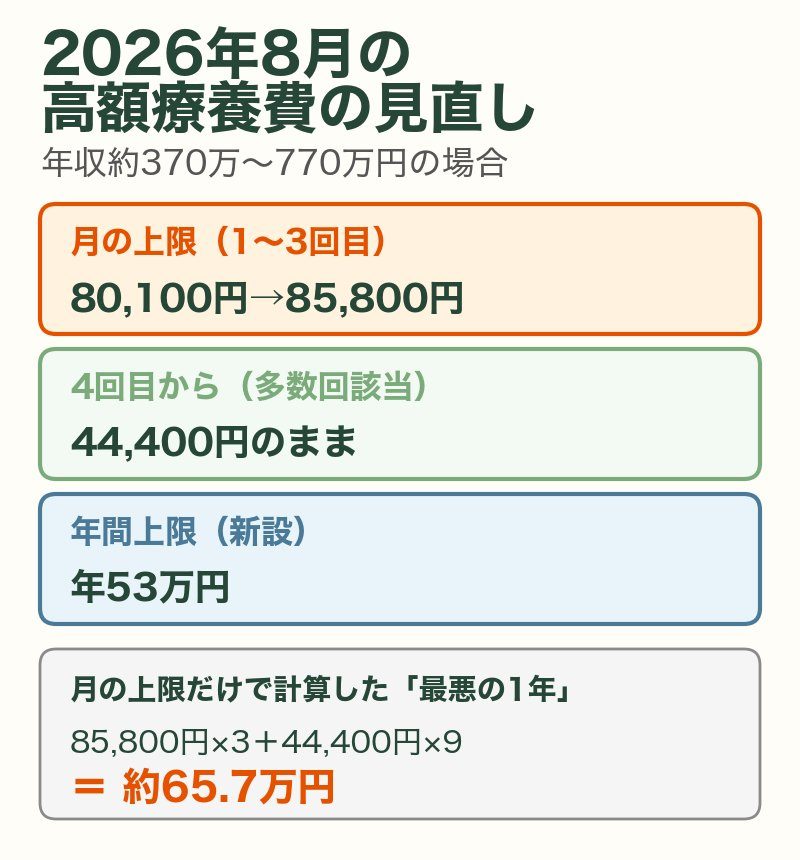
「最悪の1年」を、月の上限だけで計算してみます。架空の例で、年収500万円の会社員が1年間ずっと上限まで医療費を払った場合、最初の3か月は月85,800円、4か月目からは月44,400円で、85,800円×3+44,400円×9=約65.7万円です。年間上限によっては、これより少なくなることもあります。
つまり、上限は上がりましたが、「貯蓄で備えられる範囲か」という判定の物差しは変わっていません。なお2027年8月には、所得の区分がさらに細かく分かれる予定です。年収がその境目にいる人は、来年もう一度見直すと安心です。
「貯蓄100万円」で判定する3ステップ
材料がそろったので、判定です。順番に3つ確かめます。
ステップ1:いつでも使える貯蓄が100万円あるか
100万円の根拠は、平均的な入院(18.7万円)なら5回分で、月の上限だけで計算した最悪の1年(約65.7万円)にも届くからです。数えるのは、普通預金や定期預金など、すぐ使えるお金です。投資信託は、値下がりしたときに医療費のために売ることになりかねないので、ここでは数えません。まだ届いていなくても、架空の例で月3万円ずつ貯めれば約3年で届きます。
ステップ2:働けない間の生活費を傷病手当金でまかなえるか
傷病手当金(月給のおよそ3分の2)と、毎月の生活費を比べます。差が小さければ、収入が止まるリスクはほぼ制度で支えられています。賞与の割合が大きい家計は、傷病手当金に賞与が入らないので、想像より少なくなる点に注意します。
ステップ3:例外だけ個別に備える
貯蓄と公的保障で支えきれない例外は2つです。1つは先進医療で、公的保険の対象外のため全額自己負担になり、数百万円かかるものもあります。確率は低いので、ここは月数百円の先進医療特約で備える考え方があります(がん保険は40代に必要か?)。もう1つは働き方で、自営業やフリーランスには傷病手当金がありません。
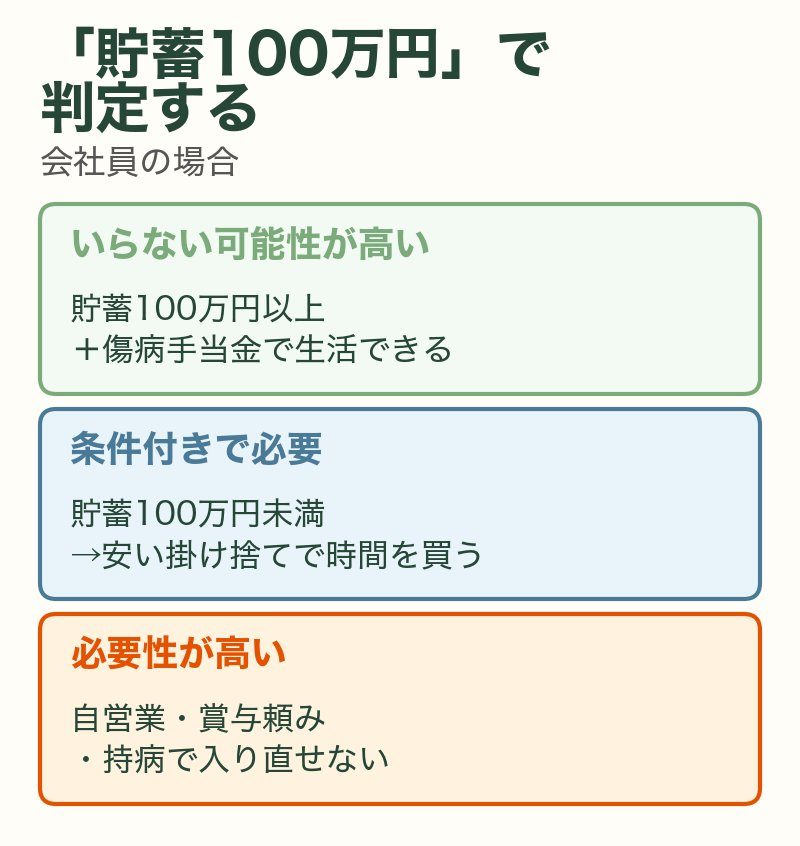
- いらない可能性が高い|会社員で、いつでも使える貯蓄が100万円以上あり、生活費を傷病手当金でまかなえる
- 条件付きで必要|会社員だが貯蓄が100万円未満。安い掛け捨てで「貯蓄が育つまでの時間」を買い、100万円に届いたら卒業を考える
- 必要性が高い|自営業・フリーランス、賞与の割合が大きい、持病があって再加入が難しい
それでも不安なときの考え方(架空の例2つ)
数字を見ても「解約するのは怖い」と感じるのは自然なことです。入院でまとまったお金を一度に払う場面は強く痛く感じる一方、月数千円の保険料はあまり痛く感じません。でも、月4,000円を25年払うと120万円です。支払いが小分けになっているだけで、感じ方が逆になってしまいます。不安は気持ちのままにせず、「もし来月入院したら、いくら払うか」という金額に置き換えると、判定できるようになります。
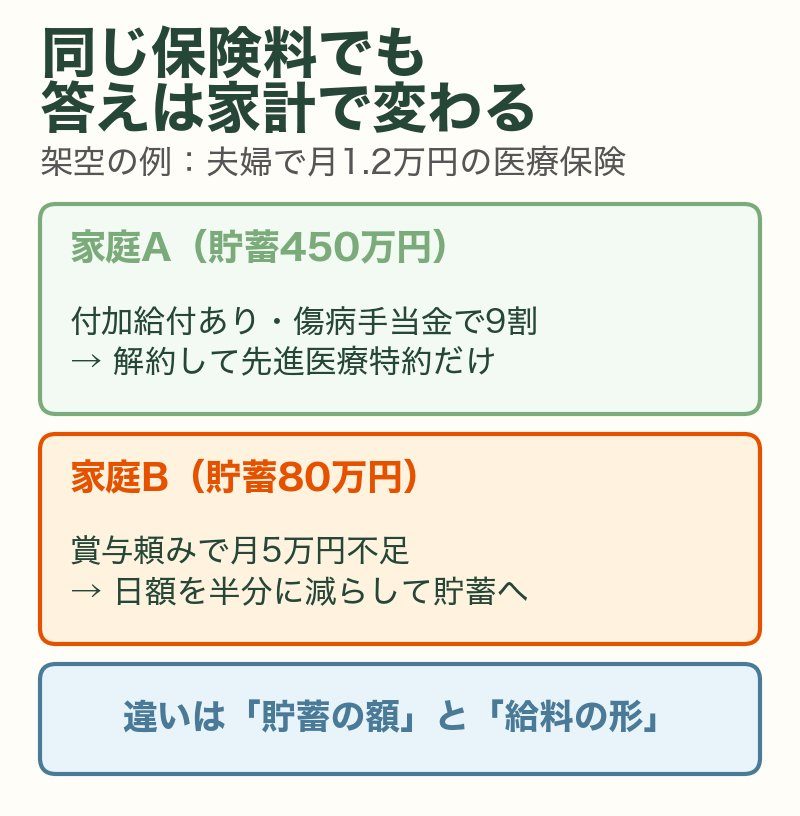
架空の例で、同じ「夫婦で月1.2万円の医療保険」でも、答えが分かれる2つの家庭を見てみます。
- 家庭A(44歳会社員・いつでも使える貯蓄450万円)|傷病手当金で生活費の9割をまかなえ、健保組合に月2万円で止まる付加給付もある。医療保険は解約し、先進医療特約の付いた安い保険だけ残す。浮いた月1万円は積み立てに回す
- 家庭B(47歳会社員・貯蓄80万円・賞与の割合が大きい)|貯蓄が判定ラインの手前で、傷病手当金だけでは生活費が月5万円ほど足りない。ゼロにはせず、入院日額1万円を5,000円に減らして保険料を下げ、差額を貯蓄へ。貯蓄が100万円を超えたら、あらためて解約を考える
2つの違いは、収入でも年齢でもなく、貯蓄の額と給料の形です。同じ保険でも、家計によって正反対の答えが出ます。だからこそ「みんなはどうしているか」ではなく、自分の数字で判定します。
解約・見直しの前に確かめること
- 持病ができると、同じ条件で入り直すのは難しい|解約は、貯蓄100万円などの判定を満たしてから。通院中や自覚症状があるときの解約は避けます
- いきなりゼロにしなくていい|入院日額を下げる「減額」という中間の方法もあります
- 保険料控除の効果は小さい|医療保険の保険料は介護医療保険料控除の対象で、所得税で最大4万円・住民税で最大2.8万円を所得から差し引けます。所得税率10%の人なら、軽くなる税金は年6,800円ほど。続ける理由にするには小さい金額です
- 入院日額は契約時の金額のまま|物価が上がっても「日額5,000円」は増えません。一方、貯蓄なら、使わなかった分はそのまま手元に残ります
1年間の医療費が10万円を超えたときは、確定申告で医療費控除も使えます(医療費控除を会社員がe-Taxで申請する方法)。死亡保障まで含めた保険全体の見直しは生命保険の見直しで説明しています。
保険で備えるか、貯蓄で備えるか、なのね。
そう。どちらも目的は同じなんだ。違いは使わなかったときに手元に残るかどうか。だから貯蓄が育つほど、保険の役目は小さくなっていくよ。
まとめ|今日やる3つのこと
- 健保組合の「付加給付」を調べる|「健保組合の名前+付加給付」で検索します。月2万円ほどで自己負担が止まる組合なら、判定は「いらない」側に大きく傾きます
- いつでも使える貯蓄の残高を見る|普通預金と定期預金の合計が100万円を超えているか
- 保険証券を1枚の表にする|月額・入院日額・払込が終わる年齢を書き出し、これから払う総額を出します
医療保険を「お守り」として持ち続けている方は、少なくありません。
でも、高額療養費や傷病手当金の仕組みを知ると、すでに手厚い保障を持っていたことに気づきます。不安の中身を調べないまま、不安ごとお金で外に任せている状態から、自分の数字で判定できる状態へ。それだけで、月末のたびのざわざわは小さくなります。
この記事を閉じたら、健保組合のサイトで「付加給付」を検索してみてください。5分で終わります。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 入院したら、平均でいくらかかる?
A. 2025年度の調査では、高額療養費を使った後の自己負担は平均18.7万円です(食事代・差額ベッド代・交通費などを含む)。入院日数の平均は16.0日で、74.5%は14日以内に退院しています。
Q. 貯蓄がまだ100万円ない場合は?
A. 安い掛け捨ての医療保険で当面の不足を埋めながら、浮いたお金で先に貯蓄を進める方法があります。貯蓄が100万円に届いた日が、保険を見直す目安です。
Q. 持病がある人向けの保険はどう考える?
A. 持病があっても入りやすい「引受基準緩和型」は、保険料が通常の医療保険より高く設定されるのが一般的です。通常型と保険料を並べ、同じ額を貯蓄した場合とも比べてから決めてください。
Q. 自営業でも同じ判定でいい?
A. いいえ。自営業やフリーランスには傷病手当金がないので、働けない間の収入への備えを含めて考える必要があります。
あわせて読みたい
免責事項・出典
本記事は、生命保険文化センター・厚生労働省・全国健康保険協会・国税庁の公表資料をもとに、筆者が一般向けに整理したものです。統計は調査時点の平均で、個々の医療費や自己負担額を示すものではありません。高額療養費の上限は年収の区分や加入している健康保険によって異なります。保険の加入・解約・減額の判断は、健康状態・家計・勤め先の制度によって答えが変わります。特定の保険商品をすすめるものではありません。実際の判断にあたっては、加入中の保険会社・勤め先の健康保険組合・協会けんぽなどにご確認ください。
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査《速報版》」 https://www.jili.or.jp/files/research/chousa/pdf/r7/seikatuhoshouchousa_2025sokuhouban.pdf
- 厚生労働省「令和5年(2023)患者調査の概況」 https://www.mhlw.go.jp/toukei/saikin/hw/kanja/23/index.html
- 厚生労働省「高額療養費制度の見直しについて」 https://www.mhlw.go.jp/content/12401000/001621844.pdf
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」 https://www.kyoukaikenpo.or.jp/g6/cat620/r306/
- 全国健康保険協会「高額な医療費を支払ったとき」 https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
- 国税庁 タックスアンサーNo.1140「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は生命保険文化センター・厚生労働省・全国健康保険協会の公表資料をもとにしています。特定の保険商品をすすめるものではありません。



コメント