
※当サイトはアフィリエイト広告を含みます。数字は生命保険文化センター・国税庁の公表資料をもとにしています。特定の保険会社・金融商品をすすめるものではありません。
子どもが生まれて、保険の窓口や知り合いに「学資保険は入っておいたほうがいい」と言われた。一方でネットには「学資保険はいらない、NISAのほうが増える」という記事が並んでいる。すでに入っている人も、このまま続けるか、解約するかで迷っていると思います。
でも実は、学資保険が要るかどうかは、返戻率やNISAとの増え方の比べ合いだけでは決まりません。学資保険は「引き出しにくい貯金」と「親が亡くなったときに残りの保険料を払わなくてよくなる保障」のセットだからです。貯金の部分だけを見て決めると、保障の部分を見落とします。
この記事では、①学資保険の2つの役割 ②返戻率を自分で計算する方法 ③親の死亡保障との重なり ④途中で引き出す可能性 ⑤加入中の人が解約の前に確かめる4つ ⑥学資保険が合う家庭・合わない家庭を、図で説明します。
① 学資保険は貯金+親の保障のセット。受け取る総額が払った総額を下回ることもある
② 返戻率は受取総額÷払込総額で、設計書から自分で出す
③ 親の死亡保障を別に十分持っているなら、保障の部分は重なる
④ 加入中なら、解約の前に解約返戻金・消える保障・控除・満期金の税金を確かめる
学資保険は「貯金」と「親の保障」のセット
学資保険(こども保険)は、子どもの入学や進学に合わせて祝金や満期保険金を受け取れる保険です。18歳から22歳まで毎年「学資年金」を受け取る型もあります。満期は子どもが15歳・17歳・18歳・20歳・22歳などで、保険会社によって違います(生命保険文化センター)。
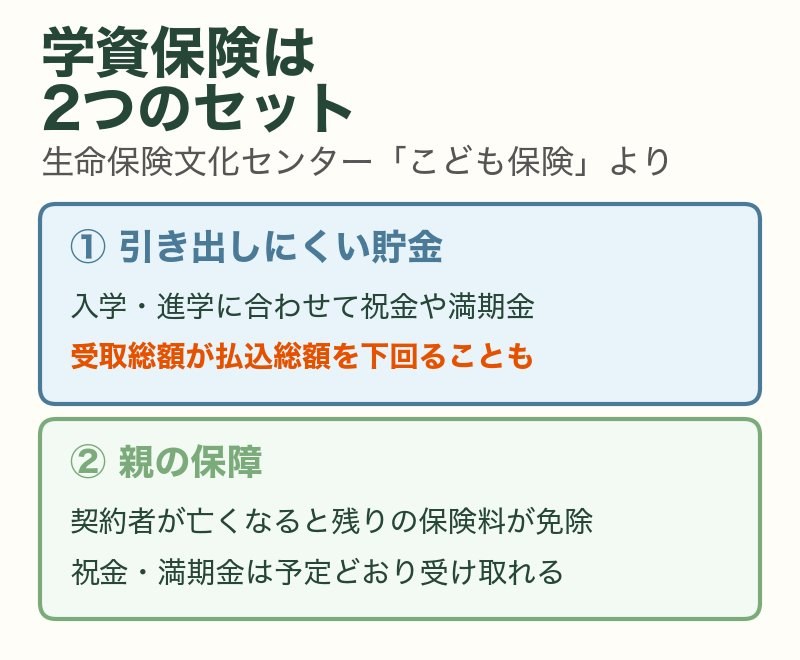
もう1つの役割が保障です。親などの契約者が亡くなった場合、一般的にその後の保険料を払わなくてよくなり(払込免除)、それでも祝金や満期保険金は予定どおり受け取れます。満期まで育英年金を受け取れる商品もあります。一方、子どもが亡くなった場合の死亡給付金は少額です。
そして生命保険文化センターは、学資保険は貯蓄の機能があるものの、受け取る総額が払った保険料の総額を下回ることがあると注意しています。「保険だから必ず増える」わけではありません。

学資保険って、貯金だと思ってた。保障も入っているのね。

そう。だから「貯金としてどうか」と「保障としてどうか」を分けて考えると、迷いが減るよ。
返戻率は設計書から自分で計算する
貯金としての力は「返戻率」で見ます。返戻率は、払ったお金に対して何%戻るかのことで、受取総額÷払込総額で計算します。100%を超えれば払った額より多く戻り、100%未満なら少なく戻ります。
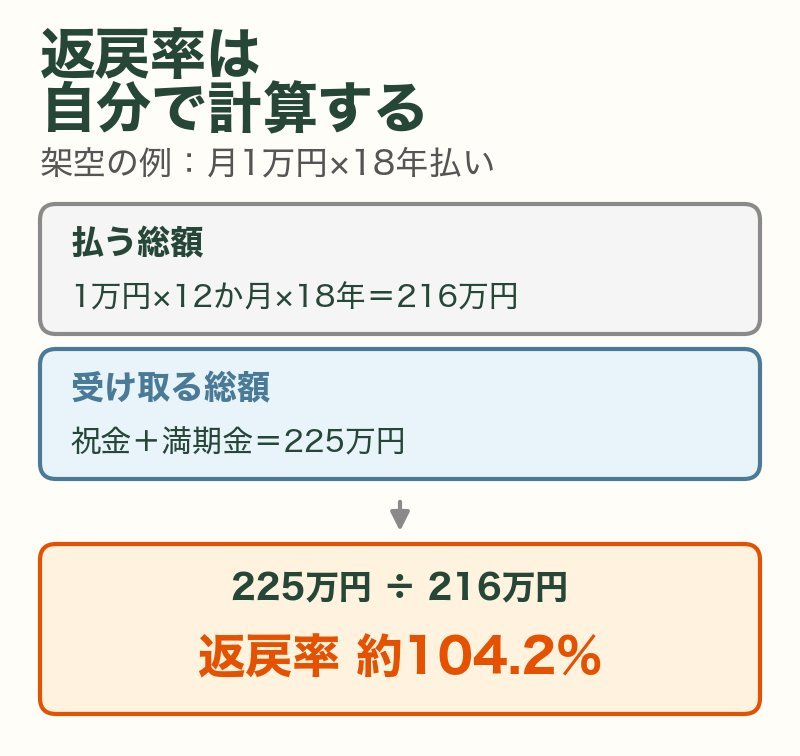
架空の例:月1万円を18年払う学資保険で、祝金と満期保険金の合計が225万円の場合。払う総額は1万円×12か月×18年=216万円なので、返戻率は225万円÷216万円=約104.2%です。18年かけて増える額は9万円です。
返戻率は、契約する時期・保険会社・子どもと親の年齢・払う期間で変わります。「学資保険の返戻率は○%」という一般論ではなく、手元の設計書の数字で計算してください。祝金を途中で受け取る型は、満期だけの型より返戻率が低めになることが多いので、比べるときは受取総額どうしで比べます。
受け取る時期も確かめます。祝金を小学校・中学校・高校の入学時に受け取る型は、早めにお金が戻る代わりに、大学の入学前に受け取る額は小さくなります。大学の費用に充てたいなら、いつ・いくら受け取るかを設計書の受取表で見て、大学の入学前に用意する現金と合っているかを確かめてください。
この9万円を、18年間「引き出しにくい場所に置いておく代わりにもらえる額」と見るか、「少ない」と見るか。ここは家計の考え方で分かれます。
親の死亡保障を別に持っているか
学資保険の「保障」の部分は、払込免除です。どれくらいの価値があるかを、同じ架空の例で見てみます。
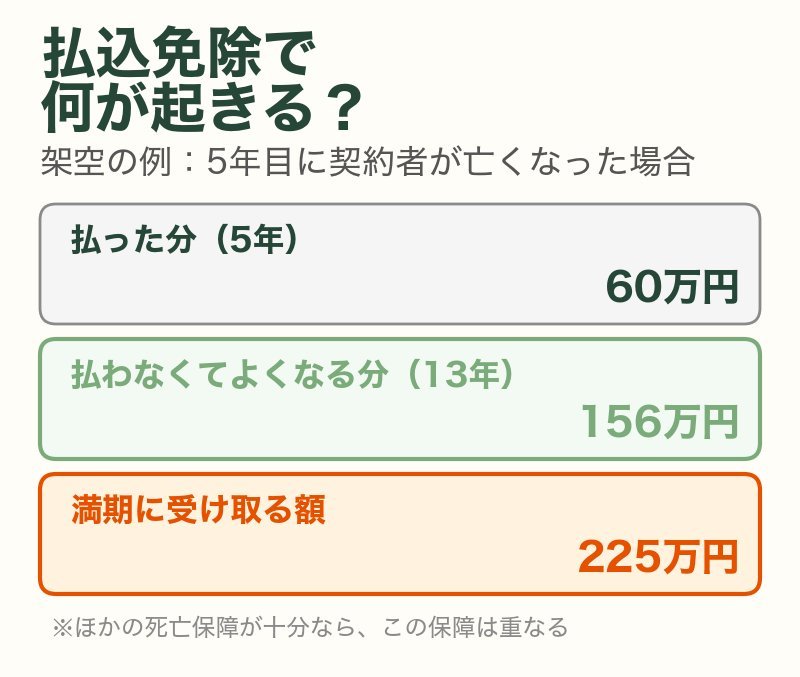
架空の例:月1万円・18年払いの学資保険に入って5年目(60回払った後)に契約者の親が亡くなった場合、残り13年分の保険料、1万円×12か月×13年=156万円を払わなくてよくなり、満期の225万円は予定どおり受け取れます。
払込免除になるのは、亡くなったときだけではありません。生命保険文化センターによると、契約者が不慮の事故にあい、事故の日から180日以内に約款で決められた障害の状態になった場合も、以後の保険料が免除されるのが一般的です。特約をつけると、がんなどの大きな病気や要介護の状態でも免除になるものがあります。どこまで対象かは保険会社ごとに違うので、約款や設計書の「保険料払込免除」の欄で確かめてください。
ただし、親が亡くなったときの備えは、学資保険だけではありません。勤め先の死亡退職金や弔慰金、国の遺族年金、すでに入っている生命保険や収入保障保険などがあります。これらで子どもの教育費まで足りるなら、学資保険の保障の部分は重なっていることになります。逆に、ほかの死亡保障が少ない家庭では、学資保険の払込免除が役に立ちます。
死亡保障をどれくらい持つかは、家計全体で考えるものです。医療の備えについては医療保険はいらない?で、すぐ使える貯金の目安は生活防衛資金は何ヶ月分?で説明しています。
うちは夫の会社の保障があるから、重なってるかもしれない。
途中で引き出すかもしれないなら
学資保険は、途中で解約すると「解約返戻金」が戻りますが、契約してからの年数が短いほど少なく、払った額より減ることがよくあります。引き出しにくいことは「使ってしまわない」良さでもあり、「急に必要になっても出せない」弱さでもあります。
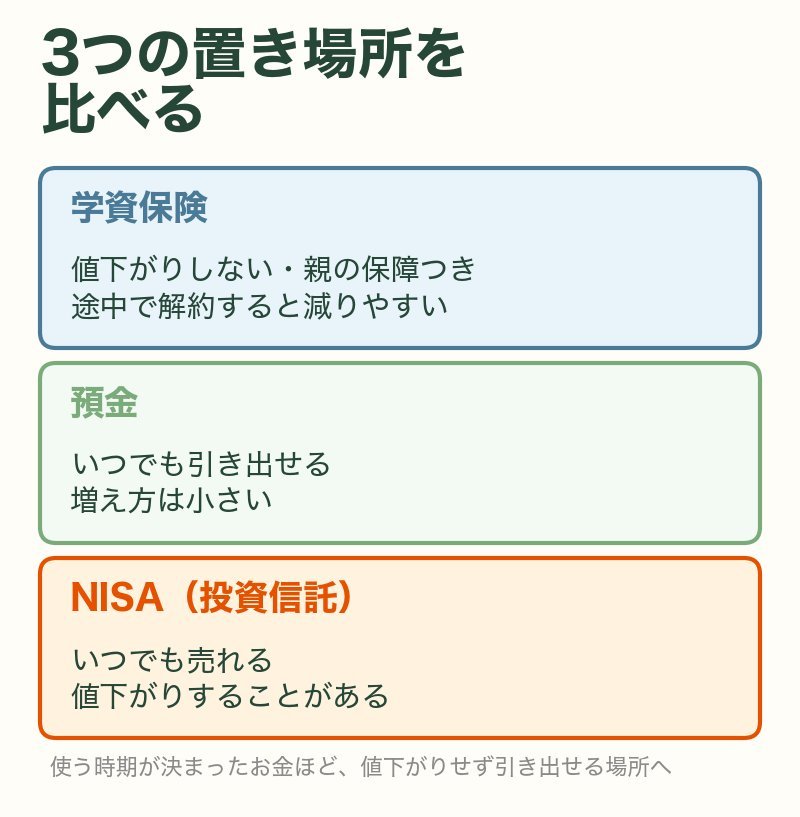
- 学資保険|増え方は契約時に決まる。値下がりはしないが、途中で解約すると払った額より減ることが多い。親の保障がつく
- 預金|いつでも引き出せる。増え方は小さい
- NISA(投資信託)|いつでも売れるが、値下がりすることがある。使う時期が近いと値下がりから回復を待てない
もう1つ、学資保険の受取額は契約したときに決まります。大学の学費や物価が上がっても、受け取る額は増えません。逆に、値下がりして減ることもありません。決まった額を確実に受け取れることを良さと見るか、増えないことを弱さと見るかも、家庭ごとの考え方です。
どれが正解というより、「いつ、いくら使うか」が決まっているお金ほど、値下がりせず引き出せる場所に置くのが基本です。学資保険にするかどうかに関係なく、払う時期ごとに置き場所を分ける考え方は中高生の教育費にNISAは使える?で説明しています。2027年からは子ども名義のNISAも使えるようになります(ジュニアNISA廃止の代わりは?)。
加入中なら、解約の前に確かめる4つ
すでに学資保険に入っている人が「解約してNISAに移そう」と考えたときは、決める前に次の4つを確かめます。
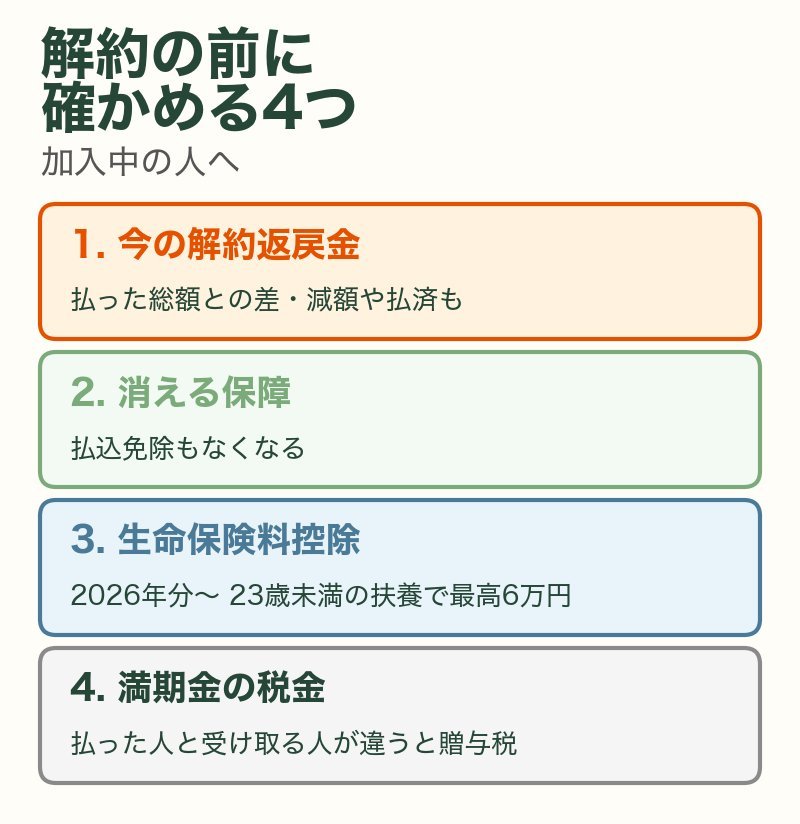
1. 今の解約返戻金と、払った総額
保険会社のマイページや証券で、今解約すると戻る額と、これまで払った総額を比べます。差が大きい時期に解約すると、その差は戻りません。保険料を払うのが苦しいだけなら、保障額を減らして保険料を下げる「減額」や、保険料を払うのをやめてその時点のお金で小さな保険として続ける「払済保険」への変更ができる場合もあります(生命保険文化センター)。ただし、保険の種類や解約返戻金の額によってはできないので、保険会社に確かめてください。
2. 解約すると消える保障
解約すると、払込免除の保障も一緒になくなります。解約するなら、親の死亡保障がほかで足りているかを先に確かめます。
3. 生命保険料控除(2026年分から拡充)
学資保険の保険料は、生命保険料控除の対象になります。2012年以降の契約の一般生命保険料控除は最高4万円ですが、2026年分からは、23歳未満の扶養親族がいる場合、最高6万円に上がりました(国税庁)。架空の例で、年12万円の学資保険だけを払っている場合、控除は12万円×1/4+3万円=6万円(従来は4万円)で、所得税率10%の人なら所得税が2,000円多く軽くなります。ほかの生命保険も払っている場合は、合わせて上限を見ます。年末調整での書き方は年末調整2026年の変更点で説明しています。
4. 満期金の税金
満期保険金は、保険料を払った人と受け取る人が同じなら所得税(一時金なら一時所得)、違えば贈与税の対象になります(国税庁)。一時所得は、受け取った額から払った保険料と特別控除50万円を引いて計算するので、架空の例(受取225万円・払込216万円)なら税金はかかりません。契約者は親、受取人は子どもになっている契約は、贈与税の対象になるので証券で確かめてください。
学資保険が合う家庭・合わない家庭
ここまでを3つの問いにまとめます。
- 手元の設計書で計算した返戻率は100%を超えているか|超えていないなら、貯金としての力は弱い
- 親の死亡保障をほかで十分持っているか|十分なら、保障の部分は重なる
- 子どもの教育費を、途中で引き出す可能性はあるか|あるなら、引き出しにくさは弱点になる
返戻率が100%を超え、ほかの死亡保障が少なく、途中で使う予定もない家庭なら、学資保険は貯金と保障を1つでまかなえる選択肢になります。逆に、ほかの保障が十分で、途中で使う可能性があるなら、預金やNISAで備えるほうが自由がききます。「いる・いらない」は家庭ごとに変わるのです。
一人で判断するのが不安なとき
家計や加入中の保険の組み合わせによっては、自分だけで判定するのが難しいこともあります。無料で相談できるFPサービスで、第三者の目で設計書を見てもらう方法もあります。


※本バナーはアフィリエイト広告です。相談は無料ですが、提携先の保険会社や金融商品の提案を受ける場合があります。最終判断はご自身の責任でお願いします。
「入っているから安心」「いらないと聞いたから解約」ではなく、設計書の数字で自分の家庭に合うかを確かめるのが大事だよ。
まとめ|今日やる3つのこと
- 設計書か証券を出す|払込総額・受取総額・今の解約返戻金の3つを書き出します
- 返戻率を計算する|受取総額÷払込総額。100%を超えているかを見ます
- 親の死亡保障を並べる|勤め先の保障・遺族年金・ほかの保険と、学資保険の払込免除が重なっていないかを確かめます
学資保険は「入るのが当たり前」とも「もう古い」とも言われます。
でも、学資保険の中身は「貯金」と「親の保障」の2つだけです。設計書の数字で返戻率を出し、ほかの保障と並べてみれば、うちに合うかどうかは自分で決められます。人の意見で入ったり解約したりしなくて大丈夫です。
この記事を閉じたら、学資保険の設計書か証券を出して、受取総額と払込総額を見てみてください。電卓1回で返戻率が出ます。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 学資保険はいつまでに入る?
A. 保険会社ごとに、子どもと親の年齢の加入条件があります。返戻率は払う期間や年齢で変わるので、検討するなら設計書を複数の条件で出してもらい、受取総額÷払込総額で比べてください。
Q. 学資保険とNISA、両方やってもいい?
A. できます。学資保険で「必ず使う分」を引き出しにくく貯め、それより先に使うお金や老後のお金をNISAにする、という分け方もあります。どちらも、使う時期に合わせて置き場所を決めるのが基本です。
Q. 解約返戻金が払った額より少ない。損を承知で解約すべき?
A. 損が確定する前に、減額や払済保険への変更ができないかを保険会社に聞いてください。満期が近いほど解約返戻金は払込総額に近づくことが多いので、残りの期間も合わせて確かめます。
Q. 契約者は父と母のどちらにする?
A. 払込免除は、契約者が亡くなったときなどに働きます。家計を主に支えている人を契約者にすると、保障の意味が大きくなります。ただし保険料は契約者の年齢で変わるので、両方の条件で設計書を出してもらい比べてください。
Q. 子どもが2人いる。2人とも入る?
A. 1人ずつ、設計書の返戻率と、受け取る時期を確かめて決めます。2人分の保険料が家計に合うか、途中で解約することにならないかも合わせて考えます。
Q. 年末調整で学資保険は書く?
A. 書きます。生命保険料控除の「一般の生命保険料」の欄です。2026年分からは、23歳未満の扶養親族がいる場合の上限が上がっています。
あわせて読みたい
- 大学費用500万円は足りる?国公立・私立の4年間の総額
- 中高生の教育費にNISAは使える?
- ジュニアNISA廃止の代わりは?2027年からの子ども向けNISA
- 年末調整2026年の変更点
- 生活防衛資金は何ヶ月分?
- 医療保険はいらない?
免責事項・出典
本記事は、生命保険文化センター・国税庁の公表資料をもとに、筆者が一般向けに整理したものです。学資保険の返戻率・解約返戻金・払込免除の条件・減額や払済保険への変更の可否は、保険会社と契約内容によって異なります。記事内の金額は条件を置いた架空の例で、実際の商品の数字ではありません。税金の扱いは契約者・受取人・受け取り方によって変わります。特定の保険会社・金融商品をすすめるものではありません。実際の判断にあたっては、加入中または検討中の保険会社の設計書・約款、税務署などにご確認ください。
- 生命保険文化センター「こども保険」 https://www.jili.or.jp/knows_learns/kind/main/32.html
- 生命保険文化センター「教育資金準備のための生命保険を知りたい」 https://www.jili.or.jp/lifeplan/lifeevent/760.html
- 生命保険文化センター「保険料の払込みが免除となる場合は?」 https://www.jili.or.jp/knows_learns/q_a/life_insurance/154.html
- 生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」 https://www.jili.or.jp/knows_learns/basic/continuance/97.html
- 国税庁 タックスアンサーNo.1140「生命保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁 タックスアンサーNo.1755「満期保険金を受け取ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755.htm
※当サイトはアフィリエイト広告を含みます。数字は生命保険文化センター・国税庁の公表資料をもとにしています。特定の保険会社・金融商品をすすめるものではありません。

コメント