
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は金融庁・財務省・国税庁の公表資料をもとにしています。特定の商品・金融機関をおすすめするものではありません。
子どもの教育費をジュニアNISAで積み立てようと思っていたのに、2023年で制度が終わってしまった。「代わりに何を使えばいいの?」「今あるジュニアNISAの残高はどうなるの?」と迷っている方は多いと思います。
でも実は、代わりの制度はもう決まっています。2027年1月から、0〜17歳の子どももNISA(つみたて投資枠)を使えるようになるのです(金融庁)。子ども名義で、1年に60万円・合計600万円まで、増えた分に税金がかからない形で積み立てられます。ただし、原則として18歳まで引き出せないなど、ジュニアNISAと同じく使い方には注意が必要です。
この記事では、①今あるジュニアNISAの残高のこれから ②2027年からの子ども向けNISAのしくみ ③親のNISA・子どものNISA・預金の分け方 ④贈与税で気をつけること ⑤子どもの年齢別の考え方 ⑥2027年1月までにやっておくことを、図で説明します。
① ジュニアNISAの残高は18歳まで非課税で持てる。途中で引き出すなら全額のみ
② 代わりは2027年1月からの子ども向けNISA(0〜17歳・年60万円・合計600万円)
③ 子ども向けNISAは原則18歳まで引き出せない(12歳以降は条件つきで可)
④ 使う時期で置き場所を分ける:18歳以降は子どものNISA、それより前は親のNISAや預金
ジュニアNISAの残高は、18歳まで非課税で持てる
ジュニアNISAは、2023年で新しく買うことができなくなりました。でも、すでに持っている分は、そのまま運用を続けられます(金融庁)。
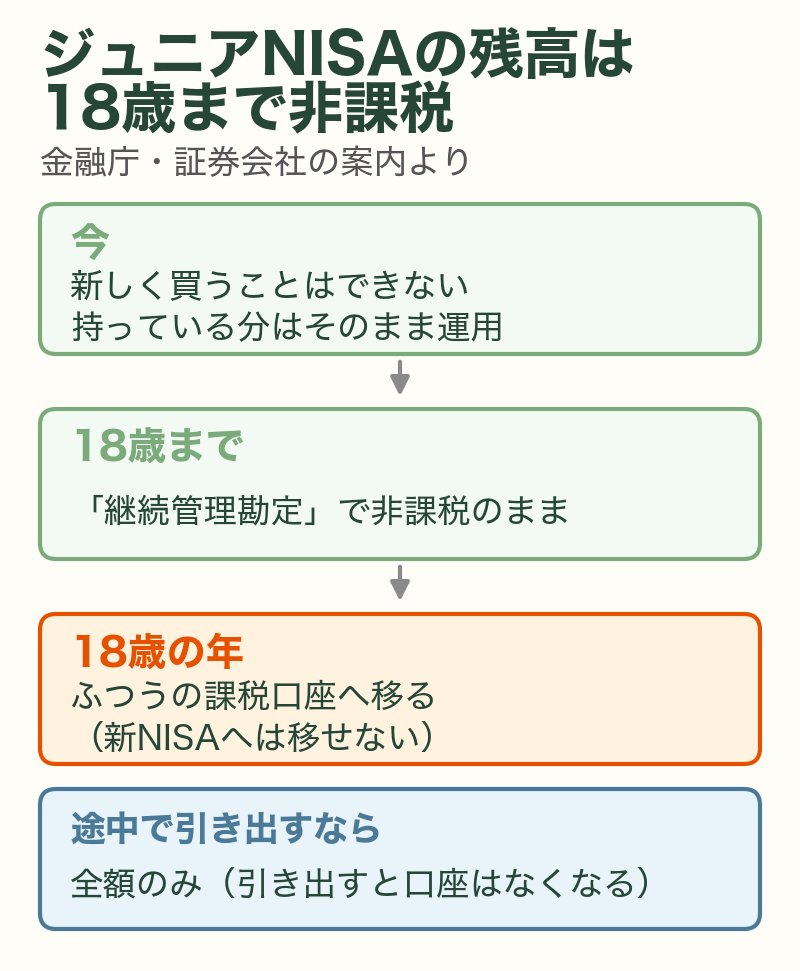
ジュニアNISAで買った商品には、もともと5年の非課税期間があります。この期間が終わると、自動的に「継続管理勘定」という入れ物に移り、子どもが18歳になるまで非課税のまま持ち続けられます。この入れ物で新しく買うことはできませんが、売ることはできます。
子どもが18歳になる年(1月1日時点で18歳になる年)には、大人のNISA口座が自動で開かれます。ただし、ジュニアNISAで持っていた商品を、大人のNISAに移すことはできません。商品は、ふつうの課税口座(特定口座など)に移ります(楽天証券の案内)。移った後は、売ったときの利益に税金がかかります。
途中で引き出すなら「全額のみ」
2024年以降は、子どもの年齢や理由に関係なく、ジュニアNISAのお金を税金をかけずに引き出せるようになりました。ただし、一部だけを引き出すことはできません。引き出すときは、口座の中のものをすべて引き出し、ジュニアNISAの口座はなくなります(金融庁)。
つまり、「学費の一部だけ使いたい」ということはできません。ジュニアNISAの残高は、18歳まで持ち続けるか、全部まとめて引き出すかのどちらかです。全部引き出す時期は、大学の入学金や学費を払うタイミングに合わせて、余裕をもって考えておきましょう。

ジュニアNISAが終わったって聞いて、慌てて売らなきゃいけないのかと思った……。

売らなくていいんだ。18歳まで非課税で持てるよ。ただ、途中で引き出すなら全額まとめてになるから、そこだけ注意しよう。
代わりの本命:2027年1月からの子ども向けNISA
ジュニアNISAの「代わり」として、2026年度の税制改正で新しいしくみが決まりました。2027年1月から、NISAのつみたて投資枠の年齢の条件がなくなり、0〜17歳の子どももNISA口座を開けるようになります(金融庁・財務省)。
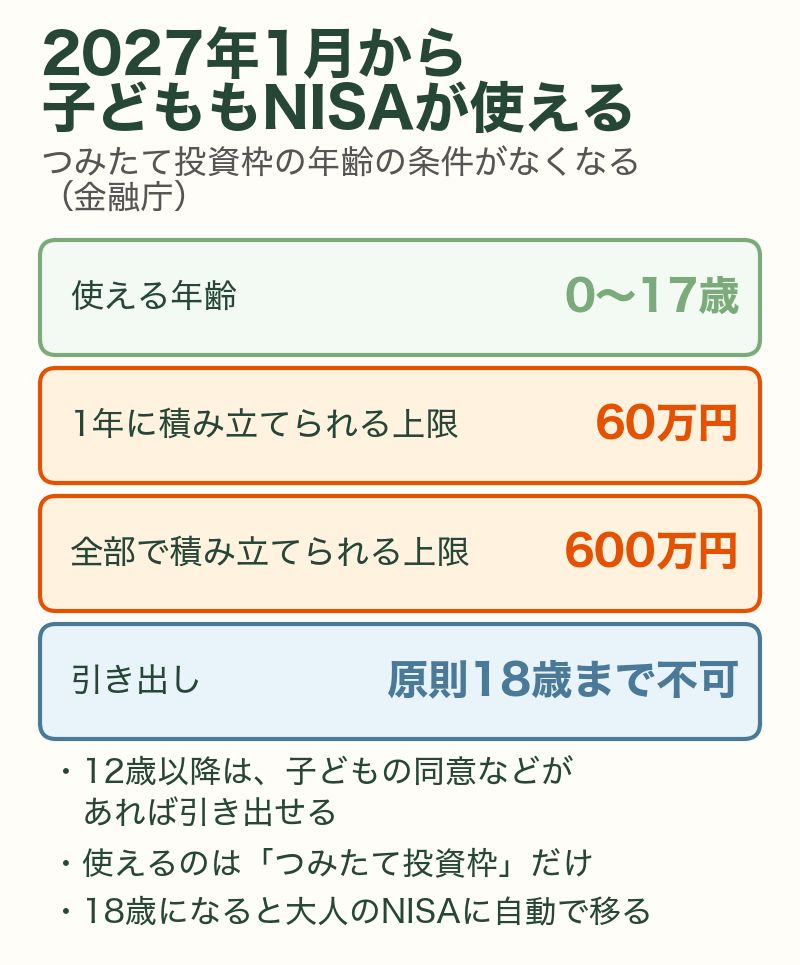
- 使えるのは「つみたて投資枠」だけ|長く積み立てるのに向いた投資信託に限られます。成長投資枠は使えません
- 1年に60万円・合計600万円まで|月5万円まで積み立てられる計算です。年60万円ずつなら、10年で上限の600万円に届きます
- 原則として18歳まで引き出せない|ただし、12歳以降は、子どものための使い道で、子どもが同意した書面を出せば、親が引き出しを申し出られます
- 18歳になると大人のNISAに自動で移る|18歳以上のNISA(生涯1,800万円)に、そのまま移っていきます
- 金融機関は変えられない|0〜17歳の間は、口座を開いた金融機関を変更できません
ジュニアNISAとの大きな違いは、18歳以降も大人のNISAとして非課税のまま続けられる点です。ジュニアNISAでは18歳で課税口座に移っていましたが、新しいしくみでは、子どもが大人になってからもそのまま使えます。一方で、金融機関を途中で変えられないので、口座を開く前に、手数料や扱っている商品を確かめておくことが大切です。
なお、この制度の愛称や、各証券会社がいつから申し込みを受け付けるかは、会社によって案内の時期が違います。使っている証券会社のお知らせを確かめておきましょう。
親のNISA・子どものNISA・預金、どう分ける?
子どものためのお金は、いつ使うかで置き場所を分けて考えると整理しやすくなります。
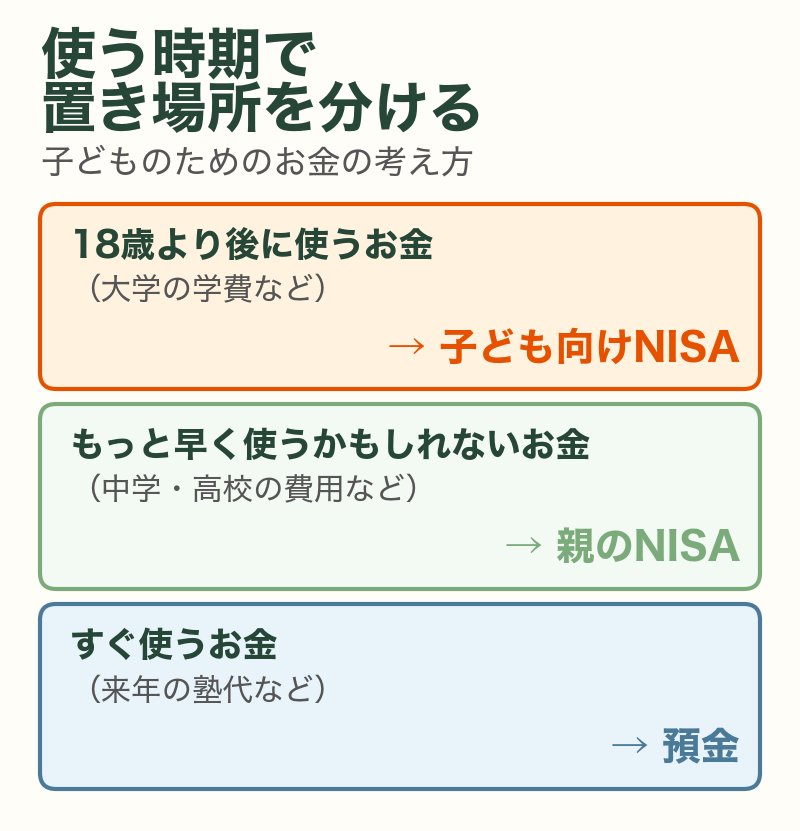
18歳より後に使うお金:子ども向けNISA
大学の学費など、子どもが18歳を過ぎてから使うお金は、2027年からの子ども向けNISAが向いています。原則18歳まで引き出せないことが、かえって「使い込まない」仕組みになります。18歳以降も大人のNISAとしてそのまま続けられるので、大学の4年間に分けて少しずつ使うこともできます。
もっと早く使うかもしれないお金:親のNISA
中学・高校の費用や、予定より早く必要になるかもしれないお金は、親のNISAで積み立てる方法もあります。親名義なのでいつでも売れ、売った分の枠は翌年に戻ります(新NISAの出口の記事)。親のNISAで子どもの分を積み立てるときは、家計簿などで「子ども用」と「自分の老後用」を分けて記録しておくと、混ざらずに済みます。
すぐ使うお金:預金
来年の塾代や入学準備など、数年以内に使うお金は預金に置きます。投資信託は値下がりすることがあるので、使う時期が近いお金ほど、値動きのない場所に置いておくと安心です。
学資保険を使う方法もありますが、途中で解約すると払った額より少なく戻ることがあるなど、特徴が違います。くわしくは学資保険の記事で説明しています。
例:小学3年生と年長の子がいる家庭(架空の例)
上の子が小学3年生、下の子が年長の家庭が、2027年1月から子どものためのお金を積み立てるとします。大学の学費にあてる分は、2人とも子ども向けNISAで月1万5,000円ずつ。中学・高校の部活や塾の費用にあてる分は、親のNISAで月1万円を「子ども用」と記録して積み立てます。来年度の習い事の費用は預金に残しておきます。こうして使う時期ごとに置き場所を決めておくと、相場が下がったときにも「来年使うお金が減ってしまった」と慌てずに済みます。
祖父母や親からの贈与で気をつけること
子ども名義のNISAや口座にお金を入れると、それは親や祖父母から子どもへの贈与になります。贈与税の基本を押さえておきましょう(国税庁)。
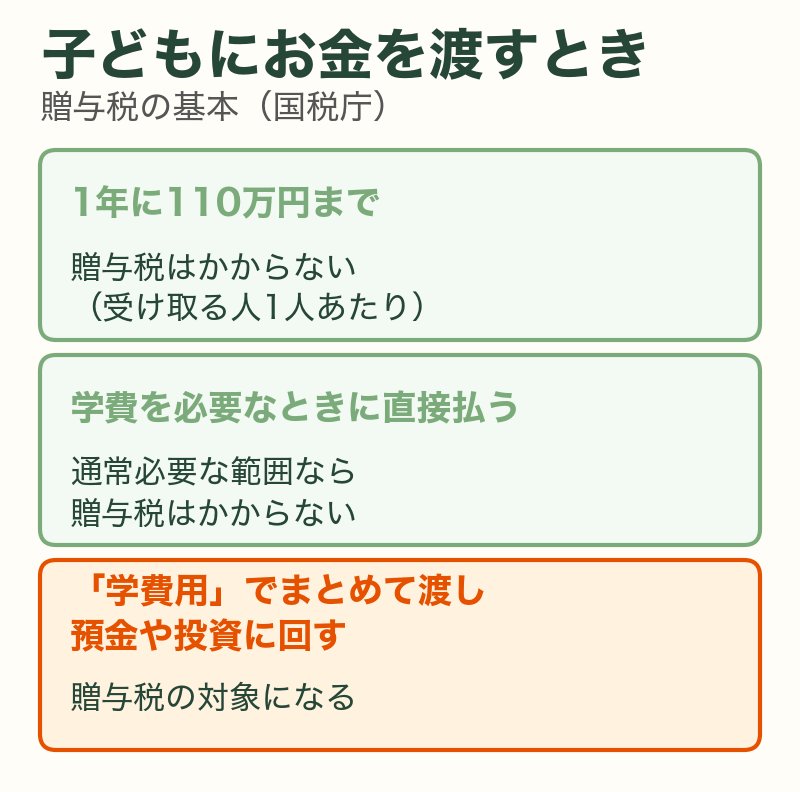
- 1年に110万円までは贈与税がかからない|受け取る人1人あたり、1年間(1月〜12月)に受け取った合計が110万円以下なら、贈与税はかかりません。子ども向けNISAの上限(年60万円)は、この範囲に収まります
- 学費を必要なときに直接払う分はかからない|親や祖父母が、学費や教材費などを必要なときに直接払う分は、通常必要な範囲なら贈与税はかかりません
- 「学費用」でまとめて渡し、預金や投資に回すと対象になる|教育費の名目でも、受け取ったお金を預金したり投資に回したりすると、贈与税がかかることがあります
祖父母から孫への「教育資金の一括贈与」の非課税のしくみ(最大1,500万円)は、2026年3月31日で終わりました(国税庁)。2026年4月以降に新しく贈与しても、このしくみは使えません。祖父母から教育費の援助を受けるときは、必要なときに学費を直接払ってもらうか、年110万円の範囲で受け取るかを考えます。
子ども名義の口座のお金を、親が通帳やカードを管理して自由に動かしていると、実際には親のお金とみなされることがあります。金額が大きくなる場合や、相続が気になる場合は、税理士や税務署に相談すると安心です。
子どもの年齢別の考え方
2027年1月の時点で、子どもが何歳かによって、使える期間が変わります。
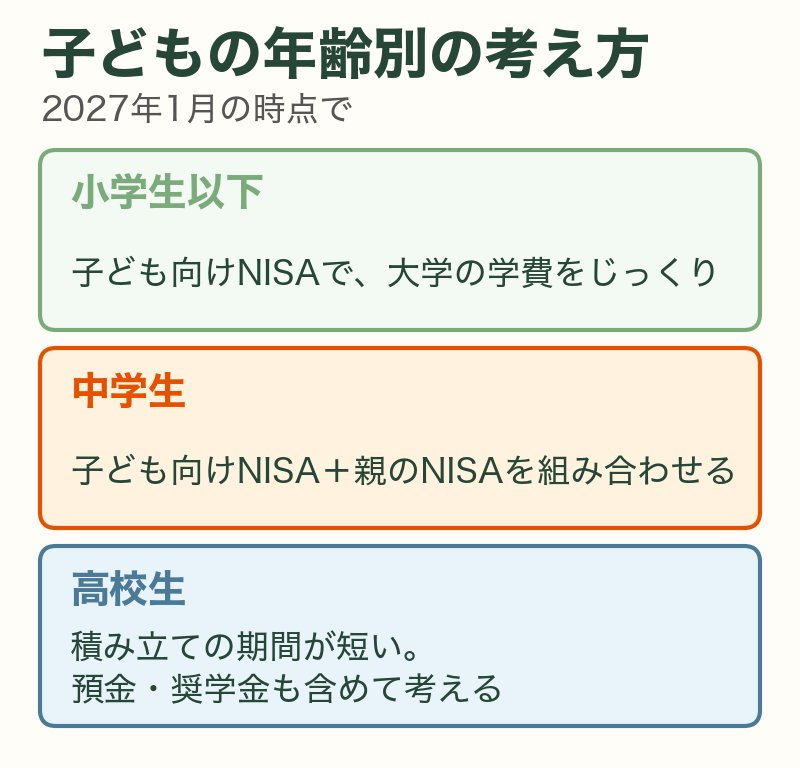
- 小学生以下|18歳まで時間があるので、子ども向けNISAで大学の学費をじっくり積み立てられます。たとえば月2万円を10年続けると、元本は240万円です(増え方は相場によります)
- 中学生|18歳まで5年前後。子ども向けNISAに加えて、早めに使う分は親のNISAや預金と組み合わせます
- 高校生|積み立てる期間が短いので、預金を中心に、奨学金なども含めて考えます。くわしくは中高生の教育費とNISAで説明しています
大学に必要なお金の総額は、国公立か私立か、自宅から通うかで大きく変わります。目標の金額を先に決めておくと、毎月いくら積み立てればよいかが見えてきます(大学費用の記事)。
上の子はもう中学生なの。今からだと遅いのかしら……。
遅くはないよ。子ども向けNISAと親のNISAを組み合わせればいい。足りない分を奨学金で補う方法もあるから、まずは目標の金額を決めよう。
2027年1月までにやっておくこと
子ども向けNISAが始まるまでに、準備しておけることがあります。
- ジュニアNISAの残高と、子どもが18歳になる年を確かめる|証券会社のサイトで確認できます。全額引き出す予定があるなら、その時期も考えておきます
- 使っている証券会社が子ども向けNISAに対応するか確かめる|0〜17歳の間は金融機関を変えられないので、最初の選び方が大切です
- 「18歳以降に使うお金」と「それより前に使うお金」を分ける|置き場所を決めておくと、2027年1月からすぐに始められます
何に投資するかで迷ったときは、オルカンとS&P500の違いも参考にしてください。親のNISAの始め方は新NISAの始め方で説明しています。
まとめ|今日やる3つのこと
- ジュニアNISAの残高を確かめる|18歳まで非課税。引き出すなら全額のみ
- 2027年からの子ども向けNISAに備える|証券会社の対応と、口座を開く金融機関を考えておく
- 子どものお金を使う時期で分ける|18歳以降は子どものNISA、それより前は親のNISAや預金
ジュニアNISAが終わると聞いたとき、子どもの教育費をどう準備すればいいのか、不安になった方も多いと思います。
でも、代わりのしくみは2027年1月から始まります。今あるジュニアNISAも、18歳まで非課税で持ち続けられます。慌てて動く必要はありません。
この記事を閉じたら、子どもが18歳になる年と、大学に入る年を、カレンダーに書き込んでみてください。それだけで、いつまでに・いくら準備すればよいかが見えてきます。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. ジュニアNISAの残高を、2027年からの子ども向けNISAに移せるの?
A. 移せるという案内は、2026年10月時点では確認できていません。ジュニアNISAの商品は、18歳の年に課税口座へ移るのが今のルールです。新しいしくみの細かい扱いは、金融庁や証券会社の案内を確かめてください。
Q. 子ども向けNISAには、親のお金で積み立てていいの?
A. 子ども名義のNISAに入れるお金は、親から子への贈与になります。1年に110万円までは贈与税がかからないので、子ども向けNISAの上限(年60万円)の範囲なら、ほかの贈与と合わせて110万円を超えないかだけ確かめておきます。
Q. 子どもが大学に行かなかったら?
A. 子ども向けNISAは、18歳になると大人のNISAに自動で移ります。大学の学費に使わなかった場合も、子ども自身の将来のお金として、そのまま非課税で運用を続けられます。
あわせて読みたい
免責事項・出典
本記事は、金融庁・財務省・国税庁・証券会社の公表資料をもとに、筆者が一般向けに整理したものです。2027年1月からの未成年者のNISA(つみたて投資枠)の細かい取り扱いや各金融機関の対応は、今後の案内で変わることがあります。特定の商品・金融機関をすすめるものではありません。投資信託は元本が保証されず、価格が下がることがあります。贈与税の個別の判断は、税務署または税理士にご相談ください。
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」 https://www.mof.go.jp/tax_policy/summary/income/nisa_2.pdf
- 金融庁「2023年までのNISA(ジュニアNISA)」 https://www.fsa.go.jp/policy/nisa2/about/junior/index.html
- 楽天証券「ジュニアNISAに残高があるお客様(2024年以降について)」 https://www.rakuten-sec.co.jp/web/nisa/juniornisa/
- 国税庁 No.4402「贈与税がかかる場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
- 国税庁 No.4405「贈与税がかからない場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm
- 国税庁 No.4510「直系尊属から教育資金の一括贈与を受けた場合の非課税」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4510.htm
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は金融庁・財務省・国税庁の公表資料をもとにしています。特定の商品・金融機関をおすすめするものではありません。

コメント