
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は金融庁・日本政策金融公庫・文部科学省・日本学生支援機構の公表資料をもとにしています。特定の金融商品をすすめるものではありません。
子どもが中学生になり、大学までの年数を数えたら、あと5〜6年しかない。教育費の貯金は思ったほど貯まっていない。ニュースでは「NISAで増やそう」と聞くけれど、大学の直前に値下がりしたらどうしよう。そう迷っている方は多いと思います。
でも実は、「教育費にNISAを使うか、使わないか」を1回で決める必要はありません。大学のお金は入学時に一度に払うのではなく、4年に分けて払います。中学1年の子なら、大学4年目の学費を払うのは約9年後です。だから、「いつ払うお金か」で1つずつ置き場所を決めると、迷いがほどけます。
この記事では、①中学・高校の6年に重なる2つの出費 ②5年で使うお金にNISAが向かない理由(金融庁の実績)③大学のお金を払う時期の数え方 ④預金とNISAの分け方と月の積立額(架空の例)⑤2027年に始まる「こどもNISA」は中高生に使えるか ⑥足りないときに高校2年までにやることを、図で説明します。
① 中学・高校の6年は、高校の費用(3年で約262万円)と大学の準備が重なる
② 金融庁の実績では、5年で売ると買った額より減った時期があった
③ 入学前の現金と1年目の分は預金。2〜4年目の分のうち、値下がりしても困らない分だけがNISAの候補
④ 親の老後のためのNISAは、教育費のために崩さない計画にする
中学・高校の6年は「高校の費用」と「大学の準備」が重なる
日本政策金融公庫の調査(2021年)では、高校3年間にかかる費用は、入学費用35.0万円と、毎年の授業料・通学費・塾などの在学費用(年75.6万円)を合わせて約262万円でした。中学・高校の時期は、この高校の費用を払いながら、大学のお金も準備することになります。
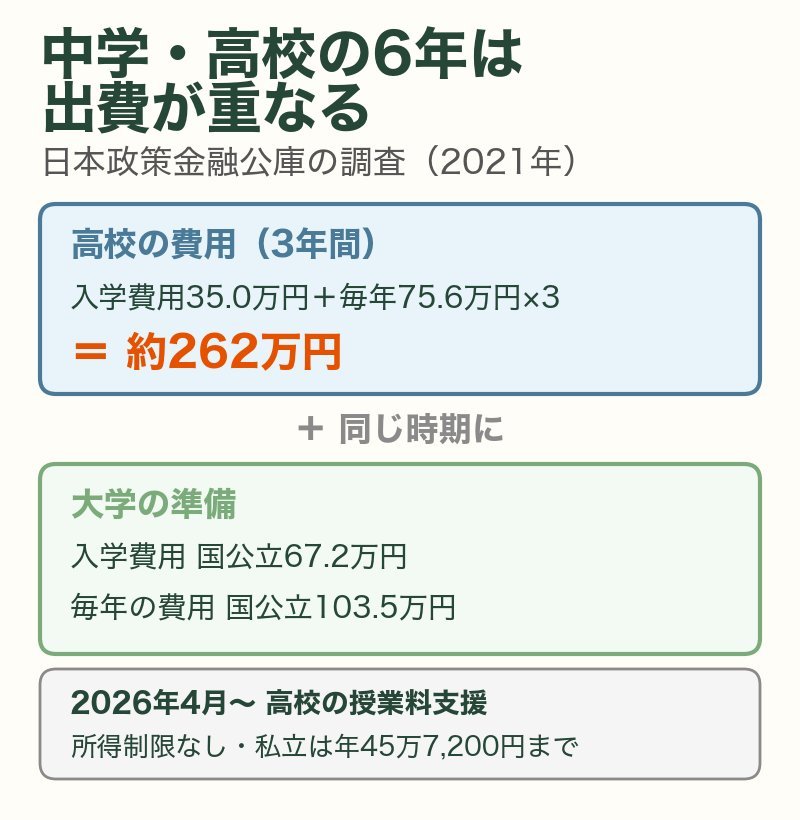
2026年4月からは高校の授業料を支える「高等学校等就学支援金」の所得制限がなくなり、私立高校(全日制)なら年45万7,200円まで、国公立なら授業料に当たる額が支援されます(文部科学省)。授業料が軽くなった分は、大学の準備に回せます。くわしくは高校無償化2026年改正で残る実費は?で説明しています。
大学のほうは、同じ調査で入学費用が国公立67.2万円・私立文系81.8万円・私立理系88.8万円、毎年の在学費用が国公立103.5万円・私立文系152.0万円・私立理系183.2万円です。4年間の総額や、入学前に用意する現金の目安は大学費用500万円は足りる?にまとめています。

高校の費用を払いながら大学の分も…。だからNISAで増やしたくなるのよね。

その気持ちは自然だよ。ただ、増やす前に「いつ使うか」を確かめよう。そこで答えが変わるんだ。
5年で使うお金にNISAが向かない理由
NISAで買う投資信託は、値上がりも値下がりもします。金融庁は、1985年以降の各年に、国内外の株式と債券を毎月同じ額ずつ買った場合の結果を、買ってから売るまでの年数(保有期間)別に示しています。
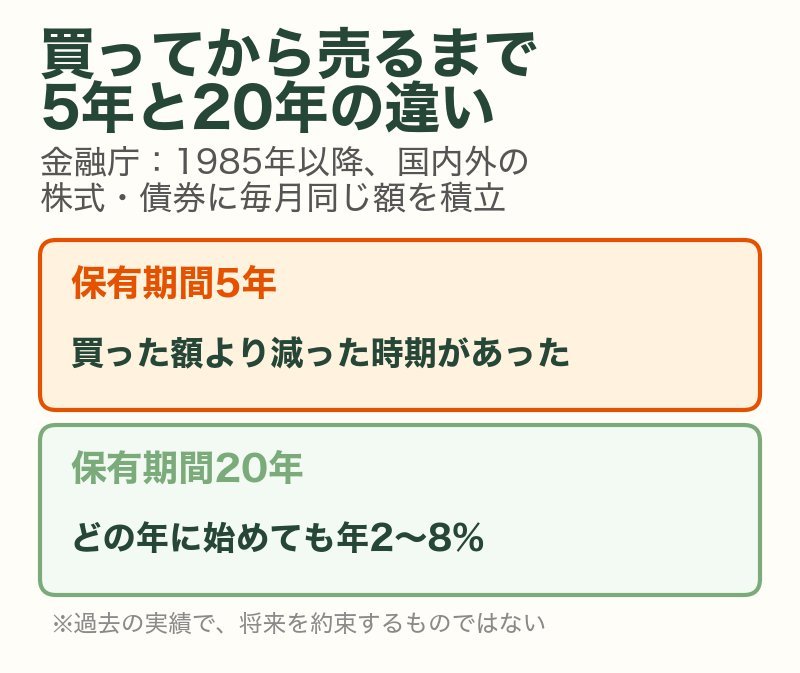
- 保有期間5年|結果がばらつき、買った額より減った(元本割れした)時期があった
- 保有期間20年|どの年に始めても、年2〜8%の範囲に収まった
つまり、長く持つほど結果が安定し、短いほど「売りたい年にたまたま下がっている」ことが起こりえます。金融庁も、これは過去の実績で、将来を約束するものではないとしています。
中学・高校の家庭に当てはめると、大学の入学前の支払いは、中学1年から見ても約5年半後です。金融庁の資料でいう「保有期間5年」に近い長さで、20年には届きません。
大学のお金は、払う年が決まっていて、遅らせることができません。5年以内に必ず払うお金を、値下がりするかもしれない場所に置くと、下がったときに待てないのが問題です。NISAが悪いのではなく、使う時期と合っていないのです。
大学のお金は4回に分けて払う
ここで見方を変えます。大学のお金は、入学のときに4年分を一度に払うわけではありません。入学前に入学金と前期の授業料など、その後は学年ごとに払っていきます。架空の例で、子どもが今、中学1年(4月)だとすると、払う時期は次のようになります。
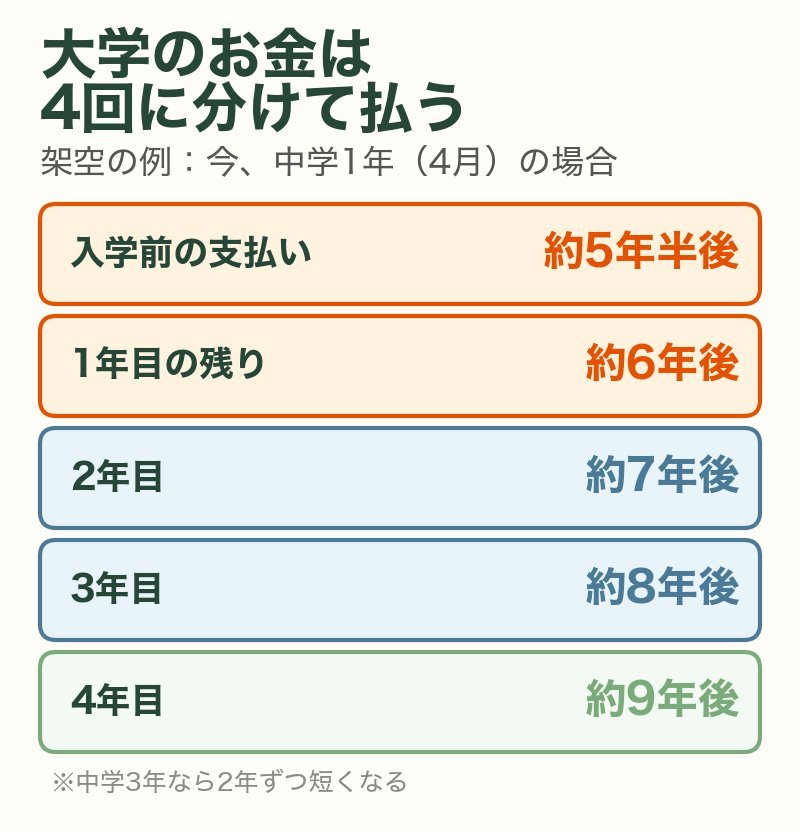
- 入学前の支払い(受験料・入学金・前期の授業料など)|約5年半後
- 1年目の残り|約6年後
- 2年目|約7年後
- 3年目|約8年後
- 4年目|約9年後
中学3年なら、それぞれ2年ずつ短くなり、高校2年なら入学前の支払いは約1年半後です。同じ「大学のお金」でも、払う時期は最大で4年近く離れています。だから、全部をまとめて「NISAに入れる・入れない」と決めると、どちらにしても無理が出ます。
4年目の学費って、そんなに先なのね。全部を入学までにそろえなきゃと思ってた。
入学前に必要なのは、入学前の支払いと1年目の分なんだ。残りは在学中に払っていけるよ。
預金とNISAの分け方(架空の例)
払う時期がわかったら、1つずつ置き場所を決めます。
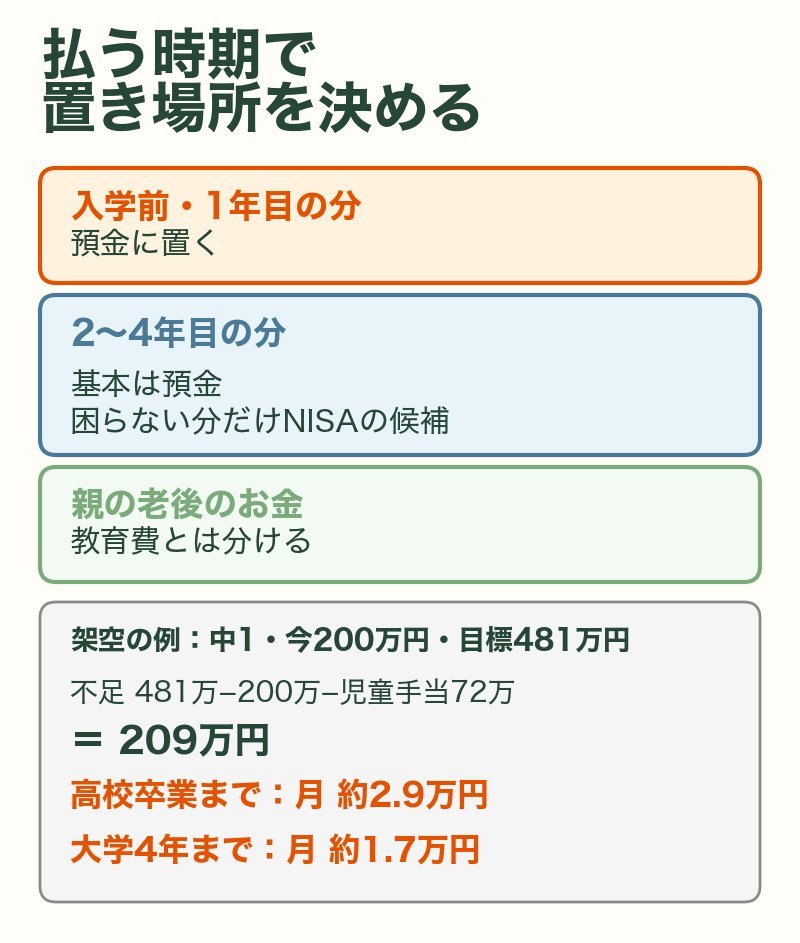
- 入学前の支払いと1年目の分|預金に置く。今NISAに入っているなら、使う年より前に少しずつ預金に移す
- 2〜4年目の分|基本は預金。値下がりしても奨学金や家計で穴埋めできる分だけ、NISAを選ぶ余地がある
- 親の老後のお金|教育費とは分ける。親のNISAを老後のために積み立てているなら、それを教育費の当てにしない
積み立てる額は、預金だけで計算しておくと安心です。架空の例:子ども1人・中学1年(4月)・教育費として今ある貯金が200万円・目標は国公立に自宅から通う場合の平均約481万円。高校卒業までに受け取る児童手当は月1万円×72か月=72万円なので、足りないのは481万円−200万円−72万円=209万円です。
これを高校卒業までに全部貯めるなら、209万円÷72か月で月約2.9万円です。でも大学のお金は4年に分けて払うので、積み立てを大学4年の終わりまで続けるなら、209万円÷120か月で月約1.7万円になります。この場合も入学の時点で約397万円がたまり、入学前の現金(約100万円)と1年目の在学費用(103.5万円)は払えます。
同じ条件で目標を私立文系の平均約690万円にすると、足りないのは690万円−200万円−72万円=418万円です。高校卒業までに貯めるなら月約5.8万円、大学4年の終わりまで続けるなら月約3.5万円です。進路によって月の額が倍近く変わるので、子どもが中学生のうちに、どの進路まで親が出すかを話しておくと計画が立てやすくなります。
月の額が家計に合わないときは、目標の中身を見直します。「何年目のお金が、いつまでにいくら要るか」が決まれば、無理に増やそうとしなくて済みます。
親のNISAを老後のために積み立てているなら、そのまま続けていいよ。教育費は教育費の口座で、別に計画しよう。
2027年のこどもNISAは中高生に使える?
2027年から、NISAのつみたて投資枠を0〜17歳の子ども名義でも使えるようになります(財務省・金融庁)。年間の上限は60万円(月5万円)、非課税で持てる上限は600万円です。中学生・高校生にとって大事なのは次の2点です。
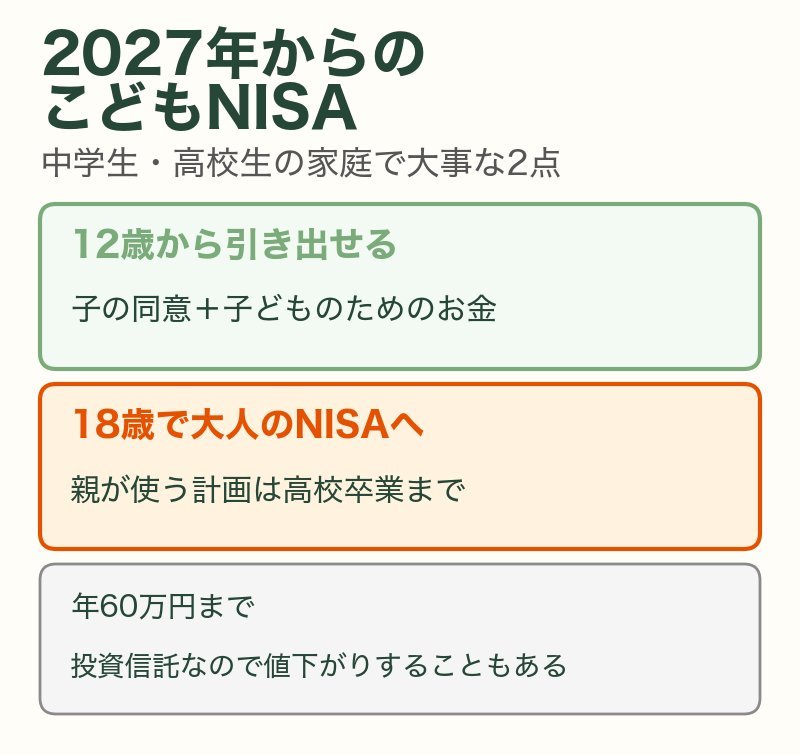
- 12歳以降は引き出せる|子どもの同意を得たうえで、子どものためのお金として親が引き出せます。中学生以上なら、始めた時点から引き出せる年齢です
- 18歳で大人のNISAに移る|子どもが18歳になると、自動的に18歳以上向けの制度に移ります。そこから先は子ども本人のNISAとして扱われるので、親が教育費のために引き出す計画は高校卒業までで区切っておくと安心です
ただし、こどもNISAでも買うのは投資信託なので、「5年で使うお金にNISAが向かない」という話はそのまま当てはまります。中高生の家庭では、税金がかからない点を生かしつつ、入れるのは「値下がりしても入学に困らない分」だけと考えるのが無理のない使い方です。細かい手続きは、開始までに金融機関から案内されます。親のNISAとの使い分けや、今あるジュニアNISAの残高はジュニアNISA廃止の代わりは?で説明しています。
子ども名義なら使い込まないけど、18歳からは子どものものになるのね。
足りないと分かったら、高校2年までにやること
計算してみて足りなくても、焦って値動きの大きいものに切り替える必要はありません。奨学金の申し込みは高校3年の春に始まるので、高校2年のうちに次の3つを調べておくと間に合います。
- 奨学金の予約採用|高校3年のうちに申し込んでおく日本学生支援機構の奨学金で、4月下旬から学校を通じて受け付けます。返さなくてよい給付型と、返す貸与型があります。貸与型の第二種は、2026年3月に借り終えた人の利率が固定で年2.423%、見直し型で年1.600%でした(JASSO)
- 多子世帯の授業料等の減免|扶養する子どもが3人以上なら、2025年度から所得制限なしで、大学の授業料・入学金が一定額まで減額されます(文部科学省)
- 国の教育ローン|親が借りるローンで、合格発表の前から申し込めます。固定金利で年4.05%(2026年7月時点・日本政策金融公庫)
貸与型の奨学金を借りると、たとえば私立に自宅から通い月54,000円を4年間借りた場合、返すのは月14,400円を15年間です(JASSO・第一種の返還例)。子どもが返すお金なので、高校生になったら数字を見せて一緒に決めます。返し方は奨学金の返還はいつから?で、親の老後とのバランスは親の介護・自分の老後・子の大学費の3つの財布で説明しています。
足りない分を全部親が埋めなくていいんだ。家族で数字を見て決めるほうが、子どもも納得して進路を選べるよ。
まとめ|今日やる3つのこと
- 今ある教育資金を書き出す|「預金」「NISA」「学資保険」に分けて、それぞれの金額を1枚の紙にまとめます
- 払う時期を数える|「入学前」「1年目」「2〜4年目」が、今から何年後かを書き込みます
- 入学前と1年目の分を預金にそろえる|NISAに入っているなら、使う年より前に少しずつ移す計画を立てます
子どもが中学生になると、大学までの残り年数が急に短く感じられます。
でも、大学のお金は一度に払うのではなく、4回に分けて払うお金です。いつ払うかを数えれば、預金で守るお金と、時間をかけてよいお金が分かれます。焦って増やそうとしなくても、計画は立てられます。
この記事を閉じたら、大学4年目の学費を払うのが何年後か、数えてみてください。思ったより先だと気づくはずです。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 今NISAで教育費を積み立てている。すぐ売るべき?
A. 一度に売る必要はありません。入学前と1年目に使う分から、使う年より前に少しずつ預金に移していく方法があります。売るときの値段は選べないので、時期を分けて移すと、たまたま下がった日にまとめて売ることを避けられます。
Q. 高校生からNISAを始めるのは遅い?
A. 大学の費用として使うなら、払うまでの年数が短いので向きにくいです。大学の費用は預金で準備し、NISAは親の老後など20年以上先のお金に使うと考えると整理しやすくなります。
Q. 学資保険とどちらがいい?
A. 払った額に対して受け取れる割合や、途中で解約したときの扱いを、預金・NISAと並べて比べてください。詳しくは学資保険いらない?で説明しています。
Q. 子ども名義の口座は今でも作れる?
A. 子ども名義のNISA(こどもNISA)は2027年1月からです。それまでは、子ども名義の預金口座に児童手当などを分けておく方法があります。
あわせて読みたい
- 大学費用500万円は足りる?国公立・私立の4年間の総額
- ジュニアNISA廃止の代わりは?2027年からの子ども向けNISA
- 高校無償化2026年改正で残る実費は?
- 奨学金の返還はいつから?
- 学資保険いらない?解約して今選ぶ5つの備え方
- 親の介護・自分の老後・子の大学費の3つの財布
免責事項・出典
本記事は、金融庁・財務省・日本政策金融公庫・文部科学省・日本学生支援機構の公表資料をもとに、筆者が一般向けに整理したものです。費用の数字は調査時点の平均で、実際の学費は学校・学部によって大きく異なります。金融庁の運用成果は過去の実績で、将来の成果を予測・保証するものではありません。NISAなどで投資信託を買う場合、元本は保証されず、使う時期に買った額を下回ることがあります。こどもNISAの細かい手続きは、開始までに金融機関から案内されます。奨学金・授業料等の減免・国の教育ローンの条件と金額は改正されることがあります。特定の金融商品をすすめるものではありません。
- 金融庁「つみたてNISA早わかりガイドブック」 https://www.fsa.go.jp/policy/nisa/20170614-2/14.pdf
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」 https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 文部科学省「高等学校等就学支援金制度に関するQ&A」 https://www.mext.go.jp/a_menu/shotou/mushouka/1342600.htm
- 財務省「特集 令和8年度 税制改正(国税)等について」 https://www.mof.go.jp/public_relations/finance/202604/202604c.html
- 金融庁「令和8(2026)年度税制改正について」 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
- 日本学生支援機構「大学・返還例」 https://www.jasso.go.jp/shogakukin/henkan/houhou/henkan_hoshiki/kappu/sample/daigaku.html
- 日本学生支援機構「貸与利率の推移」 https://www.jasso.go.jp/shogakukin/about/taiyo/taiyo_2shu/riritsu/2007ikou.html
- 文部科学省「令和7年度からの多子世帯への授業料等無償化」 https://www.mext.go.jp/content/20260904-mxt_gakushi01-100001505_6.pdf
- 日本政策金融公庫「国の教育ローン」 https://www.jfc.go.jp/n/finance/search/ippan.html
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は金融庁・日本政策金融公庫・文部科学省・日本学生支援機構の公表資料をもとにしています。特定の金融商品をすすめるものではありません。

コメント