
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は日本政策金融公庫・文部科学省・こども家庭庁・金融庁・日本学生支援機構の公表資料をもとにしています。特定の金融商品をすすめるものではありません。
子どもが小学生になり、ふと「大学までにいくら要るんだろう」と調べると、「大学費用は500万円」という数字がよく出てきます。でも毎月の家計を見ると、500万円を貯める余裕はない。児童手当も、いつのまにか生活費に混ざっている。そんな方も多いと思います。
でも実は、500万円を毎月の給料から全部貯める必要はありません。500万円は国公立大学4年間の平均とほぼ同じ額で、その半分近くは児童手当を使わずに取っておくだけで届きます。そして本当に家計が詰まるのは総額ではなく、入学前の半年にまとまったお金が先に出ていき、奨学金は入学後にしか振り込まれないことです。
この記事では、①進路別の4年間の総額 ②児童手当でどこまで届くか ③入学前の半年に出ていくお金 ④残りの年数から月の積立額を出す方法 ⑤2027年に始まる「こどもNISA」を含めた貯金とNISAの分け方 ⑥足りないときの3つの制度を、図で説明します。
① 500万円は国公立4年の平均(約481万円)とほぼ同じ。私立文系は約690万円、私立理系は約822万円
② 児童手当を全部取っておくと約234万〜245万円
③ 目標は「4年間の総額」と「入学前に用意する現金」の2つに分ける
④ 使う時期が近いお金ほど、預金に置く
大学4年間でいくら?進路別の総額
日本政策金融公庫の調査(2021年)では、大学に入るときの費用と、毎年かかる授業料や通学費など(在学費用)を足すと、4年間の総額は次のようになります。受験料や塾の費用も含めた、家庭が実際に払った金額の平均です。
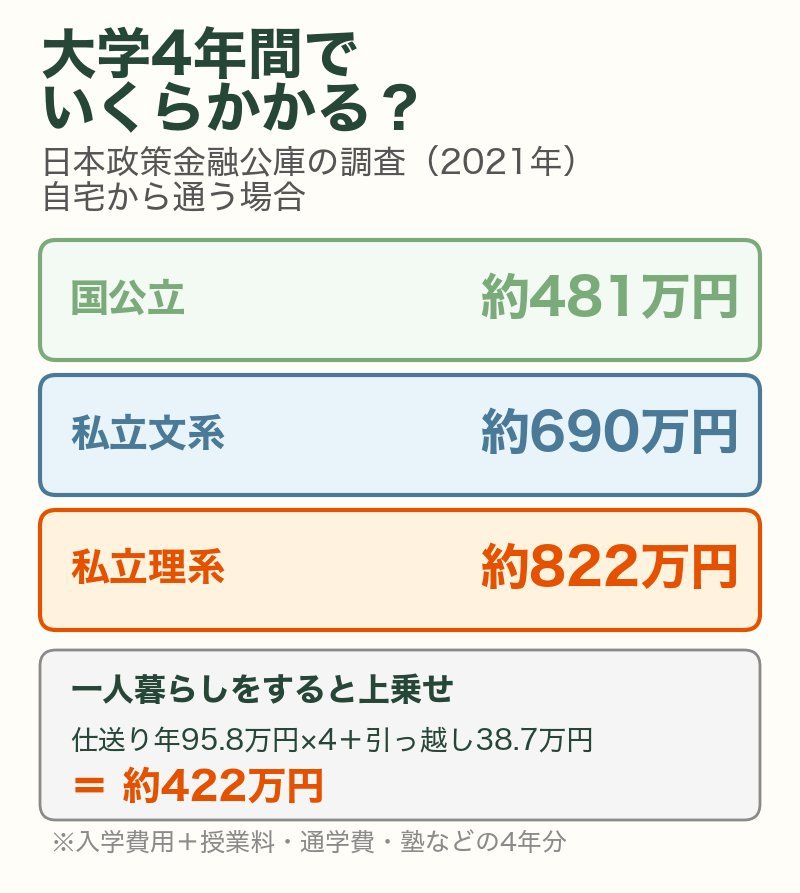
- 国公立|入学費用67.2万円+毎年103.5万円×4年=約481万円
- 私立文系|入学費用81.8万円+毎年152.0万円×4年=約690万円
- 私立理系|入学費用88.8万円+毎年183.2万円×4年=約822万円
つまり「500万円」は、国公立大学に自宅から通う場合にほぼ等しい額です。私立なら、さらに約200万〜340万円かかります。
自宅を出て一人暮らしをすると、仕送り(年平均95.8万円)と、引っ越しや家具などの費用(平均38.7万円)が加わり、4年間で約422万円が上乗せされます。学校に払う授業料にも差があり、国立大学は国が示す標準額で年535,800円、私立大学は2025年度の平均で文系が年850,392円、理系が年1,195,313円です(文部科学省)。

私立で一人暮らしだと、1,000万円を超えるのね……。

だから最初に「どの進路まで親が出すか」を決めるのが大事なんだ。全部を親が出す前提でなくていいことは、最後の見出しで説明するね。
500万円の半分近くは児童手当で届く
児童手当は、高校生年代まで(18歳になった後の最初の3月まで)受け取れます。第1子・第2子は、3歳未満が月15,000円、3歳から高校生年代までが月10,000円、第3子以降は月30,000円です(こども家庭庁)。
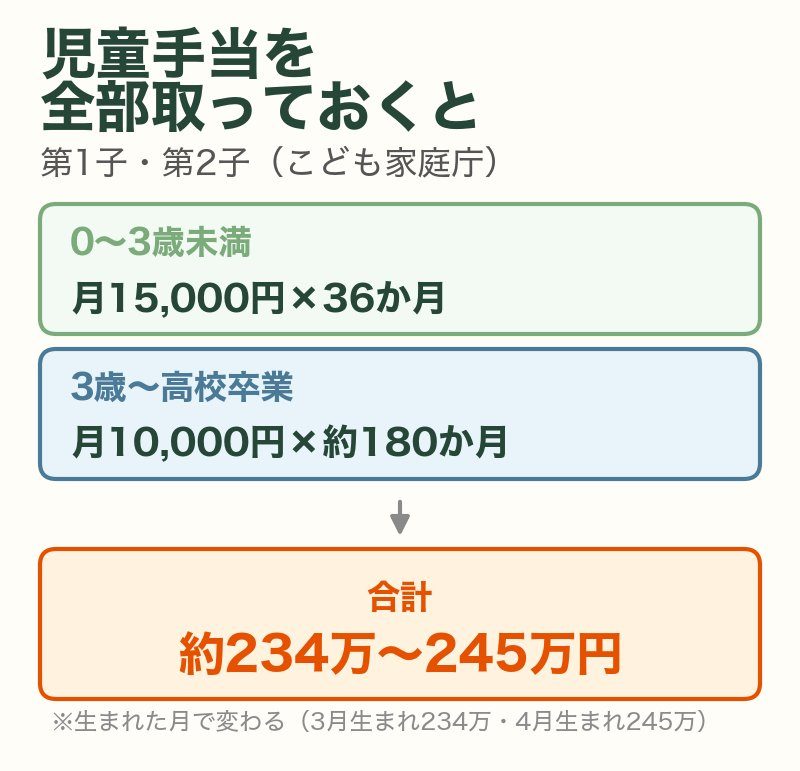
生まれてから高校卒業まで1回も使わずに取っておくと、第1子・第2子で約234万〜245万円になります。3月生まれなら15,000円×36か月+10,000円×180か月=234万円、4月生まれなら受け取る月が11か月多いので245万円です。500万円の半分近くが、児童手当だけでそろう計算です。
「もう生活費に使ってしまった」という家庭も、気にしすぎなくて大丈夫です。これから受け取る分だけでも計算できます。架空の例で、子どもが小学3年(8歳)なら、高校卒業まで約10年あり、月10,000円×約120か月=約120万円がこれから入ってきます。
やることは1つです。児童手当が振り込まれたら、その月のうちに大学費用用の口座へ移します。生活費の口座に置いたままにしないことで、使わずに貯まっていきます。
毎月の1万円って気にしていなかったけど、合わせるとそんなに大きいのね。
本当に慌てるのは「入学前の半年」
大学のお金は、4年間で均等に出ていくわけではありません。最初の山は、子どもが高校3年の秋から入学までの半年です。この間に、次のお金が続けて出ていきます。
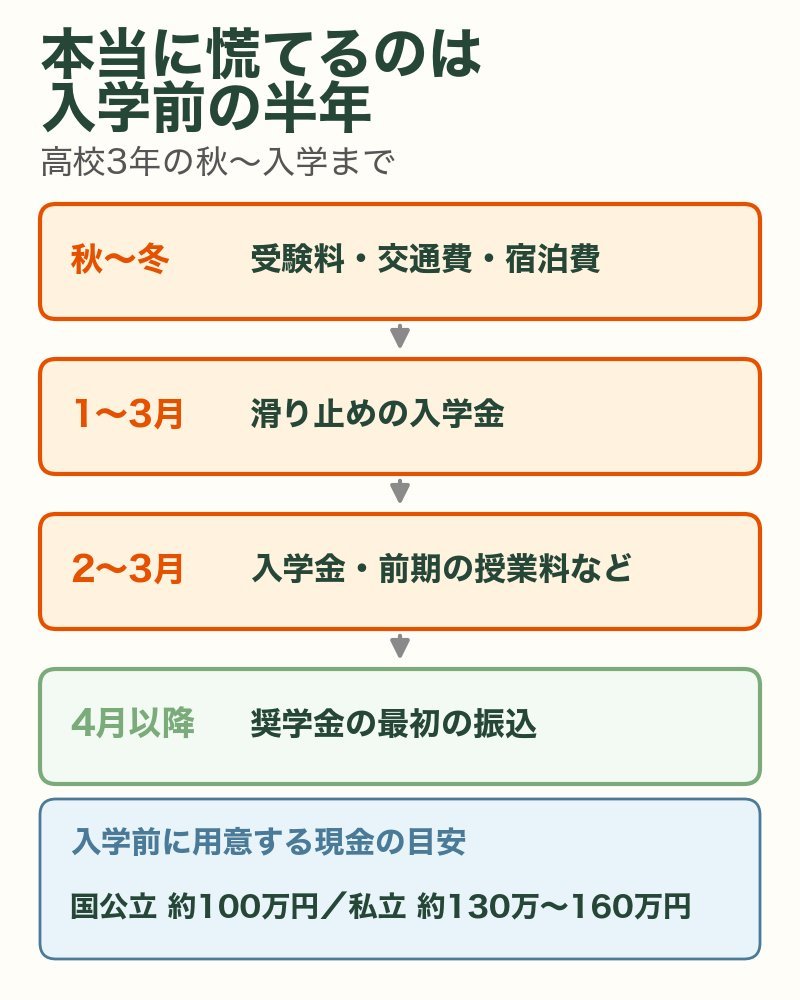
- 受験料と、受験のための交通費・宿泊費
- 滑り止めの大学の入学金|第一志望の結果が出る前に払う締め切りが来ることがあります
- 進学先の入学金と前期の授業料
- 一人暮らしなら、敷金・家具などの費用
公庫の調査では、入学費用は国公立で67.2万円、私立文系で81.8万円、私立理系で88.8万円でした。この中には受験費用(国公立で27.7万円)と、結局入学しなかった学校に払ったお金(国公立で10.8万円)も入っています。ここに前期の授業料など(1年分の半分として、国立で約27万円、私立文系で約50万円)が加わります。
気をつけたいのは、日本学生支援機構(JASSO)の奨学金は入学した後にしか振り込まれないことです。入学時にまとめて借りられる「入学時特別増額貸与奨学金」も、入学後の最初の振込でまとめて入ります(JASSO)。つまり、入学前の支払いには奨学金が間に合いません。
だから目標を2つに分けます。4年間の総額とは別に、入学前に現金で用意する額を、国公立なら約100万円、私立なら約130万〜160万円と決めておきます。一人暮らしならさらに約40万円です。足りなそうなときは、合格発表の前から申し込める国の教育ローン(日本政策金融公庫)があります。
月いくら貯める?残りの年数で逆算する
目標額が決まったら、残りの年数で割ります。ここでは、運用で増える分は入れず、預金だけで貯める場合で計算します。
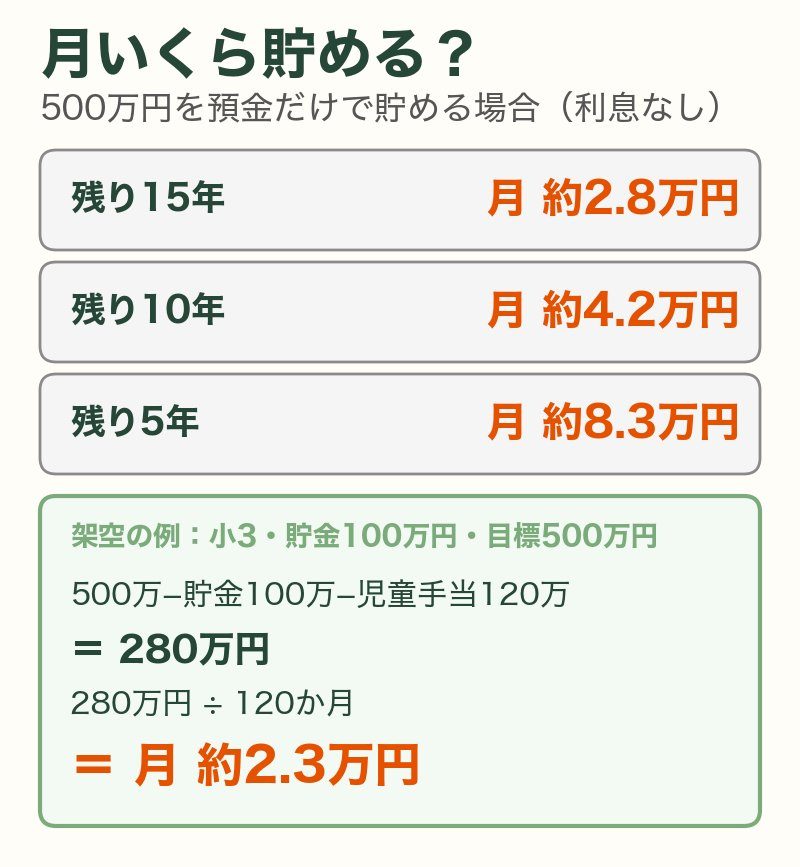
児童手当を使わずに500万円を預金だけで貯めると、残り15年なら月約2.8万円、10年なら月約4.2万円、5年なら月約8.3万円です。ここから、すでにある貯金と、これから受け取る児童手当を引きます。
架空の例:子ども1人・小学3年(8歳)・大学費用用の貯金が今100万円・目標は国公立に自宅から通う500万円。高校卒業までの残りは約10年(120か月)で、これから受け取る児童手当は約120万円です。500万円−100万円−120万円=280万円を120か月で割ると、月約2.3万円です。
同じ条件で目標を私立文系の約690万円にすると、690万円−100万円−120万円=470万円で、月約3.9万円になります。
この月額が家計に合わないときは、無理に増やすより、「どこまでを親が出すか」を先に決めるほうが続きます。全部を親が出せなくても、最後の見出しで紹介する制度があります。
月の額を決めたら、給料日に自動で別の口座に移る設定にしよう。毎月「今月はいくら貯めよう」と迷わなくて済むよ。
貯金とNISAの分け方(2027年のこどもNISA)
10年以上先に使うお金なら、NISAで投資信託を積み立てる方法もあります。ただし投資信託は値下がりすることがあり、元本は保証されません。大学のお金は「使う年」が決まっているので、使う時期が近いお金ほど、値下がりしても困らない預金に置くのが基本です。
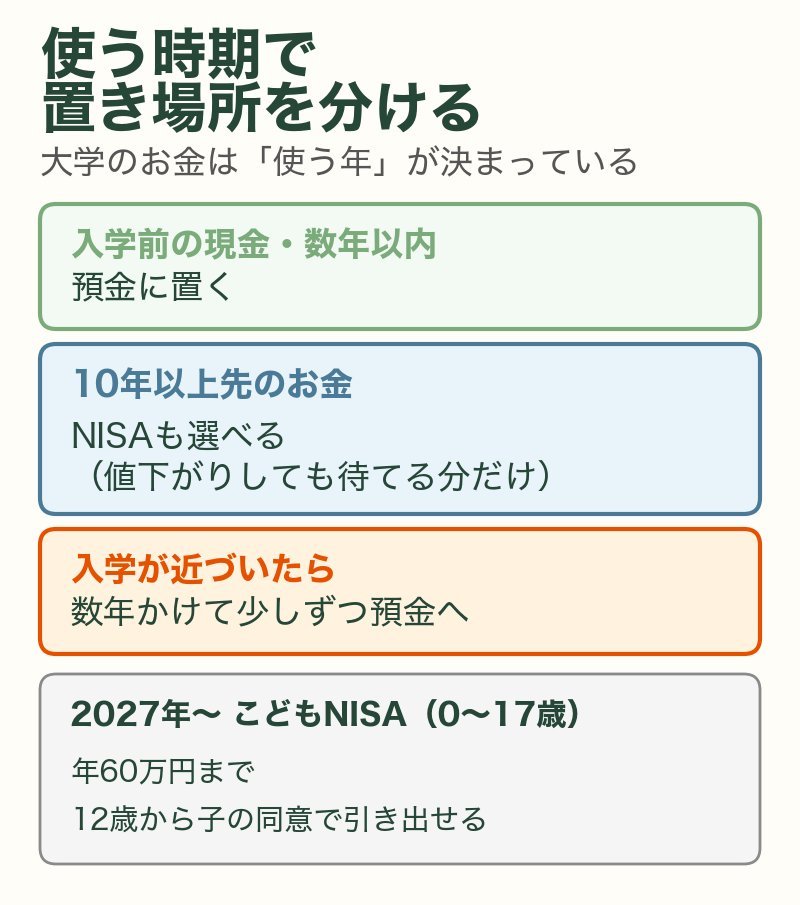
- 入学前に用意する現金と、入学まで数年を切ったお金|預金に置く
- 10年以上先に使うお金|NISAも選べる。ただし値下がりしても待てる分だけ
- 入学が近づいたら|一度に売らず、数年かけて少しずつ預金へ移す
2027年1月から「こどもNISA」が始まる
2027年から、これまで18歳以上しか使えなかったNISAのつみたて投資枠を、0〜17歳の子ども名義でも使えるようになります(財務省・金融庁)。年間の上限は60万円(月5万円)、非課税で持てる上限は600万円で、選べるのは長く積み立てる向けの投資信託です。12歳以降は、子どもの同意を得たうえで、子どものためのお金として親が引き出せます。18歳になると、自動的に大人のNISAに移ります。
親のNISAとどちらを使うか、今あるジュニアNISAの残高をどうするかはジュニアNISA廃止の代わりは?で、中学生・高校生からの貯金とNISAの割合は中高生の教育費にNISAは使える?で説明しています。学資保険との比べ方は学資保険いらない?をご覧ください。
子ども名義なら、親がうっかり使ってしまうこともなさそうね。
そうだね。ただ、引き出すには書類の手続きがいるから、入学前の現金は預金で持っておくのが安心だよ。
足りないときに使える3つの制度
計算してみて足りなくても、大学をあきらめる話ではありません。国の制度が3つあります。
1. 授業料などの減免と、返さなくてよい給付型奨学金
「高等教育の修学支援新制度」です。世帯年収の目安に応じて、授業料・入学金が減額され、返さなくてよい給付型奨学金を受け取れます。2025年度からは、扶養する子どもが3人以上の世帯は所得制限なしで、国公立大学なら授業料が年約54万円・入学金約28万円まで、私立大学なら授業料が年70万円・入学金26万円まで減額されます(文部科学省)。
ただし対象になるのは、3人を同時に扶養している間だけです。第1子が就職して扶養から外れ、扶養する子どもが2人になると、多子世帯としての支援は終わります。年の差がある兄弟なら、誰が何年に対象になるかを確かめておきましょう。
2. 日本学生支援機構の貸与奨学金(子どもが返す)
利子のない第一種と、利子が付く第二種があります。第二種の利率は上限が年3%で、2026年3月に借り終えた人は、固定で年2.423%、見直し型で年1.600%でした(JASSO)。高校3年のうちに申し込んでおく「予約採用」は、4月下旬から学校を通じて受け付けます。借りた後の返し方は奨学金の返還はいつから?で説明しています。
3. 国の教育ローン(親が借りる)
日本政策金融公庫の国の教育ローンは、子ども1人につき350万円まで(一人暮らしなどは450万円まで)、固定金利で年4.05%(2026年7月時点)、返済は20年以内です。合格発表の前から申し込めるので、入学前の支払いに間に合わせやすいのが特徴です。世帯年収の上限があり、子どもの人数によって変わります。
3つのうち返さなくてよいのは1だけで、2は子どもの借金、3は親の借金です。借りる場合も、親の老後のお金を削りすぎないことが大切です(親の介護・自分の老後・子の大学費の3つの財布)。
子どもが高校生になったら、数字を見せて一緒に決めるのがいいと思う。「借りるのはかわいそう」と親だけで決めなくていいんだ。
まとめ|今日やる3つのこと
- 児童手当の口座を見る|使わずに残っている額と、これから受け取る額(月1万円×高校卒業までの月数)を書き出します
- 目標を2つ決める|「4年間の総額(どの進路まで親が出すか)」と「入学前に用意する現金(国公立なら約100万円)」
- 月の積立額を自動にする|(目標−今の貯金−これからの児童手当)÷残りの月数を、給料日に別口座へ移す設定にします
「大学費用500万円」という数字だけを見ると、どこから手をつければいいか分からなくなります。
でも、児童手当を取っておくこと、入学前の現金を先に決めること、毎月の額を自動にすること。この3つで、500万円は「いつか何とかするお金」から「毎月これだけ」と言えるお金に変わります。
この記事を閉じたら、児童手当が振り込まれている口座の残高を見てみてください。それが、子どもの進路を一緒に考えるための最初の数字です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 大学費用はいつまでに貯めればいい?
A. 最初の山は、高校3年の秋から入学までです。入学前に用意する現金を高校2年の冬までにそろえ、残りは在学中の4年間に分けて払えるように準備します。
Q. 兄弟がいる場合はどう考える?
A. 1人ずつ目標を立てて足します。入学の年が近い兄弟は、入学前の現金が2年続けて必要になることもあります。扶養する子どもが3人以上なら、多子世帯の授業料等の減免を確かめてください。
Q. 児童手当を使ってしまった。もう間に合わない?
A. これから受け取る分と残りの月数で、計算し直せます。足りない分は、奨学金や国の教育ローンを組み合わせる前提で考えて大丈夫です。
Q. 学資保険とどちらがいい?
A. 払った額に対して受け取れる割合や、途中で解約したときの扱いを、預金・NISAと並べて比べてください。詳しくは学資保険いらない?で説明しています。
あわせて読みたい
- 中高生の教育費にNISAは使える?
- ジュニアNISA廃止の代わりは?2027年からの子ども向けNISA
- 学資保険いらない?解約して今選ぶ5つの備え方
- 奨学金の返還はいつから?
- 高校無償化2026年改正で残る実費は?
- 生活防衛資金は何ヶ月分?
免責事項・出典
本記事は、日本政策金融公庫・文部科学省・こども家庭庁・財務省・金融庁・日本学生支援機構の公表資料をもとに、筆者が一般向けに整理したものです。費用の数字は調査時点の平均で、実際の学費は学校・学部によって大きく異なります。各学校が公表する最新の募集要項をご確認ください。奨学金・授業料等の減免・国の教育ローンの条件と金額は改正されることがあります。こどもNISAの細かい手続きは、開始までに金融機関から案内されます。NISAなどで投資信託を買う場合、元本は保証されず、使う時期に買った額を下回ることがあります。特定の金融商品をすすめるものではありません。
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」 https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」 https://www.mext.go.jp/a_menu/koutou/shinkou/07021403/1412031_00006.htm
- 文部科学省「国公私立大学の授業料等の推移」 https://www.mext.go.jp/content/20251226-mxt_sigakujo-000046463_4.pdf
- こども家庭庁「児童手当制度の概要」 https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/1c6d2629-ef70-43fd-971d-27231e0d9e1f/2fea19c2/20241007_policies_kokoseido_jidouteate_gaiyou_06.pdf
- 財務省「特集 令和8年度 税制改正(国税)等について」 https://www.mof.go.jp/public_relations/finance/202604/202604c.html
- 金融庁「令和8(2026)年度税制改正について」 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
- 文部科学省「令和7年度からの多子世帯への授業料等無償化」 https://www.mext.go.jp/content/20260904-mxt_gakushi01-100001505_6.pdf
- 文部科学省「令和7年度からの多子世帯に対する大学等の授業料等減免について」 https://www.mext.go.jp/content/20250416-mxt_gakushi01_100001505_4.pdf
- 日本学生支援機構「入学時特別増額貸与奨学金はいつ振り込まれますか」 https://www.jasso.go.jp/faq/shogakukin/moshikomi/yoyaku/kekka/1201260_2672.html
- 日本学生支援機構「貸与利率の推移」 https://www.jasso.go.jp/shogakukin/about/taiyo/taiyo_2shu/riritsu/2007ikou.html
- 日本政策金融公庫「国の教育ローン」 https://www.jfc.go.jp/n/finance/search/ippan.html
- 日本政策金融公庫「国の教育ローン よくあるご質問」 https://www.jfc.go.jp/n/faq/kyoqa_m.html
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は日本政策金融公庫・文部科学省・こども家庭庁・金融庁・日本学生支援機構の公表資料をもとにしています。特定の金融商品をすすめるものではありません。

コメント