
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度の説明は国税庁・日本取引所グループの公表資料をもとにしています。特定の銘柄・商品・金融機関をすすめるものではありません。
NISAで投資信託を積み立てていると、「高配当株なら毎年お金が入ってくる」「配当で生活費をまかなえる」という話が気になってきます。一方で「インデックス投資のほうが複利で増える」という意見もあって、結局どちらがいいのか分からない。そんな方も多いと思います。
でも実は、配当は会社の外から湧いてくるお金ではありません。配当をもらえる権利がなくなった日に、株価がその分だけ下がるのです(日本取引所グループ)。つまり配当は、持っている株の価値から切り出されて手元に来るお金です。だから高配当株とインデックス投資の違いは、「どちらが増えるか」より先に、税金がいつかかるかと、受け取ったお金をどう使うかで決まります。
この記事では、①配当がどこから来るか ②税金のかかり方の違い ③NISAで配当を非課税にする条件 ④配当で生活費をまかなうときの数字の見方 ⑤それぞれ確かめたいこと ⑥自分に合う受け取り方を決める質問を、図で説明します。特定の銘柄や商品はすすめません。
① 配当の分だけ株価は下がる。配当は株の価値から切り出されるお金
② ふつうの口座では、配当には受け取るたびに20.315%の税金がかかる
③ NISAなら配当も非課税。ただし受け取り方の設定が必要
④ 選ぶ基準は「どちらが得か」ではなく、受け取ったお金をどう使うか
配当はどこから来る?株価から切り出されるお金
まず言葉をそろえます。「インデックス投資」は、市場全体の値動きに合わせて動く投資信託などを買う方法です。「高配当株」は、株価に対して配当が多めの株のことです。どちらも株に投資する点は同じです。
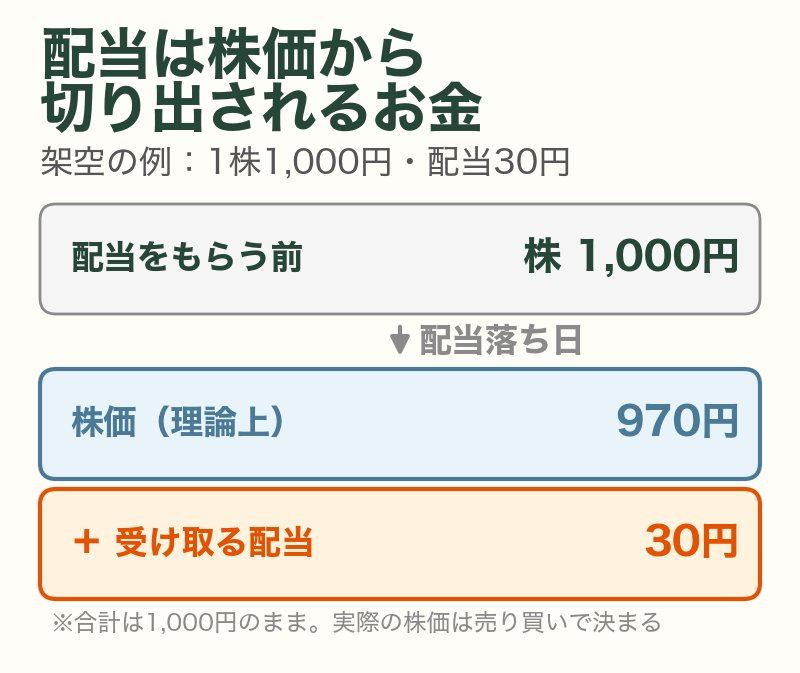
株の配当は、決められた日(権利確定日)に株を持っている人がもらえます。日本取引所グループによると、権利確定日の1営業日前からは、株を買っても配当をもらう権利がないので、この日(配当落ち日)の株価は、配当の分だけ下がることになります。
架空の例:1株1,000円の株が、1株30円の配当を出すとします。配当落ち日には、理論上は株価が970円に下がり、手元には30円の配当が入ります。合わせると1,000円で、配当をもらった瞬間に財産が増えるわけではありません。実際の株価は、その日の売り買いで決まるので、ぴったり30円下がるとは限りません。
投資信託の分配金も同じで、分配金を出すと、その分だけ投資信託の価値(基準価額)が下がります。運用の成果ではなく、元本の一部を払い戻す性格の分配金(特別分配金)もあります(日本取引所グループ)。
インデックス投資の投資信託も、中に入っている株からは配当を受け取っています。分配金として出さない投資信託は、受け取った配当を投資信託の中で運用に回すので、そのぶん基準価額に反映されます。株価指数は配当落ちで下がりますが、連動するETFなどは受け取る予定の配当(未収配当金)を計上するので、指数と値動きがずれることがあります(日本取引所グループ)。

配当って、お金が増えるんじゃなくて、株の中から出てくるのね。

そうなんだ。だから比べるときは「配当+値上がり」の合計で見るんだよ。
違いは「税金がいつかかるか」
配当と値上がりの違いが一番大きく出るのが、税金です。NISAではない、ふつうの口座(特定口座など)で考えます。
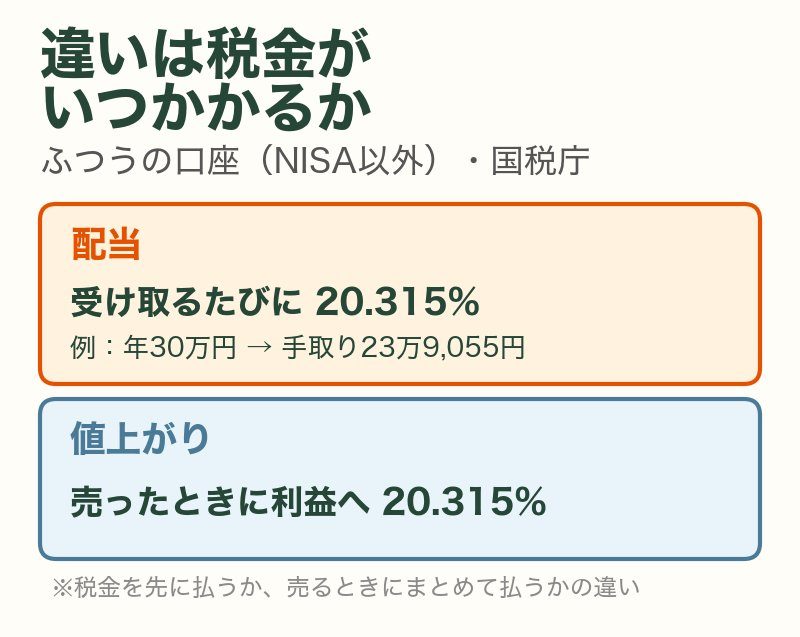
- 配当|受け取るたびに、所得税と復興特別所得税15.315%、住民税5%、合わせて20.315%が差し引かれます(国税庁)
- 値上がり|株や投資信託を売ったときに、利益に対して20.315%がかかります。売るまでは税金はかかりません(国税庁)
架空の例:1,000万円分の株で、配当が年30万円(利回り3%と置きます)出たとします。ふつうの口座なら、税金6万945円が差し引かれて、手取りは23万9,055円です。この手取りで同じ株を買い直しても、税金の分だけ元手が減っています。
一方、配当を出さずに会社の中にお金を残し、その分株価が上がった場合は、売るまで税金はかかりません。配当は税金を毎年先に払い、値上がりは売るときにまとめて払うという違いです。長く持つほど、この差は積み重なります。
どれくらいの差になるかを、架空の例で比べます。1,000万円を、①毎年3%の配当を受け取り、税金を引いた残りで同じ株を買い直す場合と、②配当は出ないが毎年3%値上がりし、最後に売る場合です(どちらも株価や配当の変動はないと置きます)。10年後、①は約1,266.5万円、②は売った後の税金を引いて約1,274.0万円で、差は約7.6万円です。20年後には、①約1,604.0万円、②約1,642.3万円で、差は約38.4万円に広がります。期間が長いほど、税金を先に払う分の差が大きくなります。
ただし、これは「配当を受け取っても使わずに、また投資する」場合の話です。配当を生活費に使うなら、どのみちいつかは税金を払うので、差は小さくなります。
NISAなら配当も非課税、ただし受け取り方に注意
NISAの口座の中なら、配当も値上がり益も税金がかかりません。年間の投資の上限は、つみたて投資枠が120万円、成長投資枠が240万円、一生で使える非課税の枠は1,800万円(成長投資枠はそのうち1,200万円まで)です(国税庁)。
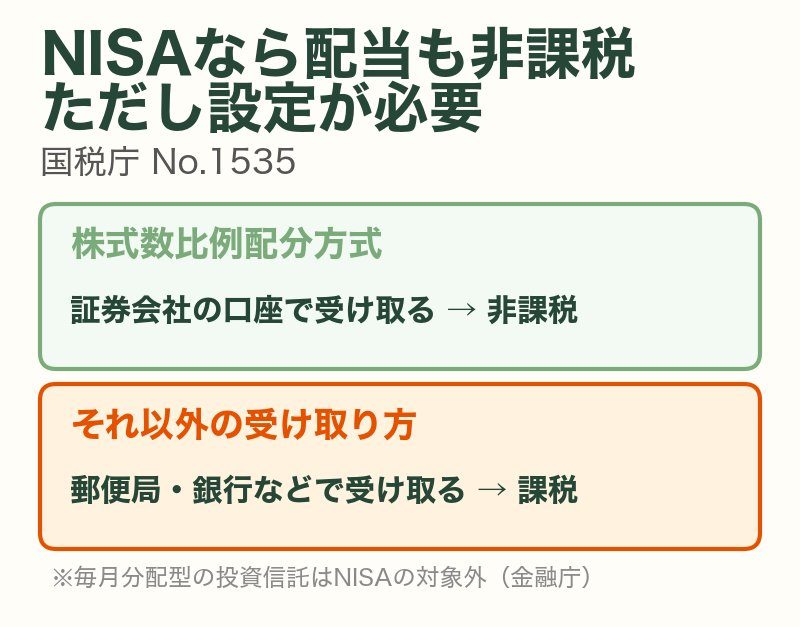
気をつけたいのは、日本の上場株の配当を非課税にするには、配当金の受け取り方を「株式数比例配分方式」(配当を証券会社の口座で受け取る方法)にしておく必要があることです。郵便局や銀行で受け取る方法などを選んでいると、NISAで買った株の配当でも税金がかかってしまいます(国税庁)。設定は証券会社のマイページなどで確かめられます。
また、NISAで買えるものには決まりがあります。個別の株は成長投資枠で買い、つみたて投資枠で買えるのは、長く積み立てて分散するのに向いた一定の投資信託です(金融庁)。毎月分配型の投資信託は、NISAの対象から外されています(金融庁)。分配金の多さを売りにした投資信託は、NISAで買えないものもあるということです。
もう1つ、NISAの口座で値下がりして損をしても、その損はなかったものとされ、ほかの口座の利益や配当と相殺することはできません(国税庁)。配当が多い株でも値下がりすることはあるので、配当だけでなく株価の動きも合わせて考えます。
うちのNISAの設定、ちゃんと見たことなかった…。
一度マイページで配当金の受け取り方を見ておこう。1分で確かめられるよ。
配当で生活費をまかなうときの数字の見方
「配当で生活できる」と聞くと魅力的ですが、必要な金額は、税金を引いた後で考えます。
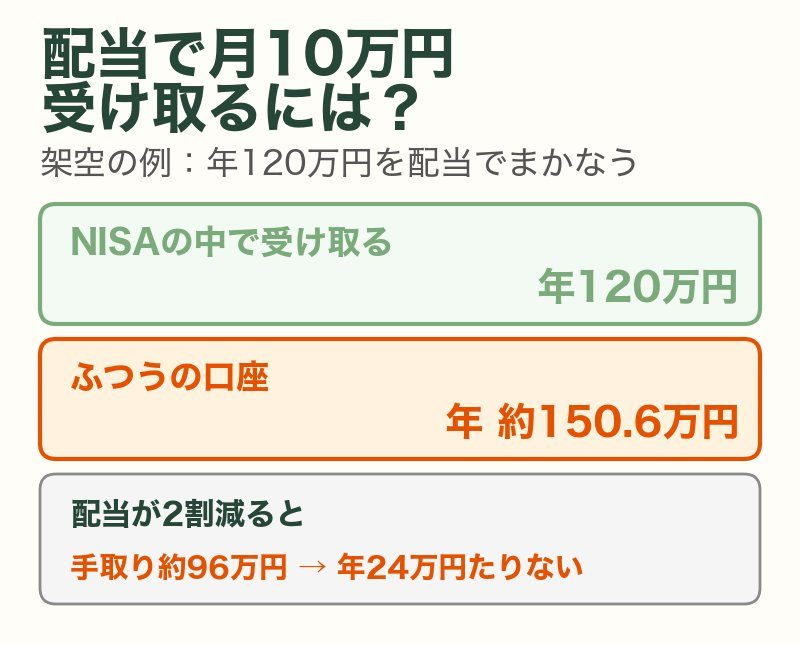
架空の例:毎月10万円、年120万円を配当でまかないたいとします。ふつうの口座なら、配当から20.315%が差し引かれるので、税金を引く前の配当は年120万円÷0.79685=約150.6万円必要です。NISAの中で受け取れるなら、年120万円で済みます。
もう1つ大事なのは、配当は会社の業績しだいで減ったり(減配)、出なくなったりすることです。架空の例で、年150.6万円の配当が2割減ると約120.5万円、ふつうの口座での手取りは約96万円になり、毎月10万円には年24万円ほど足りなくなります。配当を生活費の当てにするなら、配当が減った年に何で補うか(預金や取り崩しなど)も決めておきます。
一方、インデックス投資の投資信託を少しずつ売って生活費にする方法(取り崩し)もあります。売るときに利益の部分に税金がかかりますが、売る額や時期を自分で決められます。取り崩し方は新NISAの出口戦略で説明しています。
高配当とインデックス、それぞれ確かめたいこと
どちらが正解かではなく、それぞれの特徴を知ったうえで選びます。
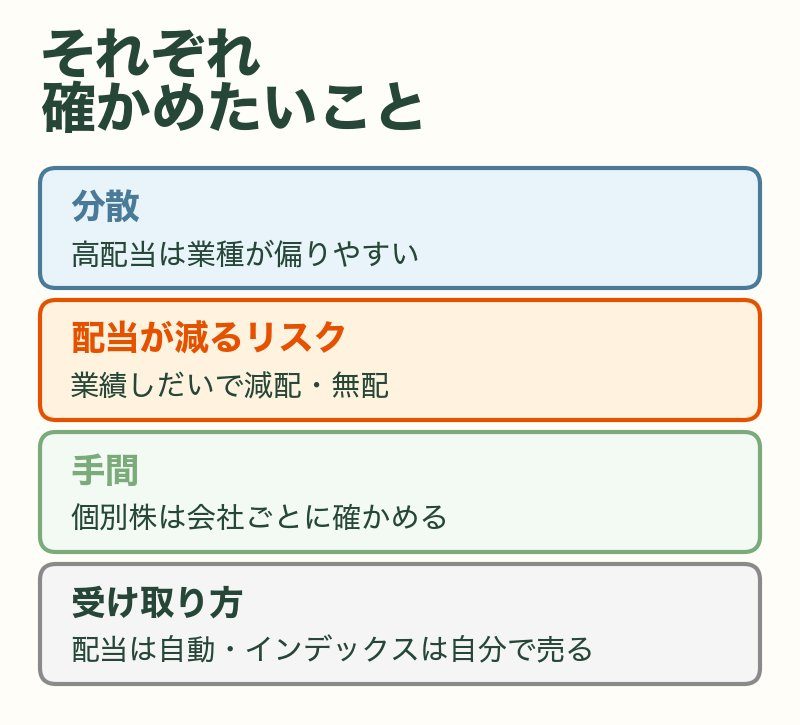
- 分散|高配当株は、配当の多い業種に偏りやすい。インデックス投資は市場全体に分散しやすい
- 配当が減るリスク|高配当株は、業績が悪くなると配当が減ったり、株価が下がったりする
- 手間|個別の株を選ぶなら、会社ごとの業績を確かめる手間がかかる
- お金の受け取り方|配当は自動で入ってくる。インデックス投資は、自分で売る額と時期を決める
投資信託を選ぶときの考え方はオルカンとS&P500はどっち?で、使う時期が決まっているお金の置き場所は中高生の教育費にNISAは使える?で説明しています。
自分に合う受け取り方を決める3つの質問
- そのお金を、いつ使いますか|使うのが何年も先なら、受け取ってもまた投資することになる。ふつうの口座なら、配当の税金の分だけ元手が減る
- どの口座で持っていますか|NISAなら配当も非課税(受け取り方の設定が必要)。ふつうの口座なら、配当のたびに20.315%
- 配当が減った年に困りませんか|生活費に使うなら、配当が減っても困らない備えがあるか
「配当がもらえるからうれしい」という気持ちは自然なものです。ただ、配当も値上がりも同じ「株のもうけ」で、違うのは受け取り方と税金のタイミングだと分かれば、自分の家計に合う方を落ち着いて選べます。iDeCoやNISAを使う順番はiDeCoとNISAどっちが先?を、iDeCoを受け取るときの税金はiDeCoの受け取り方と退職金をご覧ください。
大事なのは、配当を何に使うかを先に決めることなんだ。使い道が決まれば、受け取り方も決まるよ。
まとめ|今日やる3つのこと
- NISAの配当金の受け取り方を確かめる|「株式数比例配分方式」になっているかを証券会社のマイページで見ます
- 口座ごとに分けて見る|配当が出る株や投資信託が、NISAとふつうの口座のどちらにあるかを確かめます
- 配当の使い道を決める|生活費に使うのか、また投資するのかを家族で決めます
「高配当とインデックス、どっちが得か」は、投資の話題で特によく比べられるテーマです。
でも、配当は株の中から出てくるお金で、違いは税金のタイミングと受け取り方にあります。そう分かれば、人の意見に振り回されず、自分の家計に合う方を選べます。
この記事を閉じたら、証券会社のマイページで配当金の受け取り方の設定を見てみてください。1分で確かめられて、NISAの非課税を取りこぼしていないかが分かります。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 高配当株とインデックス投資、両方やってもいい?
A. できます。どちらも株への投資なので、合わせたときに同じ業種や国に偏りすぎていないか、配当を何に使うかを確かめながら組み合わせます。
Q. 投資信託の分配金は「受け取る」と「再投資」どちらがいい?
A. 使う予定がないなら、受け取ってもまた投資することになります。ふつうの口座では、分配金に税金がかかった後の額で再投資されます。使い道が決まっているかどうかで選びます。
Q. 権利確定日の直前に買って、配当だけもらえば得?
A. 配当落ち日には、配当の分だけ株価が下がるのが理屈です(日本取引所グループ)。ふつうの口座なら配当から20.315%が差し引かれるので、配当だけを目当てに直前に買っても、得になるとは限りません。
Q. 外国の株の配当は?
A. 外国の株の配当には、その国で税金がかかる場合があります。NISAの中で受け取るときの扱いも含めて、証券会社の説明で確かめてください。
Q. 配当の利回りはどう計算する?
A. 1株あたりの年間の配当を株価で割ったものです。架空の例で、株価1,000円で年間配当30円なら3%です。株価が下がると、配当が同じでも利回りは高く見えるので、利回りの数字だけで判断しないようにします。
Q. 配当が多い株ほどいい株?
A. 配当の多さだけでは決まりません。配当を出した分だけ株価は下がり、業績が悪くなれば配当が減ることもあります。配当と株価の動きを合わせて見ます。
あわせて読みたい
免責事項・出典
本記事は、国税庁・日本取引所グループの公表資料をもとに、筆者が一般向けに整理したものです。記事内の金額や利回りは条件を置いた架空の例で、将来の配当や値上がりを示すものではありません。投資には元本割れのリスクがあり、配当は減ったり出なくなったりすることがあります。特定の銘柄・商品・金融機関をすすめるものではありません。投資の判断はご自身の責任で行い、税金の扱いは税務署や金融機関にご確認ください。
- 日本取引所グループ 用語集「配当落」 https://www.jpx.co.jp/glossary/ha/351.html
- 日本取引所グループ 用語集「特別分配金」 https://www.jpx.co.jp/glossary/ta/327.html
- 日本取引所グループ「投資のリスク(ETF)」 https://www.jpx.co.jp/equities/products/etfs/risk/index.html
- 国税庁 タックスアンサーNo.1330「配当金を受け取ったとき(配当所得)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1330.htm
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- 国税庁 タックスアンサーNo.1535「NISA制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- 金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/index.html
- 金融庁「令和8(2026)年度税制改正について」 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度の説明は国税庁・日本取引所グループの公表資料をもとにしています。特定の銘柄・商品・金融機関をすすめるものではありません。


コメント