
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は金融庁、サービスの内容は各証券会社の公表資料をもとにしています。特定の方法・商品・証券会社をおすすめするものではありません。
新NISAで積立は始めたけれど、貯めたお金をいつ、どうやって使えばいいのかは分からない。「出口戦略」という言葉を聞いて、難しそうだと感じている方は多いと思います。
でも実は、取り崩し方は大きく分けて「定額」「定率」「期間」の3つしかありません。どれにも良い点と弱点があり、正解は「自分の目的に合うかどうか」で決まります。そして、運用しながら取り崩すかどうかで、同じ2,000万円でも、お金がもつ年数は大きく変わります。
この記事では、①新NISAの売り方のルール ②3つの取り崩し方 ③2,000万円は何年もつか ④「4%ルール」の考え方 ⑤値下がりした時期の備え ⑥40代の今やっておくことを、図で説明します。
① 新NISAに売る期限はなく、売った分の枠は翌年に戻る
② 取り崩し方は定額・定率・期間の3つ。どれにも弱点がある
③ 2,000万円から月10万円取り崩すと、増えなければ約16年8か月、年4%で増え続ければ約27年7か月(計算上)
④ 値下がりした時期のために、生活費の一部を預金で分けておくと慌てずに済む
新NISAの出口に期限はない。売った枠は翌年戻る
まず、新NISAで「売る」ときのルールを確かめます。2024年からの新NISAには、何歳までに売らなければいけない、という期限がありません。持ち続けている間は、増えた分に税金がかかりません。
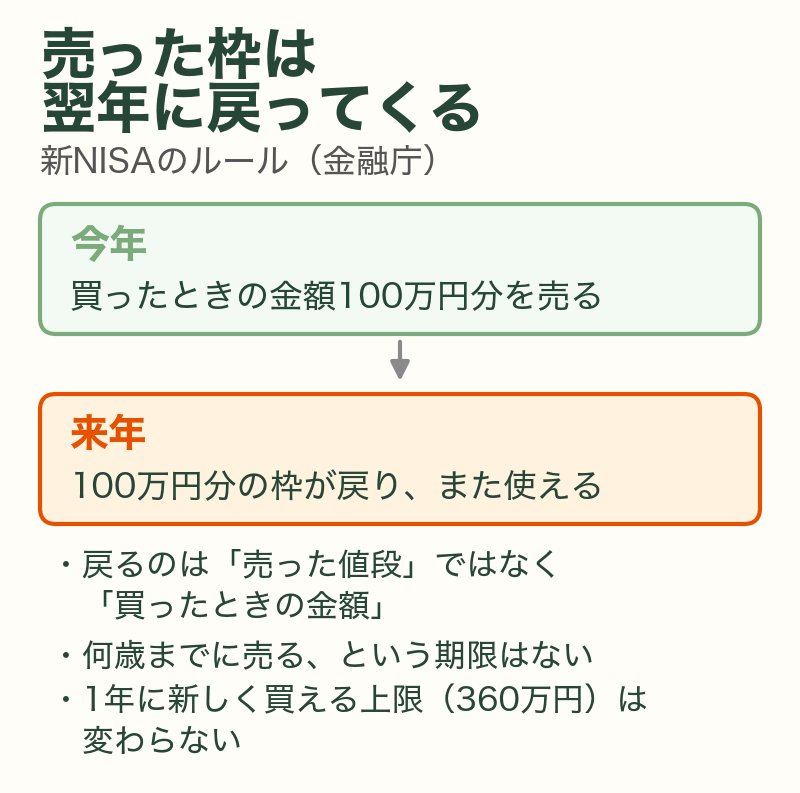
もう1つ大事なのが、売った分の枠が翌年に戻るルールです。新NISAで買える生涯の上限は1,800万円ですが、売ると、翌年以降に買ったときの金額の分だけ枠が戻り、また使えるようになります(金融庁)。たとえば、買ったときの金額で100万円分を売れば、翌年に100万円分の枠が戻ります。
ただし、戻るのは「売ったときの値段」ではなく「買ったときの金額」です。また、1年間に新しく買える上限(つみたて投資枠と成長投資枠を合わせて360万円)は、枠が戻っても変わりません。「一度売ったら終わり」ではないので、子どもの学費などで一時的に売っても、あとから立て直すことはできます。

積み立てるのは決めたけど、いつ売ればいいのか全然分からないの。売ったら損しそうで……。

新NISAには売る期限がないんだ。だから「いつ売るか」より、「どうやって少しずつ使うか」を先に知っておくと安心だよ。
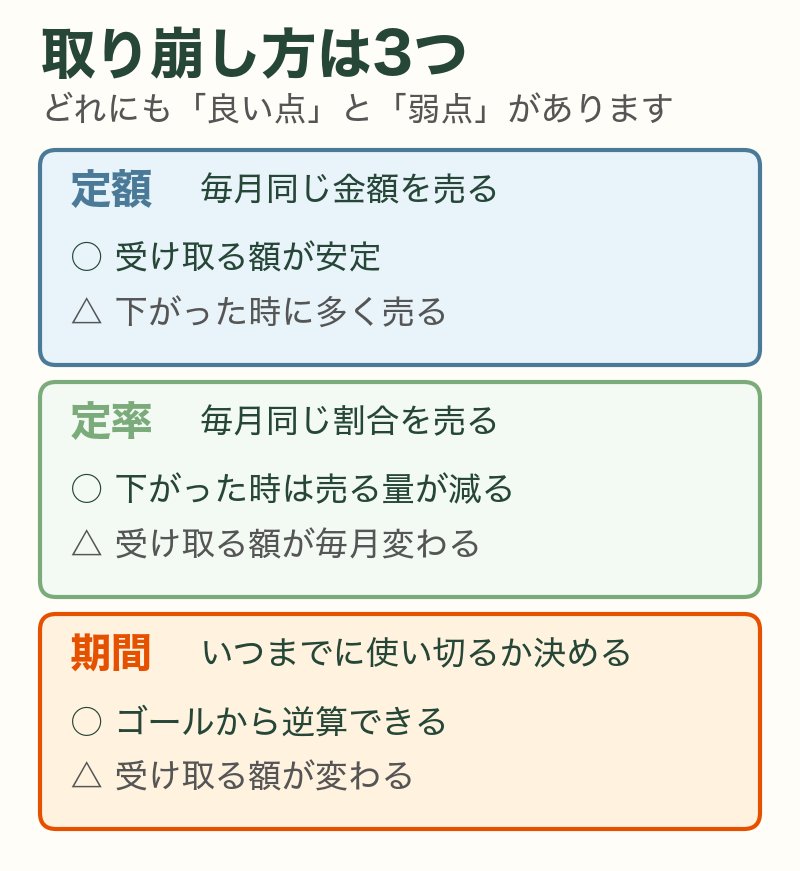
取り崩し方は3つ:定額・定率・期間
積み立てた投資信託を少しずつ売ってお金にする方法は、大きく分けて3つです。SBI証券の「投資信託定期売却サービス」では、2025年12月6日から、新NISAの口座でもこの3つの方式が選べるようになりました。ほかの証券会社にも、似たサービスがあります。
SBI証券の場合、売る頻度は「毎月」「奇数月だけ」「偶数月だけ」から選び、売る日は1日〜27日か月末を指定します。定額の方式では、ボーナス月だけ多めに受け取る設定もできます。ただし、口数を指定して買った投資信託やETFなど、対象外の商品もあります(SBI証券 FAQ)。使う前に、自分の持っている投資信託が対象かどうかを確かめておきましょう。
① 定額:毎月同じ金額を売る
「毎月5万円」のように、決めた金額を売る方法です。受け取る額が一定なので、家計の計画が立てやすいのが良い点です。一方で、値段が下がった時期にも同じ金額を受け取るため、たくさんの口数を売ることになり、資産が想定より早く減ることがあります(SBI証券の解説)。
② 定率:毎月同じ割合を売る
「持っている分の0.5%」のように、決めた割合を売る方法です。値段が下がった時期は売る金額も自然に小さくなるので、資産が長持ちしやすいのが良い点です。そのかわり、受け取る額が毎月変わります。SBI証券では、売りすぎないよう1回あたりの上限の金額も設定できます。
③ 期間:いつまでに使い切るかを決める
「70歳から85歳までに使い切る」のように、終わりの時期を決め、残りの回数で等分して売る方法です。ゴールから逆算して計画できるのが良い点ですが、値段によって受け取る額は変わります。
SBI証券の解説でも、「どれが正しいかではなく、自分の目的に合っているか」とされています。生活費を安定させたいなら定額、資産を長くもたせたいなら定率、使い切る時期を決めたいなら期間、という考え方です。
例:夫婦で方式を決める(架空の例)
65歳で退職した夫婦が、新NISAに2,000万円を持っているとします。年金だけでは毎月約6万円足りないことが、ねんきん定期便と家計簿から分かりました。夫は「毎月同じ額のほうが安心」と定額を、妻は「下がったときに売りすぎたくない」と定率を考えました。話し合った結果、ふだんの不足分は定率で取り崩し、足りない月は預金から出すと決め、証券会社の定期売却を設定しました。正解は1つではなく、2人が納得して続けられる形を選んだということです。
運用しながら取り崩すと、何年もつ?
同じ金額を取り崩しても、残ったお金を運用し続けるかどうかで、もつ年数は大きく変わります。2,000万円から毎月10万円ずつ取り崩す場合で計算しました(架空の例)。
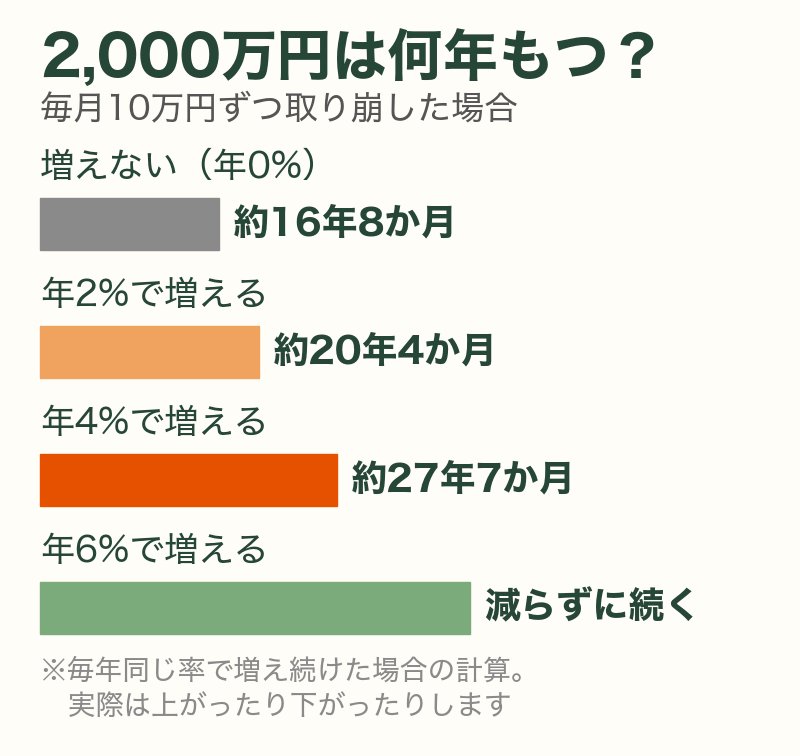
まったく増えない(年0%)場合は、2,000万円÷10万円で約16年8か月でなくなります。残りが毎年2%で増え続けた場合は約20年4か月、4%なら約27年7か月。6%で増え続けた場合は、増えた分で毎月10万円をまかなえるので、計算上は減らずに続きます。この計算は、SBI証券が公表している試算ともほぼ同じ結果です。
取り崩す金額を減らすことも、もつ年数を延ばす方法です。たとえば同じ2,000万円でも、毎月の取り崩しを10万円から8万円に減らせば、まったく増えなかったとしても約20年10か月もちます。年金だけで足りない金額をできるだけ小さくしておくことも、出口の準備の1つです。
ただし、これは毎年同じ率で増え続けた場合の計算です。実際の投資信託の値段は、上がる年もあれば大きく下がる年もあります。とくに取り崩しを始めてすぐの時期に大きく下がると、少ない値段で多くの口数を売ることになり、もつ年数は短くなります。「運用しながら使えば長くもつ可能性がある」という目安として見てください。
取り崩し始めの値下がりがいちばん響く
同じ平均の増え方でも、いつ下がるかで結果は変わります。取り崩しを始めてすぐに大きく下がると、少ない値段で多くの口数を売ることになり、後で値段が戻っても、手元に残る口数が少なくなっているからです。反対に、取り崩しの後半で下がった場合は、すでに受け取ったお金が多いので、影響は比較的小さくなります。だからこそ、取り崩しを始める前の数年に、値下がりに備えた預金を用意しておくことに意味があります。
「4%ルール」とは何か
取り崩しの話でよく出てくるのが「4%ルール」です。資産を運用しながら毎年4%ずつ取り崩すと、資産を長い期間もたせやすいとされる考え方です(SBI証券の解説)。もともとは米国の研究から広まった考え方で、将来の成果を約束するものではなく、相場によって資産がもつ年数は変わります。
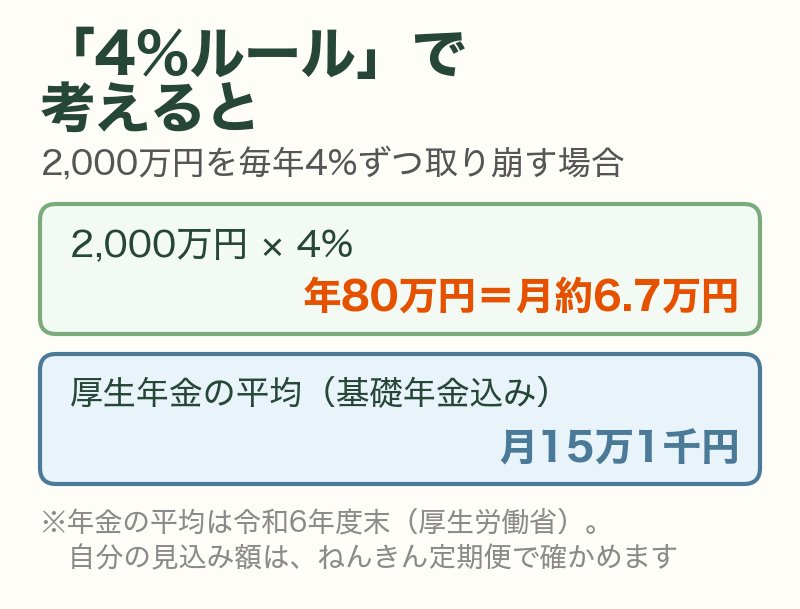
たとえば資産が2,000万円なら、4%は年80万円・月約6.7万円です。同じように計算すると、1,000万円なら年40万円(月約3.3万円)、1,500万円なら年60万円(月5万円)、3,000万円なら年120万円(月10万円)です。厚生年金を受け取っている人の老齢年金の平均は、基礎年金を含めて月15万1千円(令和6年度末・厚生労働省)なので、平均的な年金に月6.7万円を足すと、月約21.8万円になります。
自分の年金の見込み額は、毎年届く「ねんきん定期便」で確かめられます。年金だけで足りない金額が分かれば、「毎月いくら取り崩せばいいか」が見えてきます。必要な金額の考え方は老後2000万円の記事で説明しています。
値下がりした時期にどうするか
取り崩しの時期にいちばん困るのは、相場が大きく下がったときに、生活費のために売らなければいけないことです。値段が下がった時期に売ると、同じ金額を受け取るのに多くの口数を手放すことになります。
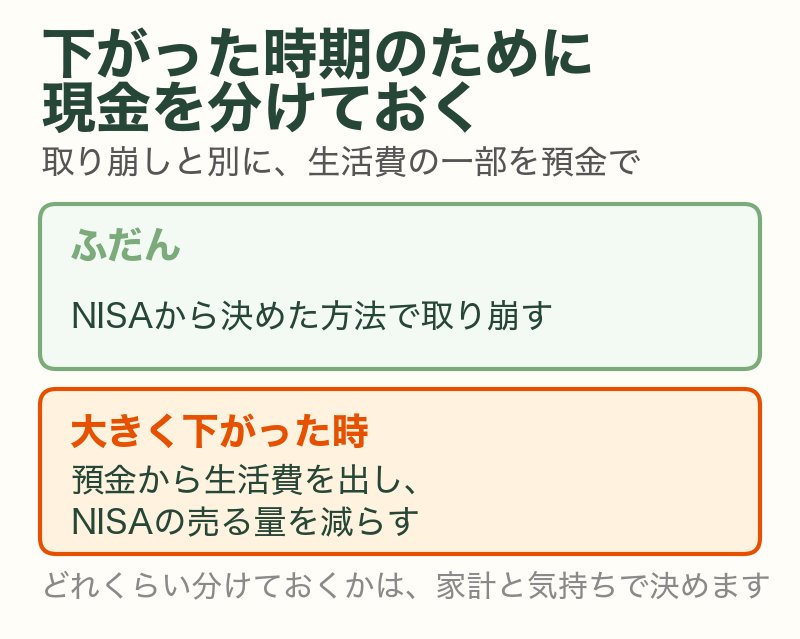
そこでよく使われるのが、取り崩しとは別に、生活費の一部を預金で分けておく考え方です。ふだんはNISAから決めた方法で取り崩し、大きく下がった時期は預金から生活費を出して、NISAで売る量を減らします。どれくらい分けておくかに決まりはなく、生活費と、下がったときに落ち着いていられるかどうかで決めます。
もう1つの備えは、売る方法を先に決めて自動にしておくことです。証券会社の定期売却サービスを使えば、毎月その都度「売るかどうか」を悩まずに済みます。値下がりのニュースを見るたびに売る・売らないを判断していると、つい慌てて売ってしまいがちです。
下がったときに慌てて全部売っちゃいそうで、それが一番こわいの。
だから売る方法を先に決めて、自動にしておくんだ。預金も少し分けておけば、下がった時期に慌てて売らなくて済むよ。
40代の今やっておくこと
取り崩しは20年以上先の話に思えますが、40代の今のうちに決めておけることがあります。
- 積立の金額を家計から決める|「いくら貯めたいか」より「毎月無理なく続けられるか」。始め方は新NISAの始め方で説明しています
- iDeCoとの順番を考えておく|iDeCoは原則60歳まで引き出せず、受け取り方によって税金のかかり方が変わります。iDeCoの受け取り方とiDeCoとNISAの違いもあわせて確かめておきます
- 使っている証券会社の「定期売却」を確かめる|どの方式が選べるか、新NISAの口座で使えるかは会社ごとに違います
また、取り崩しを始める時期は「65歳」と決まっているわけではありません。60歳以降も働くか、退職金がいくらあるか、年金をいつから受け取るかで、NISAを使い始める時期は変わります。40代のうちは、「何歳から、毎月いくら足りなくなりそうか」を年に1回、ねんきん定期便を見ながら考え直すだけで十分です。
何に投資するかで迷っている方は、オルカンとS&P500の違いも参考にしてください。取り崩し方の考え方は、どの投資信託を選んでも同じです。
まとめ|今日やる3つのこと
- ねんきん定期便で年金の見込み額を見る|年金だけで足りない金額が、取り崩す金額の目安になります
- 定額・定率・期間のどれが合うか夫婦で話す|生活費を安定させたいか、長くもたせたいか、使い切る時期を決めたいか
- 証券会社の定期売却サービスを確かめる|新NISAの口座で使えるか、どの方式が選べるか
積み立てるのは決められても、使い方を決めるのは難しいものです。「売ったら損するかも」「使い切ってしまったらどうしよう」——そう考えるほど、手が止まります。
でも、取り崩し方は3つしかありません。どれを選んでも弱点はありますが、先に決めて自動にしておけば、値下がりのニュースに振り回されずに済みます。
この記事を閉じたら、ねんきん定期便を出して、年金の見込み額を1か所だけ見てみてください。それが、出口の計画を立てる最初の一歩です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 新NISAとiDeCo、どちらを先に取り崩すの?
A. iDeCoは原則60歳から受け取れ、受け取り方(一時金・年金)によって税金のかかり方が変わります。新NISAはいつでも売れて税金がかかりません。どちらを先にするかは、退職金の有無や受け取り時期で変わるので、iDeCoの受け取り方で確かめてください。
Q. 一度に全部売るのはだめなの?
A. 禁止されているわけではありません。ただし、売ったお金は運用されなくなり、売った時期が値下がりの時期と重なると、受け取る額が小さくなります。住宅や学費など使い道が決まっているときは、必要な分だけ売る方法もあります。
Q. 定期売却の設定は途中で変えられるの?
A. SBI証券などでは、設定の変更や解除ができます。具体的な手順や条件は、使っている証券会社の案内で確かめてください。
Q. 取り崩したお金に税金はかかるの?
A. 新NISAの口座で持っている投資信託を売って出た利益には、税金がかかりません。NISAではない口座(特定口座など)で持っている分を売ったときは、利益に税金がかかります。
あわせて読みたい
免責事項・出典
本記事は、金融庁・厚生労働省・証券会社の公表資料をもとに、筆者が一般向けに整理したものです。特定の取り崩し方法・投資信託・証券会社をすすめるものではありません。取り崩しの試算は、毎年同じ率で増え続けると仮定した計算で、将来の運用成果を示すものではありません。投資信託は元本が保証されず、価格の変動や為替の変動により損失が出ることがあります。サービスの内容は各証券会社の最新の案内を、制度の詳細は金融庁の情報をご確認のうえ、投資の判断はご自身の責任で行ってください。
- 金融庁「NISAを知る(2024年からのNISA)」 https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
- SBI証券「NISA対応の投資信託定期売却|3つの方法と取り崩しの考え方」(2026年5月21日) https://go.sbisec.co.jp/media/report/nisa_dojo/nisa_dojo_260521.html
- SBI証券 FAQ「投資信託定期売却サービスとはどのようなサービスですか?」 https://faq.sbisec.co.jp/answer/5eddcd3150df500012206c8a/
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」 https://www.mhlw.go.jp/content/001617995.pdf
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は金融庁、サービスの内容は各証券会社の公表資料をもとにしています。特定の方法・商品・証券会社をおすすめするものではありません。


コメント