
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとにしています。特定の金融機関や商品をおすすめするものではありません。
老後のお金をためようと思っても、iDeCoとNISAのどちらから始めればいいのか迷っている方は多いと思います。40代になってから、あるいは50代になってから考え始めて、「今からiDeCoを始めて意味があるの?」と感じている方もいるでしょう。
でも実は、決め手は「どちらが得か」ではなく、そのお金を60歳より前に使う可能性があるかどうかです。iDeCoは原則60歳まで引き出せない代わりに、掛金が所得から差し引かれて税金が安くなります。そして2026年12月からは、会社員のiDeCoの上限が月6.2万円(会社に企業年金がある人は、会社の掛金を引いた額)に上がり、条件つきで70歳まで続けられるようになります(厚生労働省)。
この記事では、①iDeCoとNISAの違い ②iDeCoの節税はいくらか ③どちらを先にするかの決め方 ④2026年12月の改正 ⑤55歳から始める場合 ⑥始める前の注意点を、図で説明します。
① 違いは引き出せる時期・掛金の税金・上限の3つ
② iDeCoの節税は税率で決まる。月2万円なら年4.8万円〜7.2万円(税率による)
③ 60歳より前に使うかもしれないお金はNISA、60歳以降のお金で所得税を払っているならiDeCoも
④ 2026年12月から会社員の上限は月6.2万円、70歳まで続けられる
違いは3つ:引き出せる時期・掛金の税金・上限
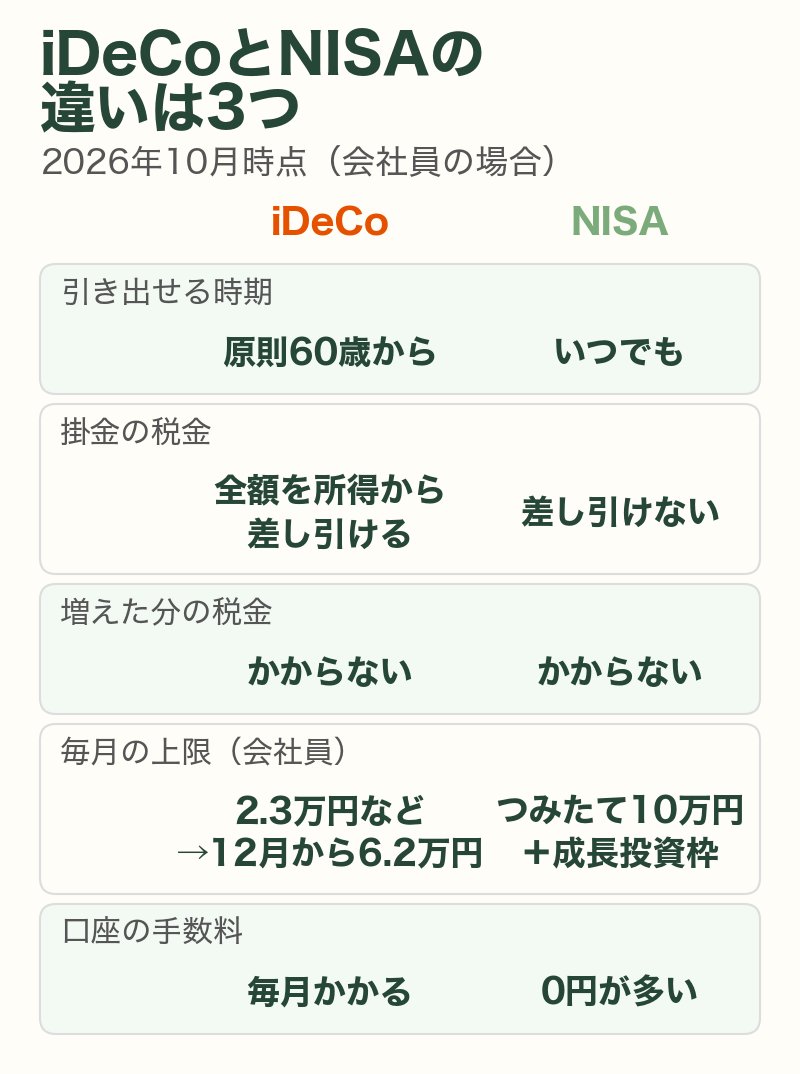
iDeCo(個人型確定拠出年金)とNISAは、どちらも投資で増えた分に税金がかからない制度です。違いは大きく3つあります。
① 引き出せる時期
NISAは、いつでも売ってお金にできます。iDeCoは原則60歳まで引き出せません。急な出費があっても使えないので、iDeCoに回すのは「60歳まで使わないと決めたお金」だけにします。
② 掛金の税金
iDeCoの大きな特徴は、掛金の全額が所得から差し引かれることです(小規模企業共済等掛金控除)。給料から掛金を引いて税金を計算するので、その分、所得税と住民税が安くなります。NISAには、この仕組みはありません。会社員は、自分の口座から払っている場合は年末調整で申告し、給与天引きの場合は会社が手続きします。
③ 毎月の上限
NISAは、つみたて投資枠で年120万円(月10万円)、成長投資枠と合わせて年360万円まで買えます。iDeCoは働き方や会社の企業年金によって上限が決まっていて、会社員は今は月2.3万円などですが、2026年12月から月6.2万円に上がります(くわしくは4章)。

どっちも税金がかからないなら、何が違うの?

いちばんの違いは、iDeCoは60歳まで引き出せないこと。その代わり、掛金の分だけ税金が安くなるんだ。
iDeCoの節税は「税率」で決まる
iDeCoで安くなる税金は、掛金×(所得税率+住民税率)で計算できます。住民税の税率はふつう10%、所得税の税率は課税される所得によって5〜45%です(国税庁)。
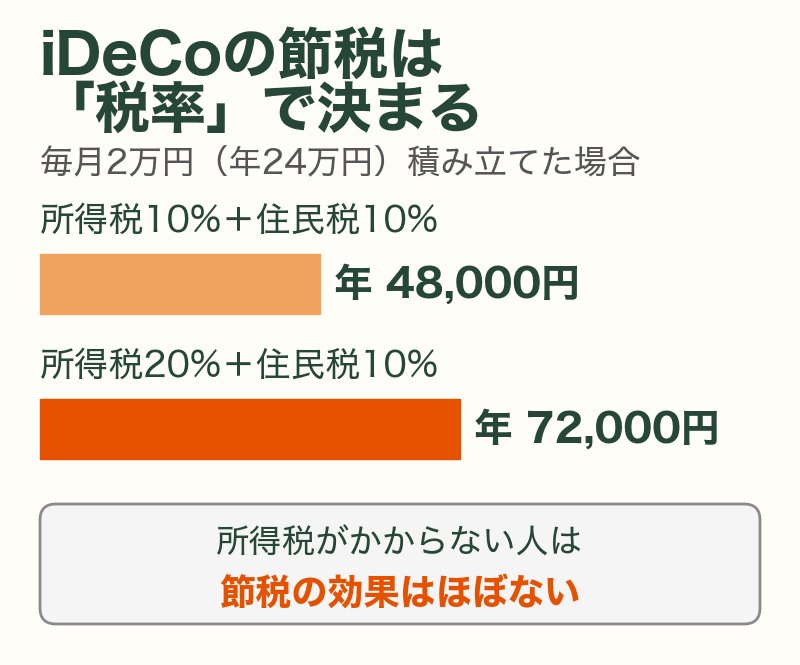
たとえば毎月2万円(年24万円)を積み立てた場合(架空の例)、所得税の税率が10%の人なら、所得税2万4,000円と住民税2万4,000円で年4万8,000円安くなります。税率が20%の人なら年7万2,000円です(復興特別所得税は除いた計算)。
所得税の税率は、課税される所得が195万円以上330万円未満なら10%、330万円以上695万円未満なら20%です。自分の税率は、源泉徴収票の金額から控除を引いた「課税される所得」で決まります。
少ない掛金でも効果はあります。たとえば月1万円(年12万円)でも、税率20%の人なら所得税2万4,000円と住民税1万2,000円で年3万6,000円、税率10%の人なら年2万4,000円安くなります。いきなり大きな額にせず、家計に無理のない額から始めて、年1回の変更の機会に見直す方法もあります。
反対に、所得税も住民税もかからない人(収入の少ない専業主婦・主夫など)は、掛金を差し引いても安くなる税金がないので、節税の効果はほとんどありません。その場合は、いつでも引き出せるNISAのほうが使いやすいといえます。
どっちが先?3つの質問で決める
予算に限りがあるときは、次の3つの質問に上から順に答えると、どちらを先にするかが決まります。
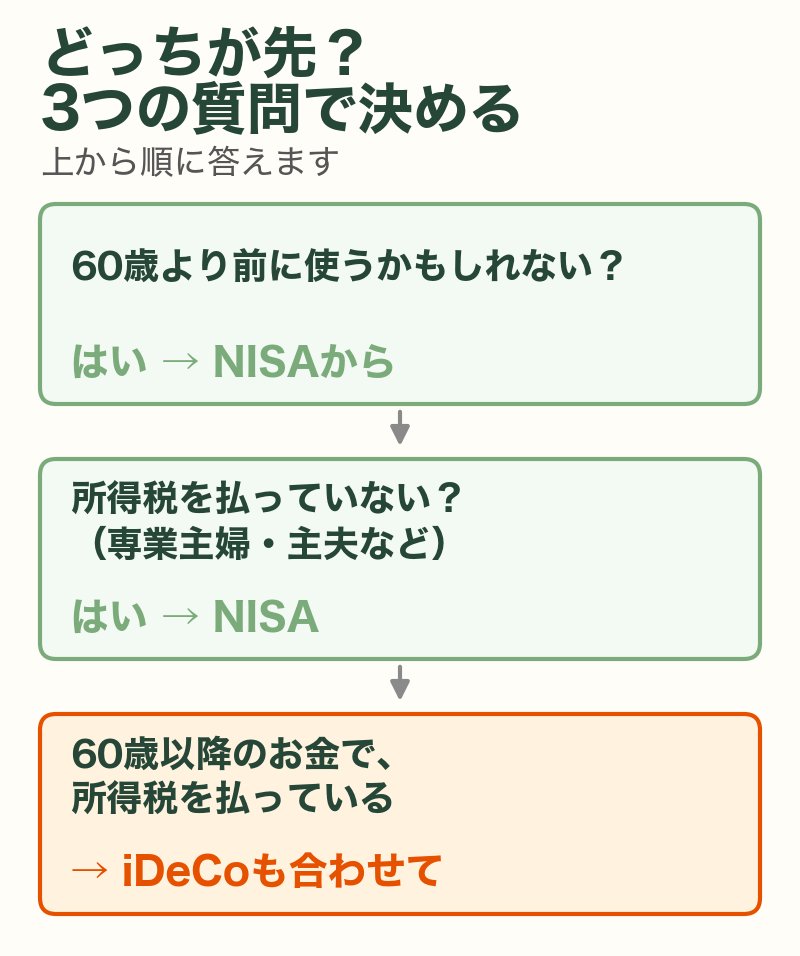
- 60歳より前に使うかもしれないお金か|教育費や住宅の頭金など、60歳より前に使う可能性があるならNISAです。iDeCoに入れると、必要なときに引き出せません
- 所得税を払っているか|払っていなければ、iDeCoの節税の効果がほとんどないのでNISAです
- 60歳以降のお金で、所得税を払っている|この場合はiDeCoの節税が生きます。NISAとあわせて使う形が考えられます
どちらか一方に決める必要はありません。たとえば「教育費や予備のお金はNISA、老後のお金の一部をiDeCo」のように、使う時期で分けて両方使う方法もあります(架空の例:月3万円のうち、子どもの教育費の予定があるので2万円をNISA、60歳まで使わない1万円をiDeCo)。大切なのは割合ではなく、iDeCoには60歳まで使わないお金だけを入れることです。
2026年12月の改正で何が変わる?
2025年に成立した年金制度の改正で、iDeCoは2026年12月1日から大きく変わります(厚生労働省)。
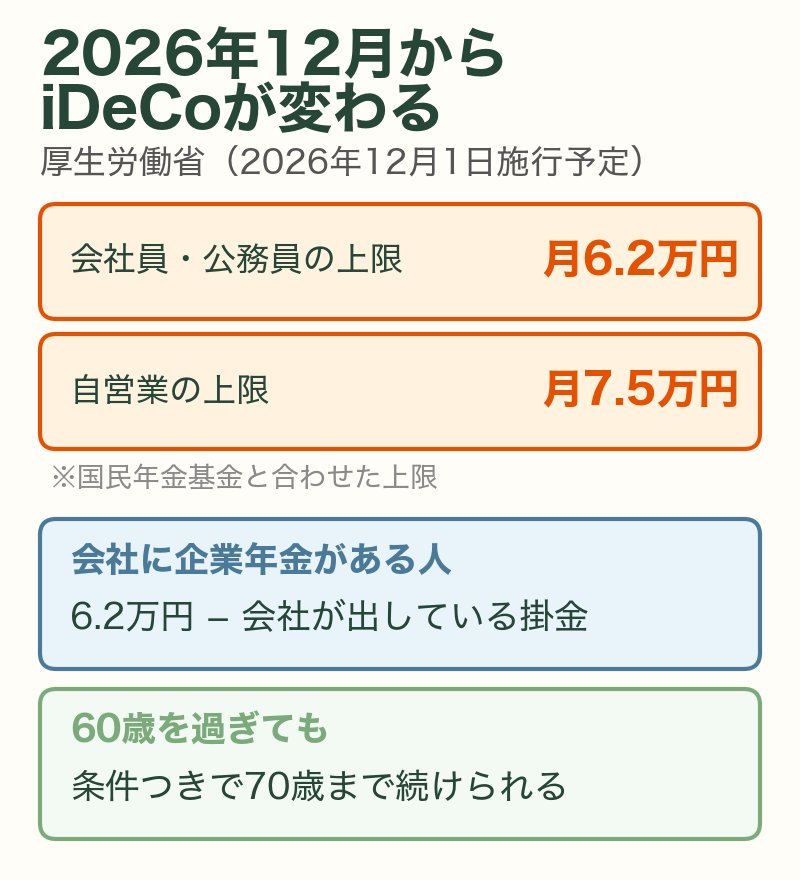
- 会社員・公務員の上限が月6.2万円に|今は勤め先の企業年金の有無などで月2.0万円か2.3万円ですが、企業年金と共通の上限に一本化され、月6.2万円に上がります
- 会社に企業年金がある人は「6.2万円−会社の掛金」|企業型DCなどがある人は、6.2万円から会社が出している掛金を引いた額が上限です。会社の掛金が多いと、iDeCoに出せる額は少なくなります
- 自営業などは月7.5万円に|国民年金基金と合わせた上限が、月6.8万円から7.5万円に上がります
- 60歳以上70歳未満も条件つきで加入できる|iDeCoを続けている人などは、70歳になるまで掛金を出し続けられるようになります
会社に企業型DCがある人は、自分の上限がいくらになるかを、DCの加入者向けサイトで確かめられます。企業型DCとiDeCoの関係は企業型DCとiDeCoはどっち?、改正の詳しい内容はiDeCo月6.2万円改正の記事で説明しています。
55歳から始めるなら
「55歳からiDeCoを始めて意味があるの?」という疑問もよく聞かれます。考えるポイントは、受け取れる年齢と掛金を出せる期間です。
加入期間が10年未満だと、受け取りが遅くなる
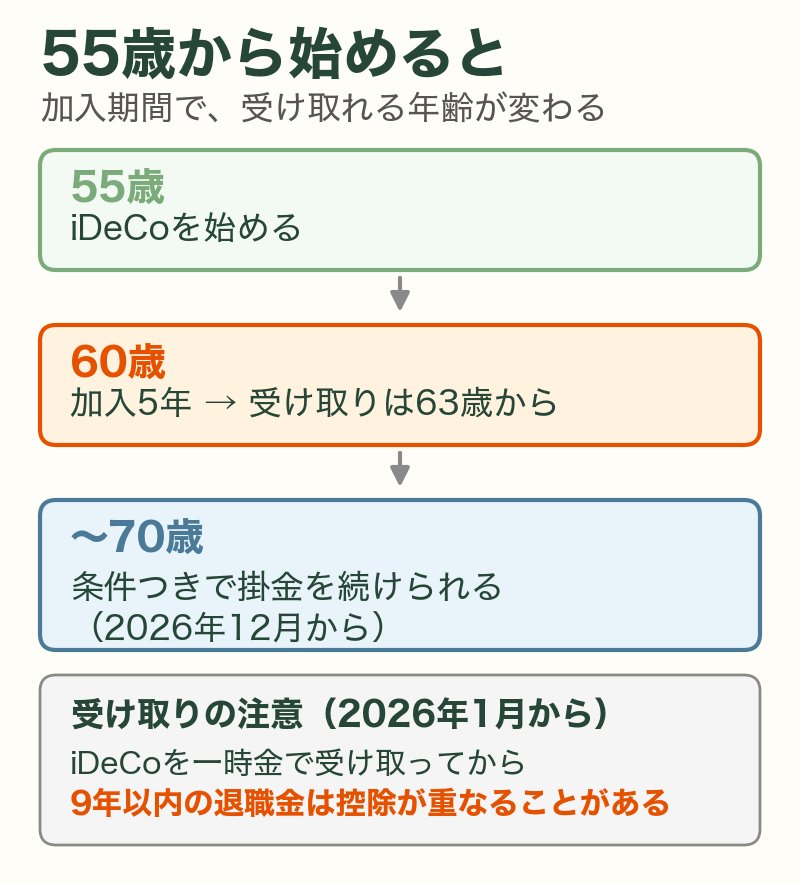
iDeCoは原則60歳から受け取れますが、60歳までの加入期間が10年未満だと、受け取り始められる年齢が後ろにずれます。8年以上なら61歳、6年以上なら62歳、4年以上なら63歳、2年以上なら64歳、それ未満は65歳からです(iDeCo公式)。55歳から始めると、60歳時点で加入5年なので、受け取りは63歳からになります。
2026年12月からは70歳まで続けられる
一方で、2026年12月からは条件つきで70歳まで掛金を出せるようになるので、55歳から始めても最長で15年ほど積み立てられます。その間ずっと掛金の分の税金が安くなるので、所得税を払っている人には、50代からでも検討する価値があります。
受け取り方の注意(2026年1月から)
iDeCoを一時金で受け取るときは「退職所得控除」が使えますが、会社の退職金と時期が近いと、控除が重なって少なくなることがあります。2026年1月からは、iDeCoの一時金を受け取った後、9年以内(受け取った年の翌年から数えて)に退職金を受け取ると、控除の計算で期間が重なる部分が差し引かれるようになりました(国税庁)。受け取る順番と時期は、iDeCoの受け取り方で確かめてから決めてください。
始める前に知っておく3つの注意点
- 口座の手数料が毎月かかる|iDeCoは、国民年金基金連合会の手数料と信託銀行の手数料が毎月かかります。国民年金基金連合会の手数料は、2027年1月の掛金から月105円→120円に上がります(iDeCo公式)。運営管理機関の手数料が0円の会社でも、信託銀行の分(月66円の会社が多い)と合わせて月186円ほどになります。加入するときは別に2,829円かかります
- 転職のときは手続きを忘れない|企業型DCがある会社を辞めて手続きをしないと、資産が国民年金基金連合会に自動で移され、運用が止まったうえ、移すときに合計4,348円、その後も毎月の管理手数料(2026年4月から合計98円)がかかります。この期間は加入期間にも数えられません(iDeCo公式)
- 「特別法人税」は凍結が続いている|iDeCoなどの積立金には本来「特別法人税」がかかる決まりですが、課税は止められていて、2026年度の税制改正で2029年3月31日まで3年延長されました(厚生労働省)
iDeCoの申し込みは、運営管理機関(証券会社など)を通じて行います。会社員は、勤め先に書類を書いてもらう場合もあります。手続きの流れはiDeCoの加入手続きで説明しています。
手数料が毎月かかるのは知らなかった。少額だと、もったいないのかしら。
月186円ほどなら、税率10%の人が月2万円積み立てれば、節税のほうがずっと大きいよ。ただ、所得税がかからない人は手数料だけかかることになるから、NISAのほうがいいね。
まとめ|今日やる3つのこと
- 源泉徴収票で、所得税がかかっているかを見る|かかっていればiDeCoの節税が使えます
- 会社に企業年金があるか、会社の掛金がいくらかを確かめる|2026年12月からの自分の上限が分かります
- 60歳より前に使うお金と、それ以降のお金を分ける|前はNISA、後はiDeCoも
iDeCoとNISA、どちらが得かを調べ始めると、比べる表や意見がたくさん出てきて、かえって決められなくなります。
でも、決め手はシンプルです。そのお金を60歳より前に使うかもしれないならNISA、60歳まで使わないと決めたお金で所得税を払っているならiDeCo。どちらか1つでなくてもかまいません。
この記事を閉じたら、源泉徴収票を出して、所得税の欄に金額が入っているかを1か所だけ見てみてください。それが、iDeCoを使うかどうかの最初の判断材料です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. iDeCoの掛金は途中で変えたり止めたりできるの?
A. 掛金の額は年1回変えられ、掛金を止めることもできます。ただし止めても、それまでの資産は60歳まで引き出せず、口座の手数料もかかり続けます。
Q. 専業主婦(主夫)でもiDeCoに入れるの?
A. 入れます。ただし、所得税や住民税を払っていない場合は、掛金を差し引いても安くなる税金がないので、節税の効果はほとんどありません。
Q. NISAとiDeCo、両方の口座を同じ証券会社で開く必要はある?
A. 同じでなくてもかまいません。それぞれ、手数料や扱っている商品を比べて選べます。
Q. iDeCoは受け取るときに税金がかかるの?
A. かかります。一時金で受け取ると「退職所得」、年金のように分けて受け取ると「雑所得(公的年金等)」として扱われ、それぞれの控除を引いた残りに税金がかかります。会社の退職金や公的年金との組み合わせで税額が変わるので、受け取る前に確かめておきましょう。
あわせて読みたい
免責事項・出典
本記事は、厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとに、筆者が一般向けに整理したものです。2026年12月の改正の細かい取り扱いは、今後の案内で変わることがあります。iDeCoの加入資格・上限額は、勤め先の企業年金の有無などによって異なります。節税の額は、年収・家族構成・ほかの控除によって変わります。特定の金融機関や商品をすすめるものではありません。投資信託などは元本が保証されません。受け取り方など個別の判断は、運営管理機関・税務署・税理士などにご確認ください。
- 厚生労働省「2025年の制度改正(私的年金)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 厚生労働省「令和8年度税制改正の概要(厚生労働省関係)」 https://www.mhlw.go.jp/content/12602000/001623254.pdf
- 国税庁「源泉徴収のあらまし(令和8年版)税制改正等の内容」 https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/01.pdf
- 国税庁 タックスアンサーNo.2260「所得税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- iDeCo公式「iDeCo加入者・運用指図者の方へ(給付)」 https://www.ideco-koushiki.jp/join/benefits.html
- iDeCo公式「iDeCo加入者に係る手数料の見直し」 https://www.ideco-koushiki.jp/library/pdf/leaflet202604.pdf
- iDeCo公式「自動移換にかかる手数料改定のお知らせ」 https://www.ideco-koushiki.jp/library/pdf/tesuuryoukaitei202604.pdf
- iDeCo公式「転職・退職された方へ」 https://www.ideco-koushiki.jp/retirement/
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度は厚生労働省・国税庁・国民年金基金連合会(iDeCo公式)の公表資料をもとにしています。特定の金融機関や商品をおすすめするものではありません。

コメント