
※本記事にはアフィリエイト広告を含みます。制度の説明と数字は、日本学生支援機構(JASSO)と国税庁の公開資料をもとにしており、広告の有無によって内容を変えることはありません。
子どもが今年の春に卒業して、奨学金の返還がもうすぐ始まる。親として何かしてあげたほうがいいのか、いっそ全部返してあげたほうがいいのか、迷っている方も多いと思います。
でも実は、親がしてあげられるいちばん効くことは、お金を出すことではありません。引き落とし日の前日に「残高ある?」と声をかけることと、困ったときのための「減額返還」「返還期限猶予」という2つの言葉を渡しておくことです。延滞で本当に怖いのは延滞金ではなく、ローンの審査で見られる記録に残ることで、延滞の多くは残高不足の「うっかり」だからです(日本学生支援機構)。
この記事では、①返還はいつから始まるか ②毎月いくら・何年払うか ③延滞すると何が起きるか ④払えないときの2つの制度 ⑤親ができること・気をつけること ⑥繰上返還の考え方を、図で説明します。
① 返還は貸与が終わった月の翌月から数えて7か月目に始まる。3月に終わった人は10月27日が最初の引き落とし
② 延滞で怖いのは延滞金より「3か月で信用情報に載る」こと
③ 払えないときは、延滞する前に減額返還か猶予を願い出る
④ 親の一括の肩代わりは、贈与税と親の老後資金の面から急がなくていい
返還はいつから?引き落としの仕組み
日本学生支援機構(JASSO)の奨学金の返還は、貸与が終わった月の翌月から数えて7か月目に始まります。3月に貸与が終わった人なら10月です。引き落としは毎月27日(金融機関が休みの日は翌営業日)なので、2026年3月に卒業した人は2026年10月27日が最初の引き落とし日です(JASSO)。
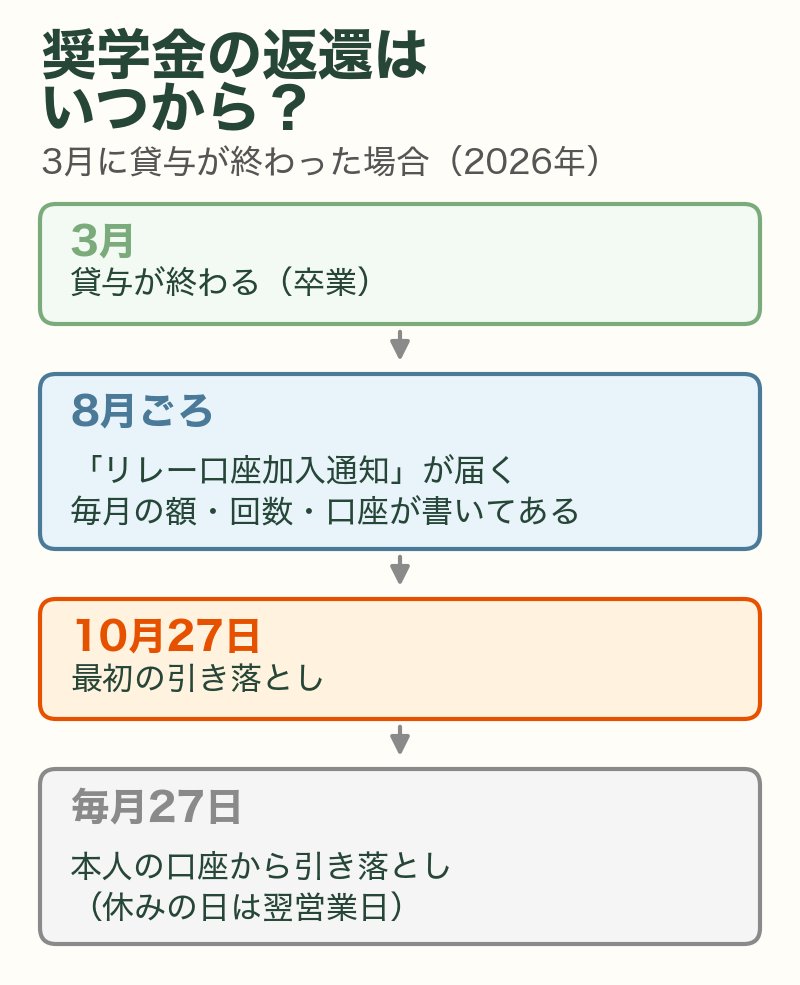
返還は、本人名義で登録した「リレー口座」からの口座振替だけです。リレー口座とは、返還のお金が毎月引き落とされる本人の口座のことで、振込用紙で払う方法はありません。そのため、27日に口座の残高が足りないだけで延滞になります。
夏ごろ(3月に貸与が終わった人は8月ごろ)には、JASSOから「口座振替(リレー口座)加入通知」が届きます。ここに毎月の返還額・回数・振替口座が書いてあります。届いていない場合は、口座の手続きが済んでいない可能性があります。

うちの子、通知が来たって言ってたけど、中身は見てないみたい。

まずはその通知を一緒に開くところからだね。毎月いくらがどの口座から落ちるのかを、本人が知っていることが大事なんだ。
毎月いくら・何年払う?
毎月の額と年数は、借りた総額でほぼ決まります。JASSOが公開している大学4年間(48か月)の返還例は次のとおりです。
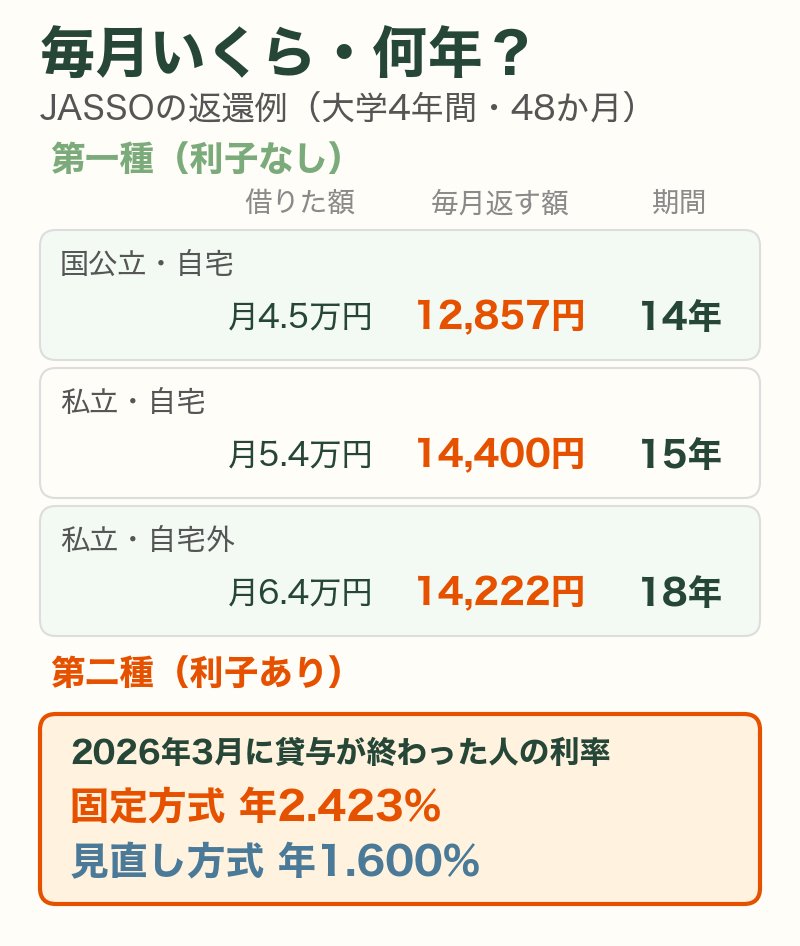
- 第一種(利子なし)・国公立・自宅|月45,000円を借りた場合、返還は月12,857円を168回(14年)
- 第一種・私立・自宅|月54,000円を借りた場合、月14,400円を180回(15年)
- 第一種・私立・自宅外|月64,000円を借りた場合、月14,222円を216回(18年)
総額が340万円を超えると、返還期間は一律20年(240回)です。たとえば23歳で返還が始まって15年なら、終わるのは38歳です。
第二種(利子あり)は、貸与が終わった月の利率で決まる
第二種は、貸与が終わった月の市場金利をもとに利率が決まり、上限は年3.0%です。返還が始まるときに「利率固定方式」か「利率見直し方式(おおむね5年ごとに見直し)」を選んでいます。2026年3月に貸与が終わった人の利率は、固定方式で年2.423%、見直し方式で年1.600%です(JASSO「貸与利率の推移」)。
2021年度に貸与が終わった人の固定方式の利率は年0.2〜0.4%ほどでしたが、今は2%台です。JASSOの返還例では、月5万円を4年借りた場合、利率2%なら利子は約40万円、3%なら約62万円になります。どちらの方式かと利率は、加入通知で確かめられます。
延滞すると何が起きる?
延滞したときに起きることは、JASSOが順番を公表しています。いきなり裁判所の手続きになることはありません。
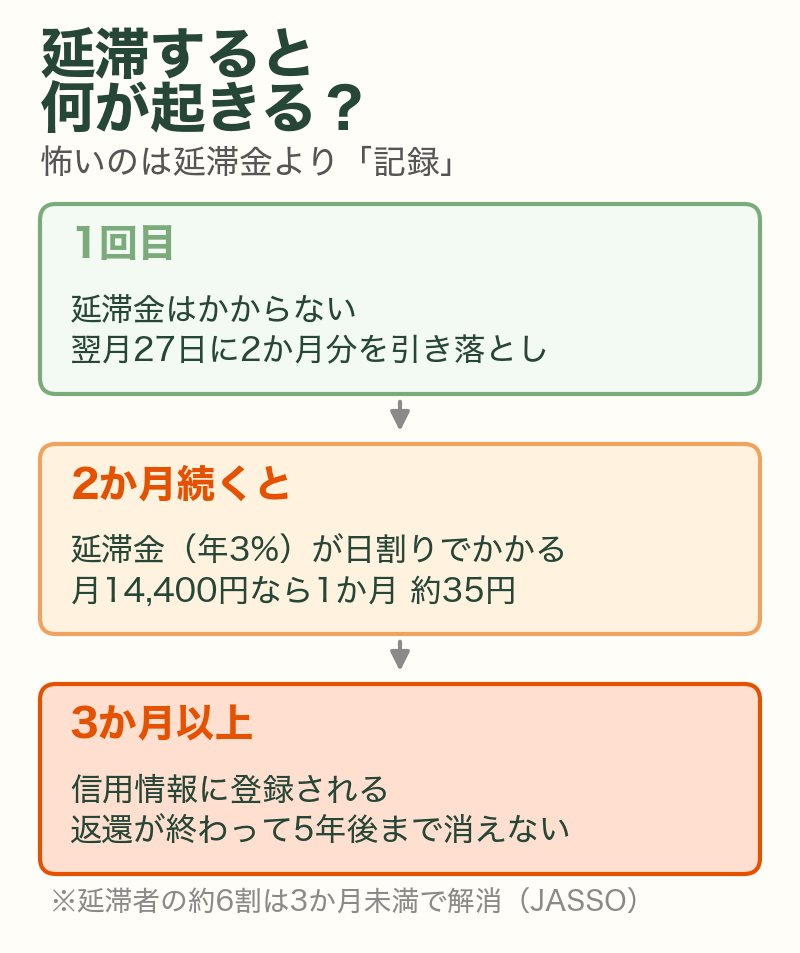
- 1回目の引き落としができなかったとき|通知が届き、翌月27日に2か月分がまとめて引き落とされます。延滞金はかかりません
- 2か月続けて引き落とされなかったとき|延滞金(年3%)が日割りでかかり始め、文書や電話で案内が来ます
- 延滞が3か月以上になったとき|個人信用情報機関(ローンやクレジットカードの審査で見られる記録)に登録されます
- さらに長引いたとき|債権回収会社からの連絡、連帯保証人への請求などに進みます
延滞金は小さい。怖いのは記録
延滞金は年3%の日割りです。架空の例で、月14,400円を1か月延滞すると、14,400円×3%×30日÷365日=約35円です。金額だけ見れば大きくありません。
怖いのは記録のほうです。信用情報に登録されると、JASSOの説明ではスマートフォンの分割払いやクレジットカード、住宅ローンなどが使えなくなる場合があります。しかもこの記録は、延滞を解消した後も返還が終わってから5年後まで消えません。家を買う時期とちょうど重なることもあります。
延滞の約6割は3か月未満で解消している
JASSOのデータ(2024年度末)では、1日以上延滞している人は31万8千人、3か月以上は12万7千人です。差し引くと約19万1千人、つまり延滞者の約6割は3か月未満で解消しています。JASSOも、口座の残高不足などの「うっかり」が多く含まれると説明しています。給料日と引き落とし日が近いと、うっかりは起きやすくなります。給料が入る口座をリレー口座にすると、防ぎやすくなります。
払えないときの2つの制度
収入が減った、仕事を失った、病気になった——そんなときのために、JASSOには2つの制度があります。どちらも「延滞していないこと」が条件です。延滞してから願い出ようとすると、まず延滞分を返さなければなりません。
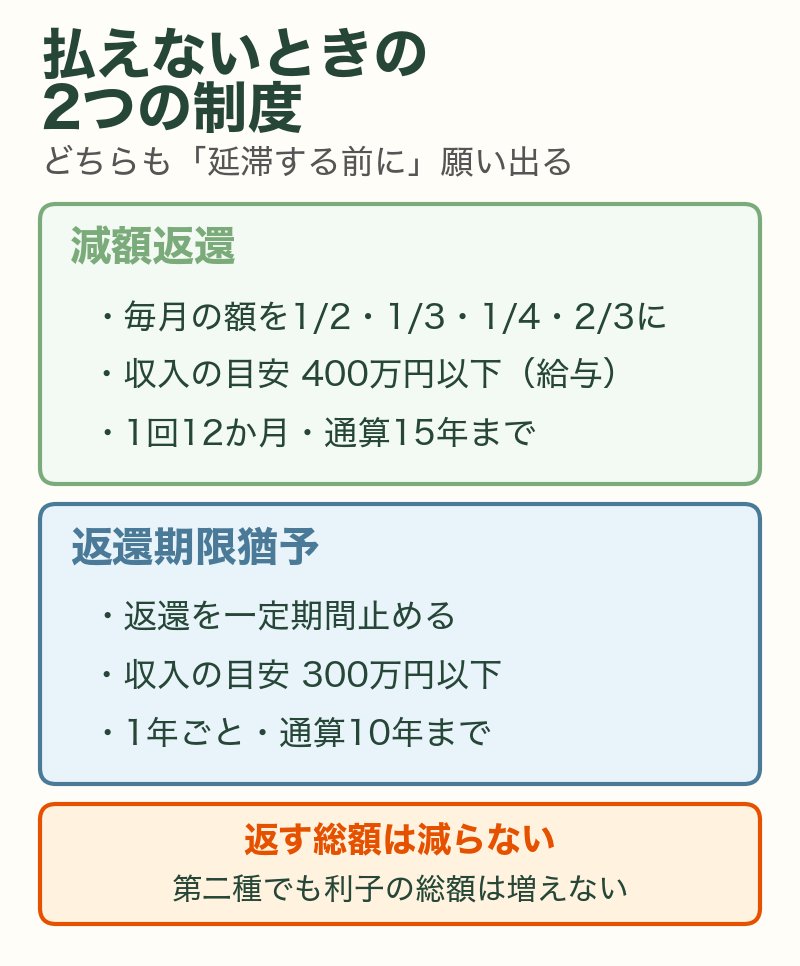
- 減額返還制度|毎月の額を2分の1・3分の1・4分の1・3分の2に減らし、その分だけ期間を延ばします。給与収入なら年間収入400万円以下が目安(扶養する子が2人なら500万円以下、3人以上なら600万円以下)。1回の願い出で12か月まで、通算15年まで
- 返還期限猶予(一般猶予)|一定期間、返還そのものを止めます。年間収入300万円以下が目安。1年ごとに願い出て、通算10年まで
どちらも返す総額は減りませんが、期間が延びても第二種の利子の総額は増えません。架空の例で、月14,400円を2分の1に減らすと月7,200円です。JASSOは「将来への負担を少しでも軽くするために」減額返還の利用をすすめています。願い出は、インターネットの「スカラネット・パーソナル」からできます。
2026年10月から返還が始まる人で、2025年12月以後に卒業した人は、収入の証明が難しい時期のため「新卒等」という理由で願い出られます(JASSO)。「自分は対象外だろう」と思い込まずに確かめてください。
親ができること・気をつけること
してよいこと:前日の一言
延滞の多くは残高不足のうっかりです。最初の数か月だけ、27日の前日に「残高ある?」と声をかける。お金を1円も使わずにできる、いちばん効果の大きい親の役割です。本人が習慣にできたら、手を引きます。
気をつけること:肩代わりは「贈与」になる
親が子の奨学金を代わりに返すと、原則として子への贈与になります。国税庁の説明では、生活費や教育費のための贈与は「必要な都度、直接充てるもの」に限って贈与税がかかりません。卒業後の奨学金の返還は、本人の借りたお金の返済にあたります。
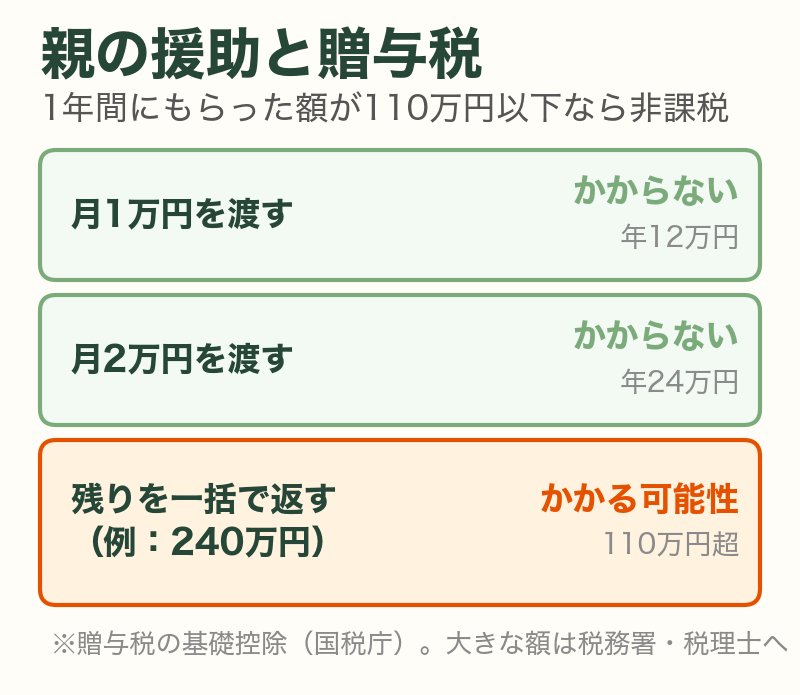
ただし、贈与税には年110万円の基礎控除があり、1年間にもらった額の合計が110万円以下なら贈与税はかからず、申告もいりません(国税庁)。月1万円の援助なら年12万円、月2万円でも年24万円なので、範囲に収まります。一方で、残りを一括で返す(例:240万円)と、110万円を超える部分に贈与税がかかる可能性があります。大きな額のときは、事前に税務署や税理士に確かめてください。
📣 PR|「肩代わりするか、月1〜2万円か」を家計全体で整理したい方へ
親の老後資金・お子さんの返還額・贈与税の線は、ご家庭ごとに答えが変わります。独立系FPに無料で個別相談できる「FPカフェ」なら、保険販売を目的としない中立的な整理が期待できます。税務の個別判断は税務署・税理士へ、家計全体の順番はFPへ、という使い分けの選択肢です。


知っておくこと:連帯保証人なら、延滞は親にも届く
奨学金の保証には、親などが連帯保証人になる「人的保証」と、保証機関に保証料を払う「機関保証」があります。人的保証の場合、本人が延滞すると連帯保証人にも督促が来ます。どちらの保証かは、貸与のときの書類か、本人のスカラネット・パーソナルで確かめられます。
確かめること:勤め先の代理返還
会社が従業員の代わりに返還額をJASSOへ直接送る「代理返還」という制度があり、2026年3月末時点で全国4,852社が使っています(JASSO)。会社から直接送られるため、条件によっては所得税がかからない扱いになり得ます。子どもの勤め先にあるかは、JASSOの「代理返還制度検索」で企業名から調べられます。親が肩代わりする前に、まず勤め先の制度を確かめる順番がおすすめです。
繰上返還は急がなくていい
「早く返して身軽になりたい」と考える人も多いと思います。JASSOの繰上返還は手数料がかからず、第二種なら繰り上げた期間の利子もかかりません。ただし、減額返還や猶予を使っている間はできません。
- 第一種(利子なし)|早く返しても総額は1円も変わりません。手元のお金を減らしてまで急ぐ理由は、数字の上ではありません
- 第二種(利子あり)|繰上返還は「その利率の分だけ確実に利子が減る」のと同じです。先に、急な出費に備える生活防衛資金をためてから考える順番がおすすめです
返還の額は、15年たっても同じです。物価や給料が上がっていけば、同じ額の重さは少しずつ軽くなっていきます。だからこそ大切なのは急いで返すことより、毎月の引き落としを止めないことです。生活防衛資金の目安は生活防衛資金はいくら必要?で説明しています。
早く返したほうがいいって思い込んでた。利子がないなら急がなくていいのね。
そう。返さなくていいんじゃなくて、急がなくていい。毎月27日に落ちる仕組みを守ることが、いちばん大事なんだ。
この記事の内容を、物語として最初から追いたい方へ。当ブログの運営者が制作している創作寓話チャンネル「人間万事亭」で、同じ10月27日の朝を主人公にした一話を公開しています(約10分・フィクション)。制度の説明は本記事に、気持ちの整理は動画に、それぞれ分けています。
まとめ|今日やる3つのこと
- 加入通知を本人と一緒に開く|毎月の返還額・回数・振替口座を確かめます
- 引き落とし日の前日に残高を確かめる約束をする|最初の数回だけ、親が声をかけます
- 「減額返還」「返還期限猶予」の2つの言葉を本人に伝える|困ったら延滞する前に願い出る、と知っていることが大切です
「借りさせて申し訳ない」という気持ちから、一括で返してあげたくなる親御さんは少なくありません。
でも、数字を並べると、親にできるいちばん大きなことは、お金を出すことではなく、引き落とし日の前日の一言と、困ったときに調べる言葉を渡しておくことです。返し終えた日に、子どもが「自分で返した」と言えることにも、大きな価値があります。
この記事を閉じたら、加入通知をお子さんと一緒に開いてみてください。10分で終わり、お金はかかりません。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 27日に残高が足りず、1回引き落とされなかったらどうなる?
A. 翌月27日に2か月分がまとめて引き落とされます。1回目には延滞金はかかりません。翌月に2か月分の残高を用意すれば、記録には残りません。
Q. 減額返還と猶予、どちらを選べばいい?
A. 少しでも払えるなら減額返還です。JASSOも減額返還をすすめています。収入がほとんどないときは猶予です。どちらも延滞していないことが条件です。
Q. すでに3か月延滞していたら、もう使えない?
A. 延滞分を返せば願い出られます。順番は、①延滞分を返す→②減額返還か猶予を願い出る、です。放っておくのがいちばん不利です。
Q. 親が連帯保証人。子が払えなくなったら?
A. 人的保証の連帯保証人は、本人が延滞すると本人と同じ返還の義務を負い、督促が来ます。ただし督促は段階を追って進みます。本人が延滞する前に減額返還や猶予を願い出れば、延滞にはなりません。
あわせて読みたい
免責事項・出典
本記事は、日本学生支援機構(JASSO)と国税庁の公開資料をもとに、筆者が一般向けに整理したものです(2026年10月20日確認)。返還月額・回数・利率は、奨学金の種類・借りた総額・貸与が終わった時期・選んだ返還方式によって一人ひとり決まります。必ずご本人宛の加入通知とスカラネット・パーソナルでご確認ください。減額返還・返還期限猶予には条件と審査があります。贈与税の取り扱いは個別の事情によって異なるため、金額が大きい場合は税務署または税理士にご相談ください。特定の行動を勧めるものではありません。
- 日本学生支援機構「返還を始める皆さんへ」 https://www.jasso.go.jp/shogakukin/henkan/houhou/flow/index.html
- 日本学生支援機構「2026年10月から返還が始まる皆さんへ」 https://www.jasso.go.jp/news/henkan_konnan.html
- 日本学生支援機構「大学・返還例」 https://www.jasso.go.jp/shogakukin/henkan/houhou/henkan_hoshiki/kappu/sample/daigaku.html
- 日本学生支援機構「貸与利率の推移」 https://www.jasso.go.jp/shogakukin/about/taiyo/taiyo_2shu/riritsu/2007ikou.html
- 日本学生支援機構「延滞金」 https://www.jasso.go.jp/shogakukin/entai/entaikin.html
- 日本学生支援機構「個人信用情報機関への登録」 https://www.jasso.go.jp/shogakukin/entai/kojinjoho/index.html
- 日本学生支援機構「奨学金事業に関するデータ集(令和8年1月)」 https://www.jasso.go.jp/shogakukin/oyakudachi/shogakukin_data/__icsFiles/afieldfile/2026/01/09/01_datashu_1.pdf
- 日本学生支援機構「減額返還制度の概要」 https://www.jasso.go.jp/shogakukin/henkan_konnan/gengaku/seido.html
- 日本学生支援機構「返還を待ってもらう(返還期限猶予)」 https://www.jasso.go.jp/shogakukin/henkan_konnan/yuyo/index.html
- 日本学生支援機構「繰上返還申込み」 https://www.jasso.go.jp/shogakukin/henkan/todokede/kuriage.html
- 日本学生支援機構「企業等の奨学金返還支援(代理返還)制度」 https://dairihenkan.jasso.go.jp/
- 国税庁 タックスアンサーNo.4402「贈与税がかかる場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
- 国税庁 タックスアンサーNo.4405「贈与税がかからない場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm
※本記事にはアフィリエイト広告を含みます。制度の説明と数字は、日本学生支援機構(JASSO)と国税庁の公開資料をもとにしており、広告の有無によって内容を変えることはありません。


コメント