-

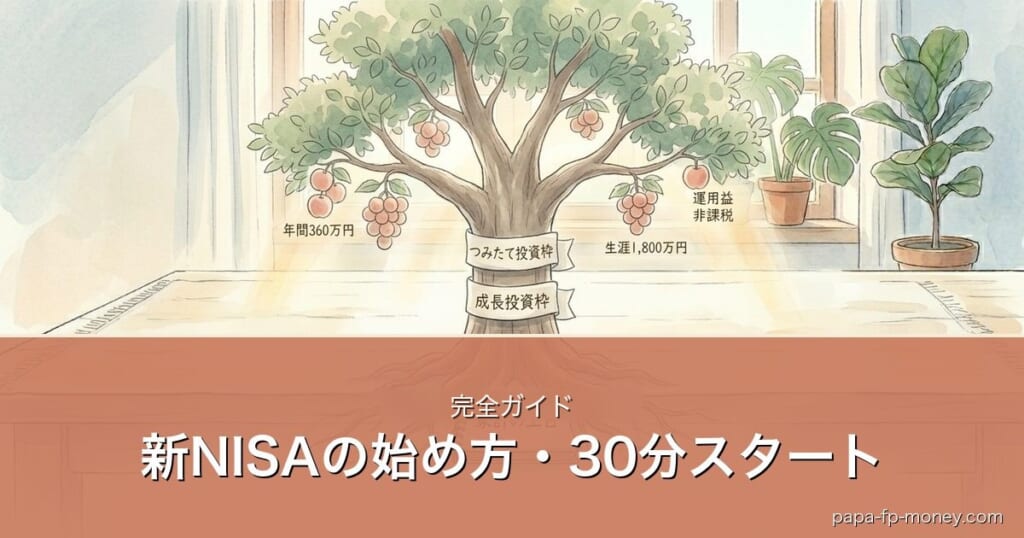
新NISAの始め方|40代会社員が月3,000円から月7万円の老後を作る完全ロードマップ
※本記事にはアフィリエイト広告を含みます。 結論:40代会社員は、月3,000円から新NISAを始めて、20年で1,800万円を作るのが正解です。 2,000万円問題に怯える必要はありません。早く始めて、安く・広く・長く積み立てる。これだけで、65歳で月7万円を年金... -
学資保険はいらない?貯金と親の保障のセットで判定する|解約する前に確かめる4つ
学資保険は、引き出しにくい貯金と、親が亡くなったときに残りの保険料が免除される保障のセットです。返戻率を設計書から計算する方法、ほかの死亡保障との重なり、解約する前に確かめる4つを図で説明します。 -
大学費用500万円は足りる?国公立・私立の4年間の総額と、児童手当を使った月の積立額の決め方
大学費用500万円は国公立大学4年間の平均とほぼ同じ額です。私立は約690万〜822万円。児童手当を取っておくと約234万〜245万円になり、入学前に用意する現金と月の積立額の決め方、足りないときの3つの制度を図で説明します。 -
中高生の教育費にNISAは使える?大学入学まで3〜6年の家庭が、払う時期で預金とNISAを分ける考え方
中学・高校の子の大学費用は、入学まで残り3〜6年。金融庁の実績では5年で売ると元本割れの時期がありました。大学のお金は4回に分けて払うので、払う時期ごとに預金とNISAを分ける考え方と、月の積立額を図で説明します。 -
高配当株とインデックス投資はどっちがいい?配当は株価から出るお金|違いは税金と受け取り方
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。制度の説明は国税庁・日本取引所グループの公表資料をもとにしています。特定の銘柄・商品・金融機関をすすめるものではありません。 NISAで投資信託を積み立てていると、...