
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は三菱UFJアセットマネジメントの月次レポート(2026年9月30日現在)をもとにしています。特定の商品をおすすめするものではありません。
新NISAで積立を始めようとして、オルカン(全世界株式)とS&P500(米国株式)のどちらにするかで手が止まっている方は多いと思います。ネットで調べるほど意見が分かれていて、決められなくなります。
でも実は、この2本の中身は6割以上が同じです。オルカンは「全世界」という名前ですが、2026年9月末の時点で中身の63.4%は米国の会社の株です。2本の違いは、残りの約4割(米国以外の国)を持つかどうかだけ。過去の成績も、比べる期間によって入れ替わっています。
この記事では、三菱UFJアセットマネジメントが毎月出している資料(月次レポート)の数字で、①2本の中身の違い ②手数料と過去の成績 ③両方買うとどうなるか ④迷ったときの決め方を、図で説明します。
① オルカンの中身の63.4%は米国株。違いは「米国以外の約4割」を持つかどうか
② 手数料の差は100万円持って年約240円(上限どうし)
③ 過去1年はオルカン、過去3年はS&P500が上。どちらが勝つかは期間で入れ替わる
④ 両方を半分ずつ買うと米国が約8割になる。迷ったら1本に決めて続ける
2本の違いは「米国以外の約4割」だけ
まず、2本が何に投資しているかを並べます。正式な名前は「eMAXIS Slim 全世界株式(オール・カントリー)」と「eMAXIS Slim 米国株式(S&P500)」で、どちらも三菱UFJアセットマネジメントの投資信託です。
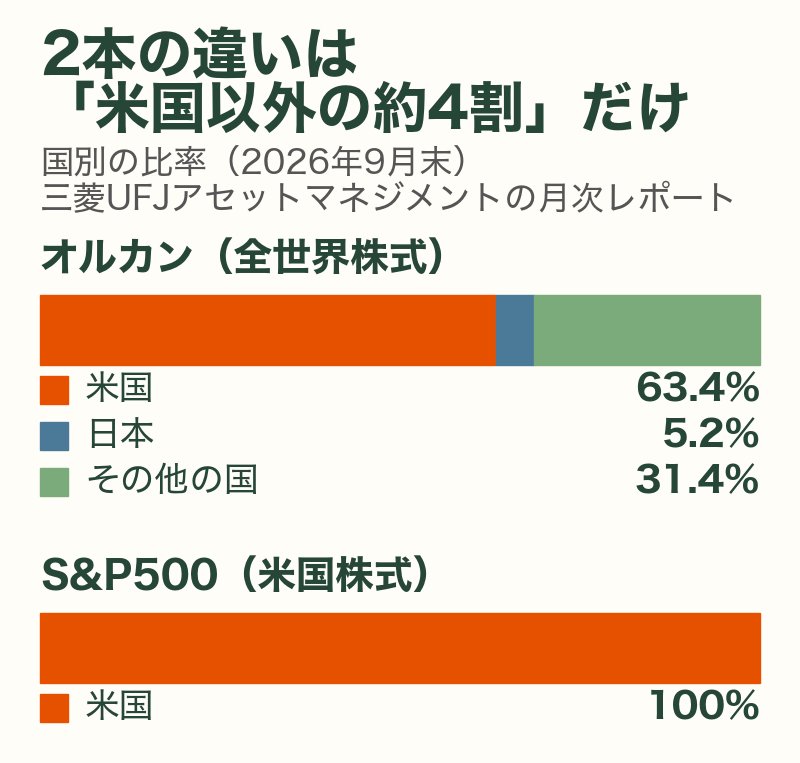
S&P500は、米国の代表的な大企業約500社にまとめて投資します。中身は100%米国です。
2本とも「インデックス型」と呼ばれる投資信託で、決められた株価の指標(指数)と同じ動きを目指します。S&P500が目指すのは米国の「S&P500指数」、オルカンが目指すのは「MSCI オール・カントリー・ワールド・インデックス」という、世界の先進国と新興国の株式で作られた指数です。運用する人が銘柄を選んで勝負するのではなく、指数の中身をそのまま持つので、手数料を低くできます。
オルカンは、日本を含む世界の株式に投資します。組み入れている会社は2,359社(2026年9月末)。ただし、会社の大きさ(株の時価総額)に合わせて配分するので、大きな会社が多い米国の割合が自然に大きくなります。国別に見ると、米国63.4%、日本5.2%、台湾3.3%、イギリス3.0%と続きます。
組み入れている会社の上位も、オルカンは1位がNVIDIA、2位がApple、3位がMicrosoftと、米国の会社が並びます。つまり、米国の景気がよければ、オルカンもS&P500も同じように上がりやすく、米国が下がれば両方とも下がりやすい。2本の値動きが大きく違ってくるのは、米国とそれ以外の国の成績に差がついたときです。
業種で見ても、オルカンの上位は情報技術32.4%、金融16.0%と、米国の大きなIT企業の影響を強く受けています。「全世界に分けたから、IT企業の値動きの影響は小さい」とは言えない点も、知っておきたいところです。

全世界って書いてあるから、もっと世界中にばらけていると思ってた。6割以上が米国なのね。

そうなんだ。だから「全世界か米国か」の正反対の二択じゃなくて、残りの4割を持つかどうかの違いなんだよ。
2026年9月末の数字で比べる
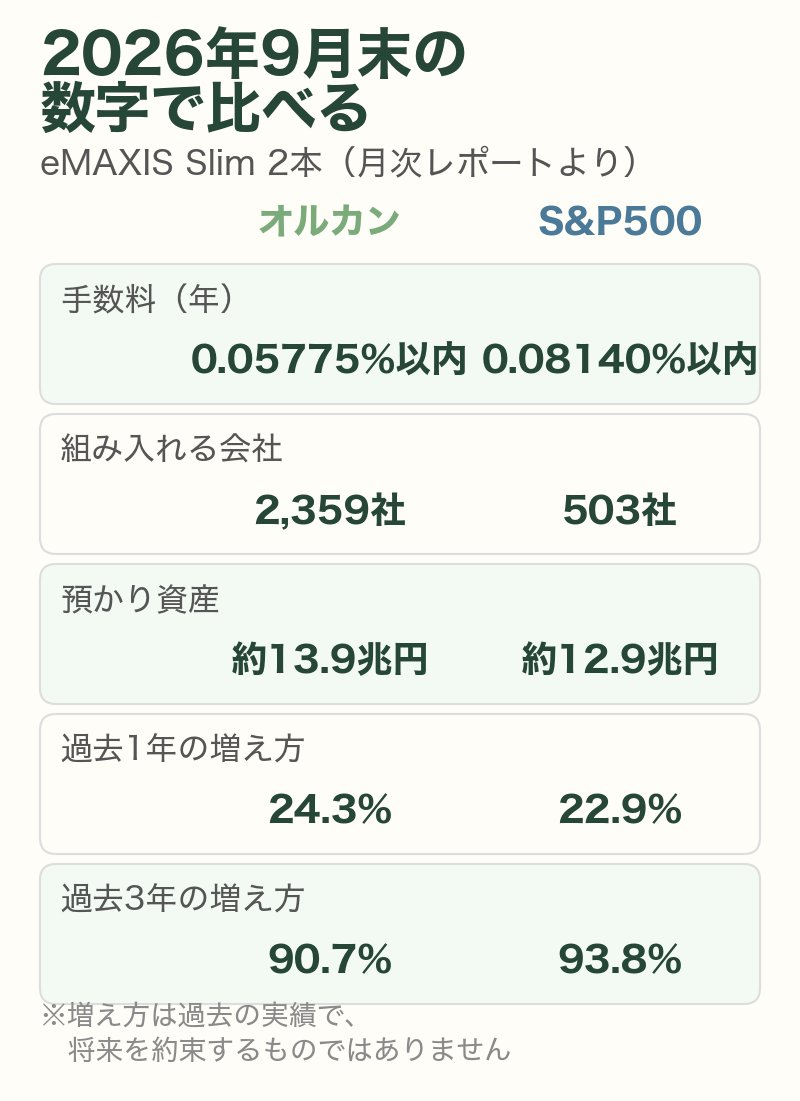
次に、手数料や預かり資産の大きさ、過去の成績を並べます。数字はどれも、三菱UFJアセットマネジメントの月次レポート(2026年9月30日現在)からとっています。
手数料(信託報酬)
投資信託を持っている間ずっとかかる手数料を「信託報酬」といいます。オルカンは年0.05775%以内、S&P500は年0.08140%以内です。どちらも、預かり資産が大きくなるほど手数料が少し下がる仕組みで、S&P500は預かり資産のうち10兆円を超えた部分には年0.07568%がかかります(同社のお知らせ)。
預かり資産の大きさ
オルカンは約13.9兆円、S&P500は約12.9兆円です。預かり資産(純資産総額)は、その投資信託にどれだけのお金が集まっているかを表す数字です。どちらも日本の投資信託の中で特に大きく、途中で運用が終わってしまう心配は小さいと言えます。
過去の成績
この期間にどれだけ増えたかを見ると、過去1年はオルカンが24.3%、S&P500が22.9%でオルカンが上でした。一方、過去3年ではオルカンが90.7%、S&P500が93.8%で、S&P500が上です。
このように、どちらが上かは比べる期間で入れ替わります。また、運用を始めた日が違う(S&P500は2018年7月、オルカンは2018年10月)ため、「始めてから今まで」の数字を並べて比べるのは正確ではありません。そして何より、これらは過去の実績で、これからも同じになる保証はありません。
増えた分の約4分の1は「円安」によるもの
もう1つ、過去の成績を見るときに知っておきたいことがあります。月次レポートには、運用を始めてから今までに値段(基準価額)が上がった理由の内訳が載っています。
それによると、1万口あたりの値段が上がった分のうち、オルカンは27,791円のうち6,374円、S&P500は34,450円のうち8,165円が、為替(円安)による分でした。どちらも約4分の1です。つまり、これまでの成績には円安の追い風が含まれていて、円高に動けば、その分は逆に値段を押し下げます。これは2本に共通する性質で、どちらを選んでも避けられません。
手数料の差は100万円で年約240円まで
手数料はオルカンのほうが低いですが、差はどのくらいでしょうか。上限どうしで比べると、差は年0.02365%です。
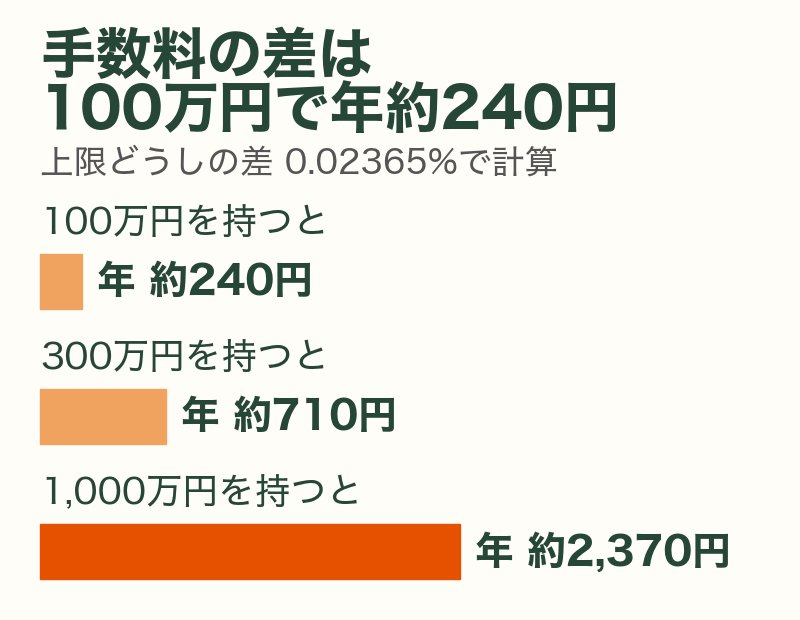
100万円を1年持ったときの差は約240円、300万円なら約710円、1,000万円なら約2,370円です。長く持つほど差は積み上がりますが、どちらも投資信託の中ではかなり低い手数料です。
数年前は、手数料の低さで投資信託を選ぶことに大きな意味がありました。しかし今は、この2本の差は小さく、手数料だけで決める必要はほとんどありません。それよりも、中身の違い(米国以外の約4割)をどう考えるかのほうが、結果に大きく効いてきます。
両方買うと、米国が約8割になる
「決められないなら、両方を半分ずつ買えばいいのでは」と考える方もいると思います。両方買うこと自体は問題ありませんが、中身がどうなるかは知っておく必要があります。
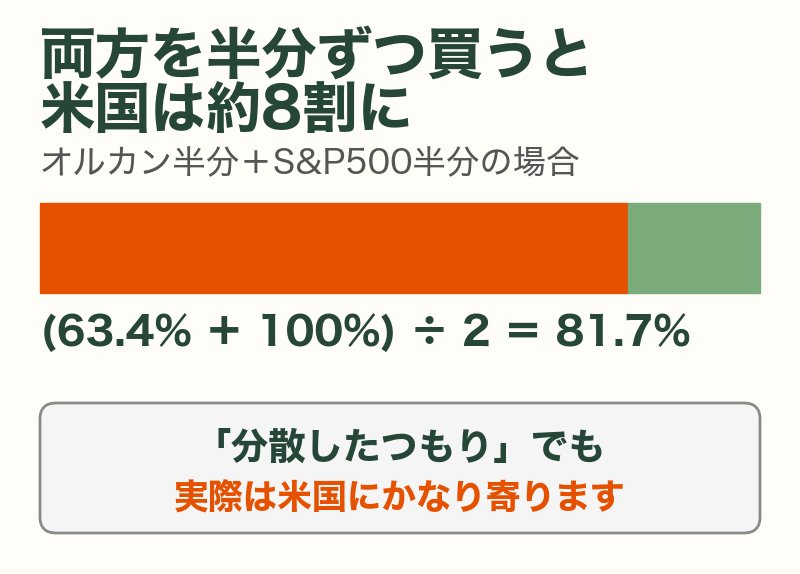
オルカンの米国の割合は63.4%、S&P500は100%です。半分ずつ持つと、全体の米国の割合は(63.4%+100%)÷2=81.7%になります。「全世界にも分けて持っているから安心」と思っていても、実際には米国にかなり寄った持ち方です。
米国に多めに持ちたいと考えたうえで半分ずつにするなら、それも1つの選び方です。ただ、「どちらか決められないから」という理由だけなら、2本に分けても持ち方はあまり変わりません。管理する投資信託が増えるぶん、見直しの手間も増えます。
2本を組み合わせるなら、「オルカン7割・S&P500 3割」のように最初に割合を決めて、積立の設定でその割合にしておくのも1つの方法です。成績がよかった方に後から寄せていくと、結局「過去に勝った方」を追いかけることになりがちです。
例:夫婦で意見が分かれたとき(架空の例)
43歳の会社員のCさんはS&P500、妻はオルカンがいいと考えて、話がまとまりませんでした。そこで「中身の6割以上は同じ」「手数料の差は100万円で年約240円」と2人で確かめたうえで、「下がったときに、より不安にならないのはどちらか」を話し合いました。妻が「米国だけだと心配で続けられないかも」と言ったので、夫婦の積立はオルカン1本に決めました。決め手は成績の予想ではなく、続けられるかどうかでした。
選び方は「どちらが勝つか」より「続けられるか」
ここまで見てきたように、2本の違いは「米国以外の約4割」だけで、過去の成績も期間で入れ替わります。これからどちらが勝つかは、誰にも分かりません。だからこそ、選ぶ基準は「どちらが勝ちそうか」ではなく、「自分が長く続けられるのはどちらか」です。
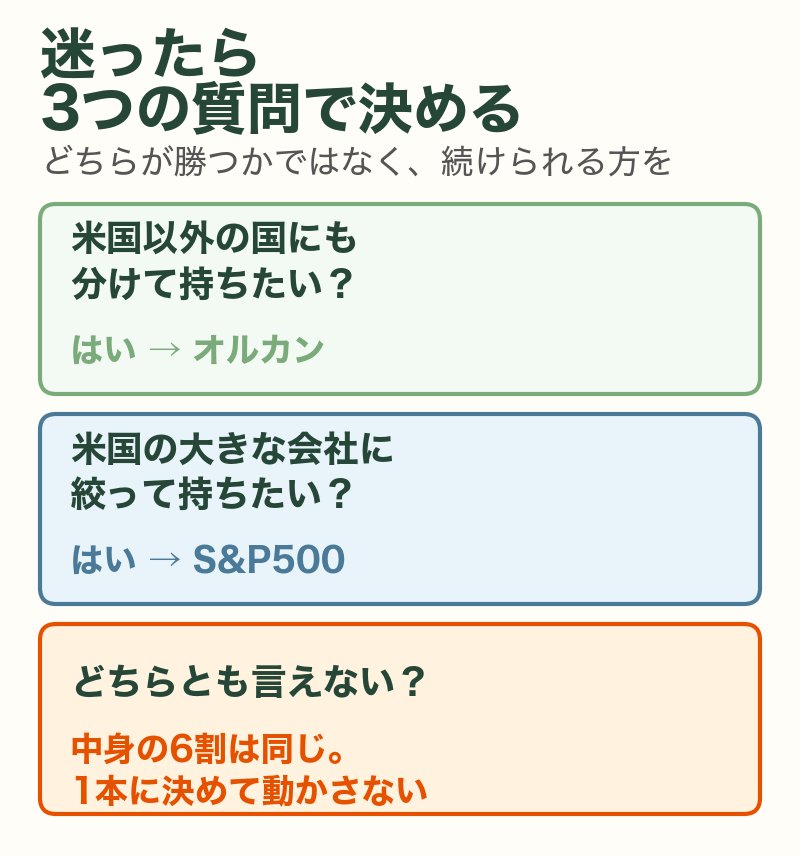
- 米国以外の国にも分けて持ちたいか|「どの国が伸びるか分からないので、世界全体に任せたい」と考えるなら、オルカンが考え方に合います
- 米国の大きな会社に絞って持ちたいか|「中身が分かりやすい方がいい」「米国のニュースで値動きの理由を追いたい」と考えるなら、S&P500が考え方に合います
- どちらとも言えないか|中身の6割以上は同じです。どちらか1本に決めて、途中で乗り換えないことのほうが大切です
積立で一番もったいないのは、選んだ投資信託が大きく下がったときに怖くなって売ってしまうことや、「やっぱりあっちのほうがよかった」と途中で何度も乗り換えることです。どちらを選んでも、株式に投資する以上、数年のうちに大きく下がる時期はあります。そのときに続けられそうな方を選んでください。
どっちが得かばかり考えていたけど、「下がったときに続けられるか」で考えると、気持ちが楽になるわね。
うん。夫婦で話して1本に決めたら、あとは毎月同じ金額を積み立てるだけ。迷っている時間のほうがもったいないんだ。
どちらを選んでも大事な3つのこと
オルカンでもS&P500でも、長く続けるために大事なことは同じです。
- 生活のお金とは分ける|急な出費のたびに取り崩さなくて済むよう、生活費の数か月分は預金で持っておきます
- 積立の金額は家計から決める|「いくら増やしたいか」ではなく、「毎月無理なく出せるのはいくらか」で決めると続きます。始め方は新NISAの始め方で説明しています
- 年に1回だけ見直す|毎日の値動きを見て売り買いしないこと。年に1回、積立の金額が家計に合っているかだけを確かめます
見直しの日は、誕生日や年末など、あらかじめ1日に決めておくと続けやすくなります。その日以外はアプリで値段を見ても積立の設定は変えない、と夫婦で約束しておくと、大きく下がったニュースが流れたときにも振り回されにくくなります。
なお、「この投資信託なら必ず増える」「元本保証で高利回り」といった誘いは、オルカンやS&P500の話を入り口にしていても注意が必要です(投資詐欺の見分け方)。
まとめ|今日やる3つのこと
- 2本の中身の違いを知る|オルカンの63.4%は米国株。違いは「米国以外の約4割」だけです
- 3つの質問で1本に決める|米国以外にも分けたいか、米国に絞りたいか。決められなければ、どちらか1本に
- 積立の設定画面まで進む|口座がまだなら、口座の開き方から
「オルカンとS&P500、どっちが正解か」——この問いに、決まった答えはありません。だからこそ、比べ続けているうちに、始められないまま月日がたってしまいます。
でも、2本の中身は6割以上が同じです。どちらを選んでも、中身の大部分は同じです。大事なのは、選んだ1本を、下がった時期も含めて長く持ち続けることです。
この記事を閉じたら、夫婦で3つの質問に答えて、1本に決めてみてください。それだけで、迷っていた時間が、積み立てる時間に変わります。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 途中でオルカンからS&P500に(その逆に)乗り換えてもいいの?
A. できますが、NISAの外で持っている場合は売るときに利益に税金がかかります。NISAの中でも、売った分の枠(買ったときの金額の分)が戻るのは翌年です(金融庁)。乗り換えを何度もくり返すより、最初に1本を決めて続けるほうが手間も少なくなります。
Q. 為替(円高・円安)の影響はあるの?
A. どちらも外国の株に投資するので、円高になると円での値段は下がり、円安になると上がります。オルカンは日本株も5.2%含みますが、大部分は外国株なので、為替の影響はどちらも受けます。
Q. 取り崩すときはどうすればいいの?
A. 取り崩し方は、どちらを選んでも考え方は同じです。新NISAの出口戦略で説明しています。
Q. 分配金は出るの?
A. 2本とも、これまでの決算で分配金は0円です(2026年4月の決算まで)。受け取った配当などは投資信託の中で再び投資に回される仕組みなので、自分で受け取る代わりに、基準価額(1口あたりの値段)に反映されます。
あわせて読みたい
免責事項・出典
本記事は、三菱UFJアセットマネジメントの公開資料(月次レポート 2026年9月30日現在・お知らせ)をもとに、筆者が一般向けに整理したものです。特定の投資信託の購入・売却をすすめるものではありません。記載の成績は過去の実績で、将来の運用成果を保証するものではありません。投資信託は元本が保証されず、価格が下がって損失が出ることがあります。投資の判断はご自身の責任で行い、商品の詳細は投資信託説明書(交付目論見書)でご確認ください。
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」 https://emaxis.am.mufg.jp/fund/253425.html
- 同 月次レポート 2026年9月 https://www.am.mufg.jp/pdf/geppou/253425/253425_202609.pdf
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」 https://emaxis.am.mufg.jp/fund/253266.html
- 同 月次レポート 2026年9月 https://www.am.mufg.jp/pdf/geppou/253266/253266_202609.pdf
- 同「eMAXIS Slim 米国株式(S&P500)純資産総額10兆円突破のお知らせ」(2026年1月8日) https://www.am.mufg.jp/assets/pdf/fund/253266_260108.pdf
- 金融庁「NISAを知る(2024年からのNISA)」 https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。数字は三菱UFJアセットマネジメントの月次レポート(2026年9月30日現在)をもとにしています。特定の商品をおすすめするものではありません。


コメント