
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。統計と制度は損害保険料率算出機構・日本損害保険協会・保険会社の公開資料をもとにしています。特定の保険会社や商品をおすすめするものではありません。
自動車保険の更新案内が届いて、去年より保険料が上がっている。「ネットの保険に乗り換えたら安くなる?」「車両保険は外してもいい?」と迷っている方は多いと思います。
でも実は、保険料を大きく左右するのは、値上げの率よりも自分で決める3つのことです。たとえば、事故のときに保険を1回使うと、20等級・年6万円の人でも3年間で約7.9万円多く払うことになります(ソニー損保の割引率で計算した例)。値上げは避けられませんが、使い方と手順で差がつくのです。
この記事では、①なぜ・いくら上がるのか ②保険を使うと保険料がどう上がるのか ③事故のとき使うか自腹か ④車両保険は要るか ⑤乗り換えるときの手順を、図で説明します。
① 保険料の目安は2027年1月に向けて平均14.4%上がる。理由は1件あたりの修理費の上昇
② 保険を使うと「3等級ダウン」と「3年の事故あり」の二重で上がる
③ 受け取る額(修理費−免責)が3年の追加分より小さければ自腹のほうが安い
④ 乗り換えは、新しい契約の始まりを前の契約の満期日の翌日にする
なぜ上がる?「事故」ではなく「1件の修理費」
保険会社が保険料を決めるときの目安を「参考純率」といいます。損害保険料率算出機構という団体が、各社のデータから計算して出しています。各社はこれを参考に、自社の保険料を決めます。
2026年6月、この参考純率を平均14.4%引き上げる届け出が行われました。2027年1月以降に始まる契約を想定したものです。契約の例として示された「45歳・26歳以上補償・20等級・普通車・車両保険あり」では+17.2%、車両保険なしでは+16.4%です。
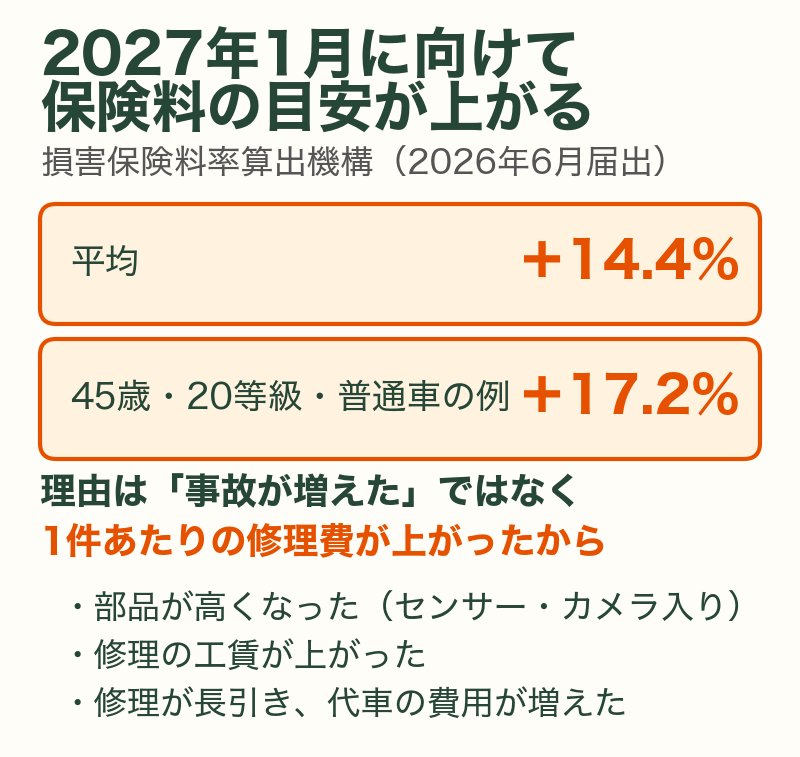
上がる理由は、事故が増えたからではありません。機構の資料では、事故の起きる割合は、衝突被害軽減ブレーキなどの普及でゆるやかに減っているとされています。それでも保険金の支払いが増えているのは、1件あたりの修理費が上がっているからです。センサーやカメラが入った部品は高く、工賃も上がり、修理が長引いて代車の費用もかさんでいます。
ただし、参考純率は「目安」で、実際に払う保険料の上がり方は会社ごとに違います。たとえば損保ジャパンは2026年1月と7月に改定し、報道では2027年1月にも平均約5%の引き上げが伝えられています。自分の保険料がいくら上がるかは、更新案内の金額で確かめるしかありません。
一方で、保険料が下がる仕組みも用意されています。同じ届け出で、急加速・急ブレーキの少なさなど運転の仕方を保険料に反映する区分が新しく設けられました(各社が取り入れるかはこれから)。また、発売からおよそ3年以内の型式で衝突被害軽減ブレーキが付いた車には、9%の割引(ASV割引)があります。
保険を使うと「二重」で上がる
3つの決めごとの土台になるのが「等級」です。自動車保険の保険料は、1〜20等級の区分で割引率が決まっています。初めて入ると6等級から始まり、1年間保険を使わなければ翌年1つ上がり、20等級が一番上です。
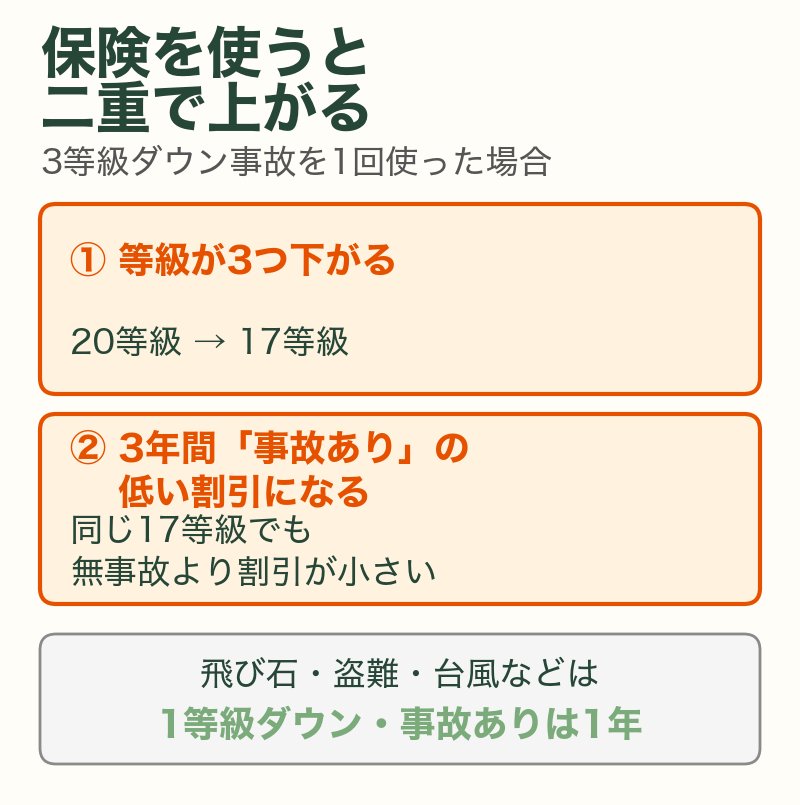
事故で保険を使うと、1回につき原則3等級下がります。さらに、下がった後の3年間は「事故あり」という低い割引率が使われます。同じ17等級でも、無事故で上がってきた人と、事故で20等級から下がった人では、割引率が違うのです。つまり、保険を1回使うと「等級が下がる」と「3年間割引が小さい」の二重で保険料が上がります。
ただし、すべての事故が3等級ダウンではありません。飛び石・盗難・いたずら・台風や洪水による車の損害などは1等級ダウンで、事故ありの期間も1年です。人身傷害保険や弁護士費用特約だけを使った場合は、等級は下がりません。どの事故がどれに当たるかは、会社ごとの決まりで確かめてください。
もう1つ、車を手放したり、しばらく乗らなかったりするときは「中断証明書」を取っておくと、今の等級を最長10年とっておけます(解約日または満期日から5年以内に発行・東京海上日動)。取らずに解約すると、次は6等級からのやり直しです。
【決めること①】事故のとき、使うか自腹か
「保険を使うべきか、自腹で直すべきか」は、とても多い悩みです。答えは、自分の等級と保険料で計算すれば出ます。ここでは、ソニー損保が公開している割引率の表(1社の例。会社によって違います)で計算します。
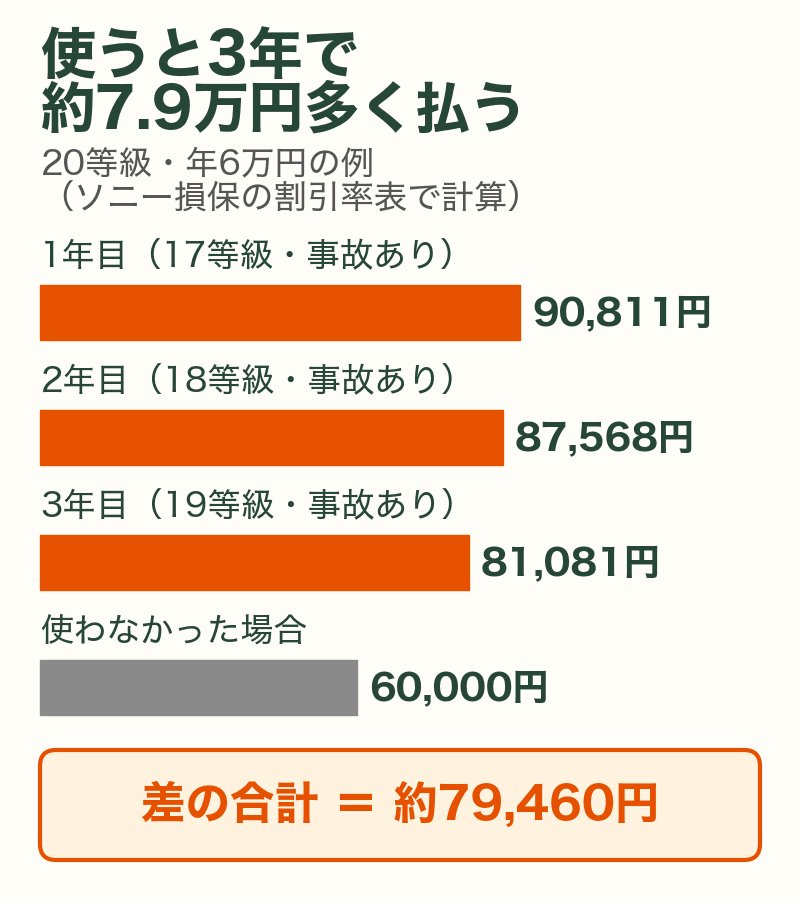
割引後の保険料が年6万円の20等級(割引63%)の人を例にします(架空の例)。割引前の金額は6万円÷(1−0.63)=約16.2万円です。3等級ダウン事故で保険を使うと、次の3年は17等級(事故あり44%)、18等級(46%)、19等級(50%)となり、保険料は90,811円→87,568円→81,081円。使わなかった場合との差は、3年で約79,460円です。1等級ダウン事故なら、19等級・事故ありが1年だけで、差は約21,081円です。
判断のしかた
ここから、判断のしかたが出てきます。保険から受け取れる額(修理費−免責金額)が、3年間の追加の保険料より小さければ、自腹のほうが安く済みます。上の例で免責金額が5万円なら、修理費が約13万円までは自腹のほうが安い計算です。
20等級でない人は、差がもっと長く続きます。20等級の人は3年たてば元の割引率に戻りますが、途中の等級の人は、無事故なら上がっていたはずの等級に3つ遅れたまま追いかけるからです。自分の等級は保険証券の「等級」欄、事故ありの期間は「事故有期間」の欄で分かります。

この前、駐車場でこすったのを保険で直したの。修理費が9万円で、免責が5万円だから、受け取りは4万円だったんだけど……。

うちは20等級だから、使うと3年で約7.9万円上がる。受け取り4万円より大きいから、今回は自腹のほうが安かったんだ。次からは、見積もりを見てから使うか決めればいいよ。
相手がいる事故は、迷わず使う
この計算は、自分の車の修理や、相手の車の小さな傷の話です。相手にケガをさせた場合や、相手の損害が大きい場合は、金額にかかわらず保険を使ってください。賠償額が後から大きくなることがあるうえ、保険会社が相手との話し合いを代わりに進めてくれるのは、保険を使うときだけだからです。事故の後に相手の保険会社の提示に納得できないときは、交通事故で相手の保険会社に納得できないときで手順を説明しています。
また、事故を保険会社に連絡しただけでは、等級は下がりません。下がるのは保険金を受け取ったときです。多くの会社では、連絡の後に「使わない」と伝えれば等級はそのままです(扱いは各社で確認)。事故の連絡は先にしておくのが安心です。
【決めること②】車両保険は要るか
車両保険を付けている車は、任意の自動車保険全体の47.4%です(損害保険料率算出機構・2025年3月末)。対人賠償の普及率が75.4%なので、任意保険に入っている人のうち、およそ4割は車両保険を付けていない計算になります。外すことは、珍しい選び方ではありません。
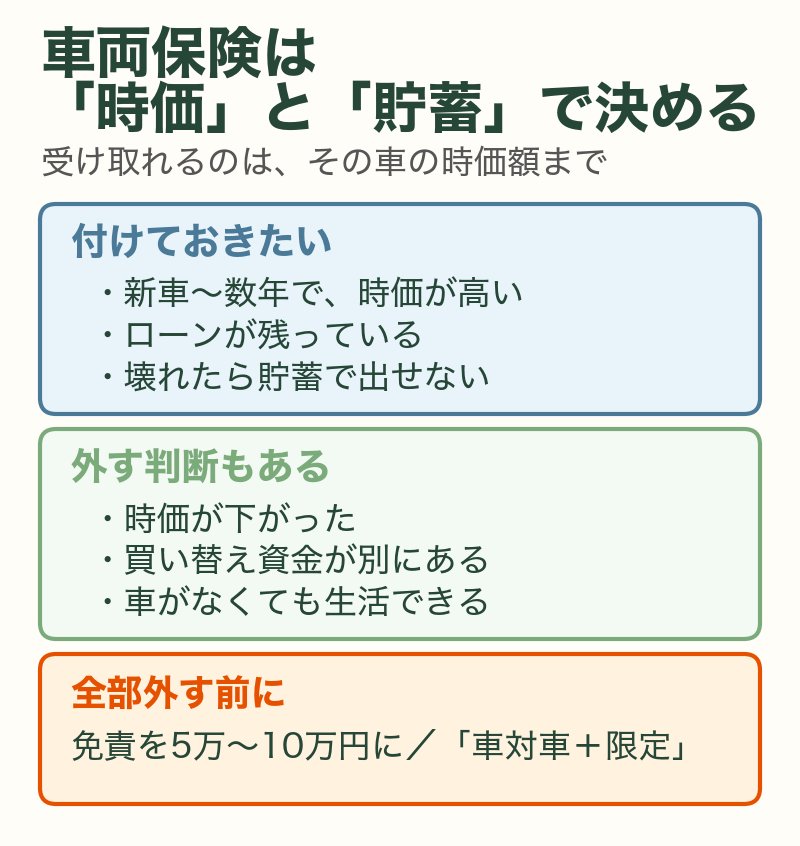
判断の前に知っておきたいのは、車両保険で受け取れるのはその車の「時価額」までだということです。10年前に300万円で買った車でも、今の保険金額が80万円なら、全損のときに受け取れるのは最大80万円です。車が古くなるほど、受け取れる上限は下がっていきます。
ローンが残っている、壊れたら貯蓄から修理費や買い替え費を出せない、車がないと通勤や送迎ができない——こうした場合は付けておく理由があります。反対に、時価が下がり、買い替えの資金が生活防衛資金とは別にあるなら、外す判断もあります。
「全部外す」の前に、中間の選び方もあります。1つは免責金額を5万〜10万円に上げること。小さな修理は自腹にして保険料を下げる考え方で、決めること①の計算とも合っています。もう1つは、相手のいる事故や盗難・台風などは補償し、単独の事故を外す「車対車+限定」の型にすることです。免責金額は、火災保険の免責金額と同じく、「その金額を貯蓄から今日出せるか」で決めます。
【決めること③】乗り換えてよいか:等級を運ぶ手順
他社の見積もりを取ること自体は、正しい行動です。等級は、保険会社を変えても引き継げます。ただし、引き継ぎに失敗する場面が決まっています。
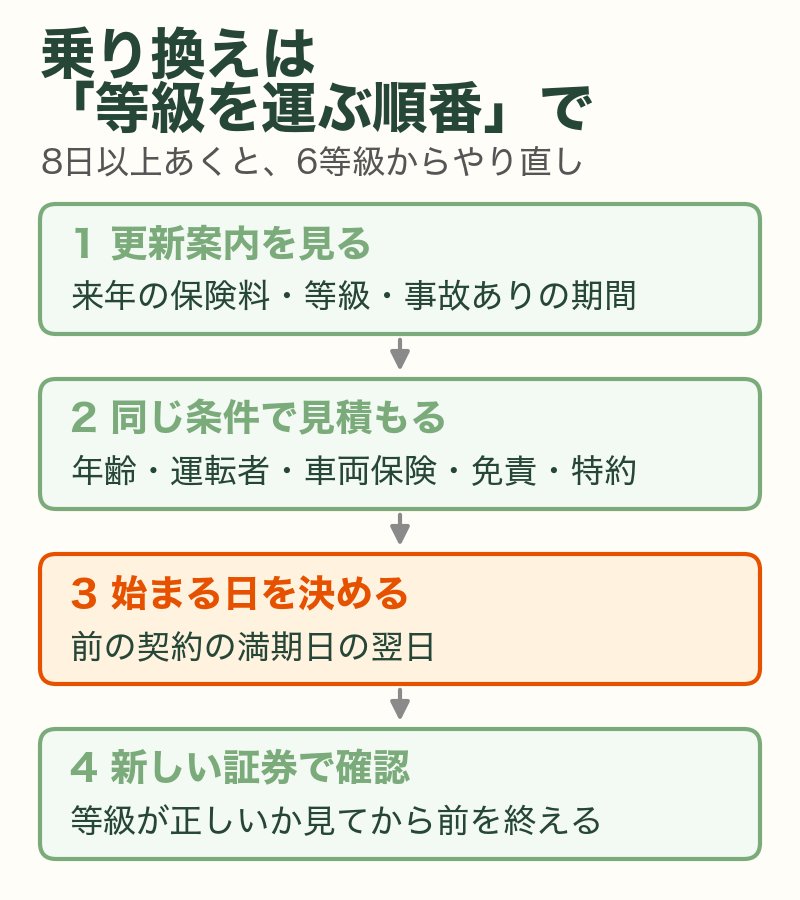
- 前の契約と新しい契約の間があいた|前の契約の満期日・解約日の翌日から7日以内に新しい契約を始めないと、原則6等級にリセットされます(三井住友海上)
- 手続きのミス|申込書の出し忘れなどで、等級が引き継がれていなかった。契約後に届く保険証券で、等級を自分で確かめます
- 保険料の引き落としができずに失効|クレジットカードの有効期限切れなどで契約が解除され、等級が消えた。カードを更新したら引き落とし先を確かめます
また、「事故で使った直後に乗り換えれば安くなる」ということはありません。等級と事故ありの期間は、前の契約の内容をもとに新しい会社へ引き継がれます(三井住友海上)。乗り換えで変えられるのは、会社ごとの保険料の差だけです。
比べるときは、年齢条件・運転者の範囲・車両保険の有無と金額・免責金額・特約を今の契約とそろえて見積もります。条件が1つ違うだけで数千円は変わるので、安く見えた理由が「補償が薄いだけ」ということも起きます。比べた結果「今のままでいい」と分かるのも、立派な確認です。
家族が変わったら、3行を見直す
40代は、家族の車の使い方が変わる年代です。契約を変えないまま使い方だけが変わると、いざというときに補償されないことがあります。
- 子どもが免許を取った|「26歳以上補償」などの年齢条件のままだと、子どもの運転は補償されません。免許を取った日に年齢条件を変えます
- 別居している未婚の子が帰省して運転する|多くの契約で運転者に含まれますが、「別居」「未婚」の決まりは会社ごとに確かめておきます
- 車を買い替えた|車両の入れ替えの連絡が遅れると、新しい車の事故が補償されないことがあります。納車前に連絡します
- 親が運転をやめる|同居の親族なら、親の高い等級を引き継げる場合があります
どれも、保険証券の「運転者の範囲」「年齢条件」「車両」の3行を見れば防げます。保険料を1割下げる工夫より、この3行が古いままで事故にあうほうが、ずっと大きな負担になります。
上の子、来年免許を取るって言ってた。今の「26歳以上」のままじゃ運転できないのね。
うん。免許を取った日に連絡しよう。保険料は上がるけど、補償されないまま運転させるよりずっといい。
まとめ|更新案内が届いたら見る3つのこと
- 等級と事故ありの期間を見る|保険を使ったら3年でいくら上がるかを、先に計算しておきます
- 車両保険の金額と免責を見る|時価と貯蓄に合っているか。外す前に免責や「車対車+限定」を考えます
- 乗り換えるなら手順を決めてから|同じ条件で見積もり、新しい契約は満期日の翌日から
自動車保険の値上げは、自分では止められません。でも、事故のときに使うかどうか、車両保険をどうするか、乗り換えの手順——この3つは、自分の数字で決められます。
割引率の表と自分の保険料があれば、「使ったら3年でいくら上がるか」は1分で出せます。数字が出れば、次に車をこすったときも慌てずに済みます。
この記事を閉じたら、保険証券の「等級」と「事故有期間」の欄を一度だけ見てください。お子さんが免許を取る予定なら、「取ったら教えて」と一言だけ。それで十分です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 1等級ダウン事故と3等級ダウン事故の境目は?
A. 飛び石・盗難・いたずら・台風や洪水など、気をつけていても防ぎにくい損害は1等級ダウンです。ただし「ほかの物とぶつかった」場合は3等級ダウンになるのが一般的です。細かい扱いは各社の約款で確かめてください。
Q. しばらく車に乗らないときは、解約していいの?
A. 解約する前に中断証明書を取っておくと、等級を最長10年とっておけます。取らずに解約すると、次に入るときは6等級からです。
Q. 自転車の事故も自動車保険で補償されるの?
A. 保険会社によっては、自動車保険に「個人賠償責任」の特約を付けられる場合があります。付いているかどうかは保険証券で確かめてください。入っているかの確かめ方は個人賠償責任保険の記事で説明しています。
あわせて読みたい
免責事項・出典
本記事は、損害保険料率算出機構・日本損害保険協会・保険会社の公開資料および報道をもとに、筆者が一般向けに整理したものです。等級ごとの割引率、事故の種類の扱い、等級の引き継ぎの条件、補償の範囲は、保険会社と契約内容によって異なります。本記事の試算はソニー損保が公開する割引率の表を例に用いた計算で、金額は架空の例です。ご自身の保険料は、保険証券・約款・保険会社の説明でご確認ください。参考純率の改定率は、各社の実際の保険料の改定率とは異なります。報道に基づく各社の改定率は、各社の公式の案内でご確認ください。本記事は特定の保険会社・商品をすすめるものではなく、事故対応や示談に関する個別の助言を行うものではありません。
- 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日) https://www.giroj.or.jp/ratemaking/automobile/pdf/202606_announcement.pdf
- 損害保険料率算出機構「自動車保険の概況 2025年度」 https://www.giroj.or.jp/publication/outline_j/j_2025.pdf
- 日本損害保険協会「ノンフリート等級別料率制度が改定されます」 https://www.sonpo.or.jp/insurance/car/bs9fm9000000016o-att/nonfreet.pdf
- ソニー損保「自動車保険のノンフリート等級制度とは?」 https://www.sonysonpo.co.jp/auto/guide/agde021.html
- 三井住友海上「自動車保険の等級は引継ぎできるの?」 https://www.ms-ins.com/personal/car/guide/tokyu/003.html
- 東京海上日動「中断制度とは何ですか?」 https://faq.tokiomarine-nichido.co.jp/faq/show/1641?category_id=198&site_domain=default
- 損保ジャパン「自動車保険改定のご案内 2026年7月」 https://www.sompo-japan.co.jp/-/media/SJNK/files/kinsurance/automobile/announce/20260701.pdf?la=ja-JP
- 日本経済新聞「損保ジャパン、自動車保険料を5%引き上げ 27年1月から」(2026年8月) https://www.nikkei.com/article/DGXZQOUB232AF0T20C26A8000000/
※当サイトはアフィリエイト広告を含みます(本記事には広告リンクはありません)。統計と制度は損害保険料率算出機構・日本損害保険協会・保険会社の公開資料をもとにしています。特定の保険会社や商品をおすすめするものではありません。



コメント