
※本記事にはアフィリエイト広告を含みます。統計と約款の記述は、損害保険料率算出機構・日本損害保険協会・国民生活センター・保険会社の公開資料をもとにしており、広告の有無によって内容を変えることはありません。
台風のあと、近所に「屋根、火災保険で無料で直せますよ」というチラシが入った。家も築15年になるし、見てもらったほうがいいのか——。一方で、「経年劣化と言われて保険金が出なかった」という話も聞いて、自分の火災保険はいざというとき本当に出るのか、不安になっている方も多いと思います。
でも実は、火災保険が「出ない」のは保険会社の気分ではなく、約款に書かれた3行と、自分で選んだ自己負担額で決まっています。そして揉めるのは「入るとき」ではなく「保険金をもらうとき」です。だから、壊れてから調べるのでは遅く、更新の案内が来たときの15分と、壊れたら直す前に撮る写真3枚で、結果がほぼ決まります。
この記事では、①どこで揉めているか(統計) ②「出ない」理由の約款の3行 ③台風か経年劣化かを分けるところ ④出るケース・出ないケース ⑤2026年10月の改定 ⑥更新前に確認する5つを、図で説明します。
① 火災保険の苦情の83.4%は保険金をもらう場面
② 出ない理由は「自然の消耗・劣化」「風雨の吹き込み」「見た目だけの傷」の3行と、自己負担額
③ 分かれ目は「いつ・何で壊れたか」が言えるか。直す前に写真3枚
④ 「保険で無料で直せる」業者は使わない。請求は自分でできる
揉めるのは「保険金をもらうとき」
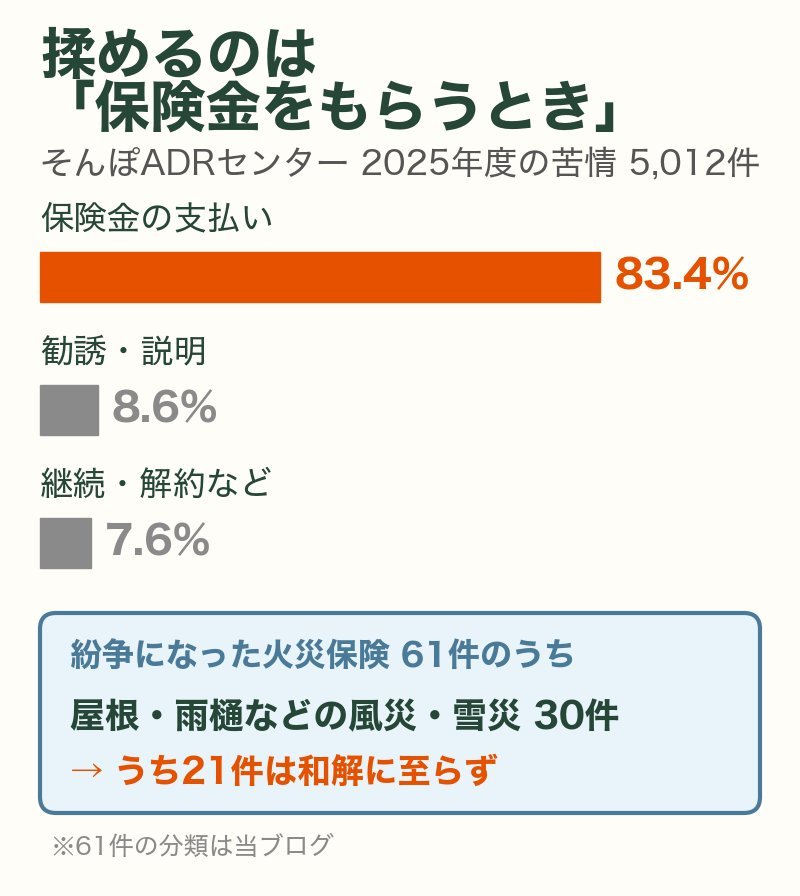
日本損害保険協会の苦情窓口「そんぽADRセンター」は、苦情と紛争の件数を公表しています。2025年度(2025年4月〜2026年3月)の苦情5,012件のうち、4,178件(83.4%)は「保険金の支払い」の場面でした。「勧誘や説明」は8.6%、「継続や解約」は7.6%です。
火災保険には、もう1つ特徴があります。苦情の段階では自動車保険が69.4%、火災保険は14.6%と少数ですが、当事者どうしで解決できずに「紛争解決手続」まで進んだ件数では、火災保険が39.2%、自動車保険が38.9%とほぼ同じになります。火災保険の揉めごとは、件数は少ないのに、こじれやすいのです。
2025年度第4四半期に終わった火災保険の紛争61件を当ブログで分類すると、「台風や雪、雹(ひょう)で屋根・雨樋(あまどい)などが壊れた」という案件が30件で、ちょうど半分でした。そのうち21件は、和解に至らずに終わっています。紛争全体(159件)でも、和解は58件(約36%)にとどまります。
事例には、原因を特定せずに「風災、雪災、飛来物、または突発的な事故と思われる原因で雨樋が壊れた」と事故名を並べただけの請求が、いくつも続いていました。こうした請求は、どれも和解に至っていません。

半分が屋根と雨樋なんだ……。うちの屋根も、いつの台風で傷んだのか分からないところがあるかも。

そこが揉める急所なんだ。「いつ、何で壊れたか」が言えない請求は通りにくい。逆に言えば、それを残しておけば、ふつうに払われるよ。
「出ない」理由は約款の3行と自己負担額
「経年劣化と言われた」とき、根拠になっているのは約款の文章です。東京海上日動の火災保険(トータルアシスト住まいの保険)の公式ページにある「保険金をお支払いできない主な場合」から、3つを引きます。会社が違っても、骨格はほぼ同じです。
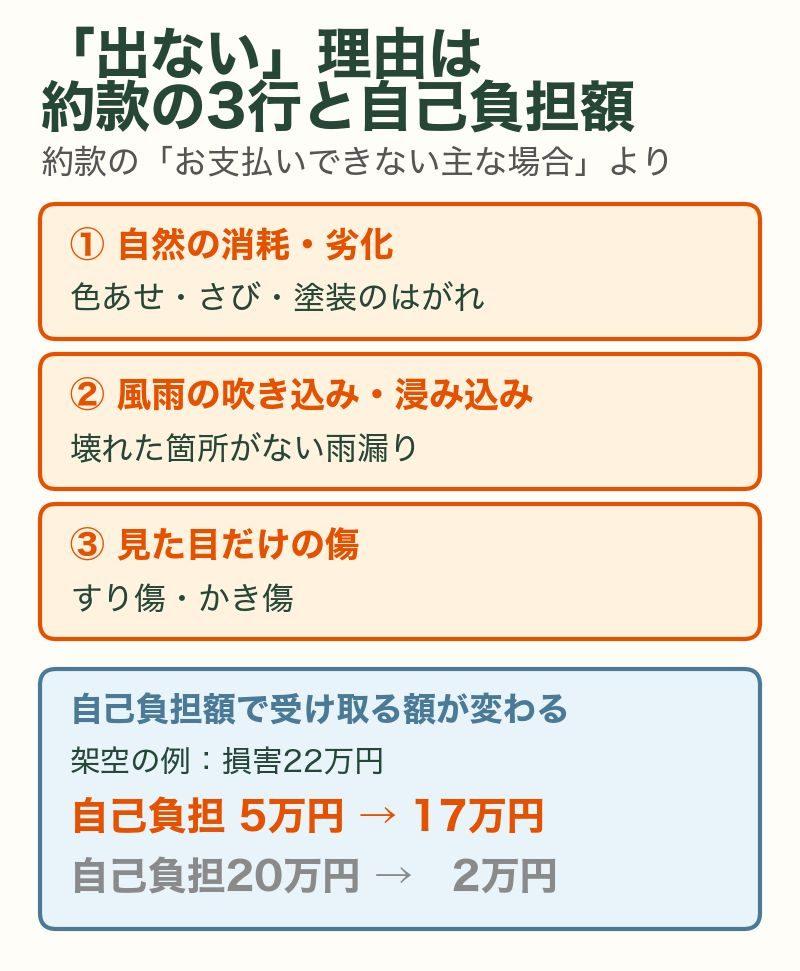
- 自然の消耗または劣化によって生じた損害|屋根の色あせ、塗装のはがれ、板金のさび、すき間を埋める材料のひび割れなどは「事故」ではなく「消耗」なので対象外です。火災保険は偶然の事故で壊れたときの保険で、修繕費を積み立てる保険ではありません
- 風、雨、雪などの建物内部への吹き込み・浸み込み|台風で屋根が壊れて雨が入ったのなら対象ですが、屋根は壊れていないのに、すき間から雨が浸み込んで天井にしみができたのは対象外です
- すり傷・かき傷・塗料のはがれなど、見た目だけの傷|機能に影響しない傷は対象外です。雨水が入る亀裂や、風で固定が外れた屋根材は「機能の損傷」なので対象です
自己負担額(免責金額)も自分で決めている
もう1つの理由が自己負担額です。免責金額ともいい、壊れたときに自分で払う額のことです。東京海上日動の例では0円・5千円・3万円・5万円・10万円・20万円から選びます。
架空の例:台風で棟板金(屋根のてっぺんの金属)がめくれて交換に18万円、外れた雨樋の交換に4万円、合わせて22万円かかったとします。自己負担額が5万円なら、受け取る保険金は17万円です。自己負担額が20万円の契約なら2万円しか受け取れません。「出なかった」と感じる例の一部は、この自己負担額を忘れていただけ、ということもあります。自分の額は、保険証券か更新案内の「自己負担額」欄で確かめられます。
台風か経年劣化か:見られるところ
保険金を請求すると、保険会社の担当者か、保険会社が頼む損害保険登録鑑定人(建物の損害を調べる専門家)が確認します。金額が小さいときは、写真と見積書だけで済むこともあります。紛争の事例で、和解した案件と和解に至らなかった案件を読み比べると、判断の材料が見えてきます。
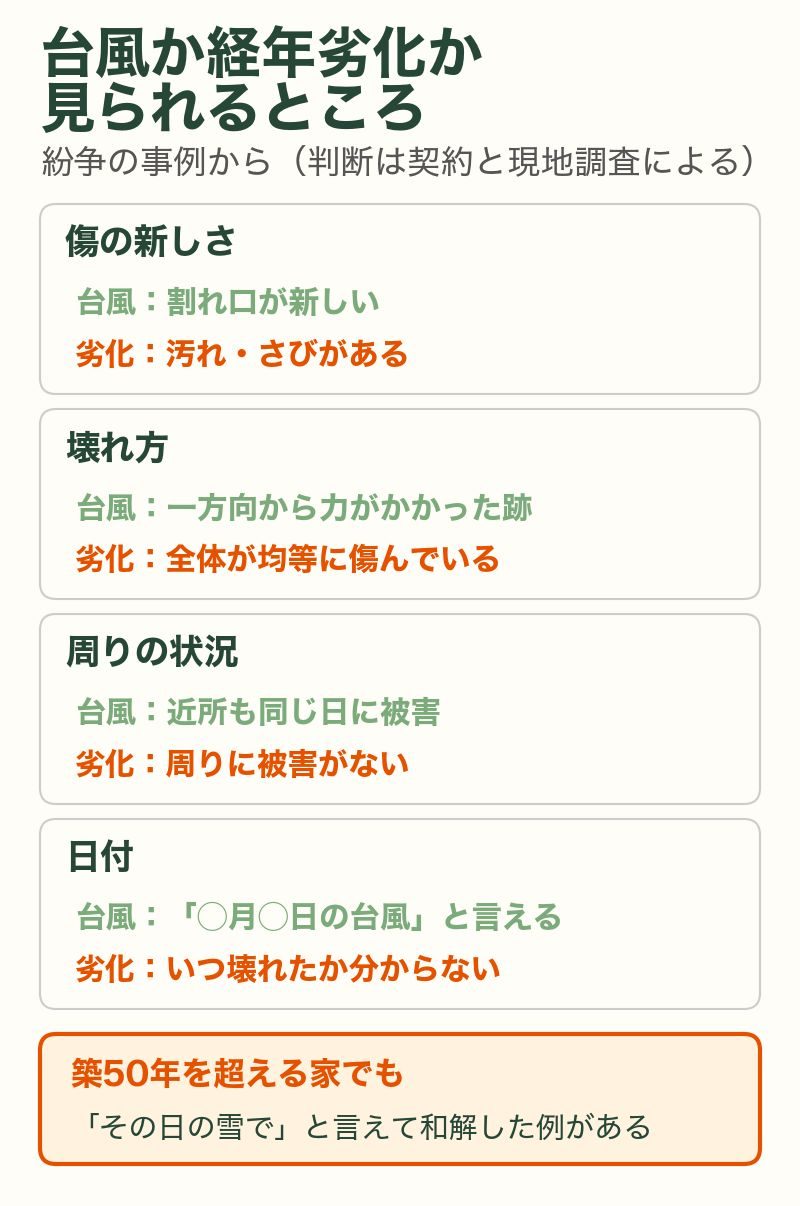
- 傷の新しさ|割れ口が新しく汚れやさびがなければ台風、割れ口が汚れていたり、さびが進んでいたりすれば劣化と見られやすい
- 壊れ方|片側だけめくれている、物が当たった跡があるなど、特定の方向から力がかかった跡があれば台風。全体が均等に傷んでいれば劣化
- 周りの状況|同じ日に近所でも被害がある、強風の観測記録がある
- 日付|「◯月◯日の台風で」と言えて、直後の写真がある
注目したいのは、築50年を超える住宅の屋根が雪で壊れた案件が、和解で終わっていたことです。古い家だから出ない、ではありません。「その雪で、その日に、この箇所が壊れた」と言えるかどうかが分かれ目です。
経年劣化と言われて納得できないとき
- 判断の根拠を文書で求める|約款のどの条文で、現地の何を見てそう判断したのか
- 自分の証拠を出す|被害直後の日付入りの写真、気象庁の当日の観測データ、修理業者が原因を書いた見積書
- それでも平行線なら、そんぽADRセンター(03-4332-5241)に相談する|無料で、中立の窓口です
ADRは「対象のはずなのに払われない」ときの味方であって、対象外のものを対象にする道具ではありません。だからこそ、壊れる前に自分の契約の線を知っておく価値があります。
出るケース・出ないケース(水災も)
約款の3行と、紛争の事例から、「出た」「出なかった」の境目をまとめます(契約によって異なります)。
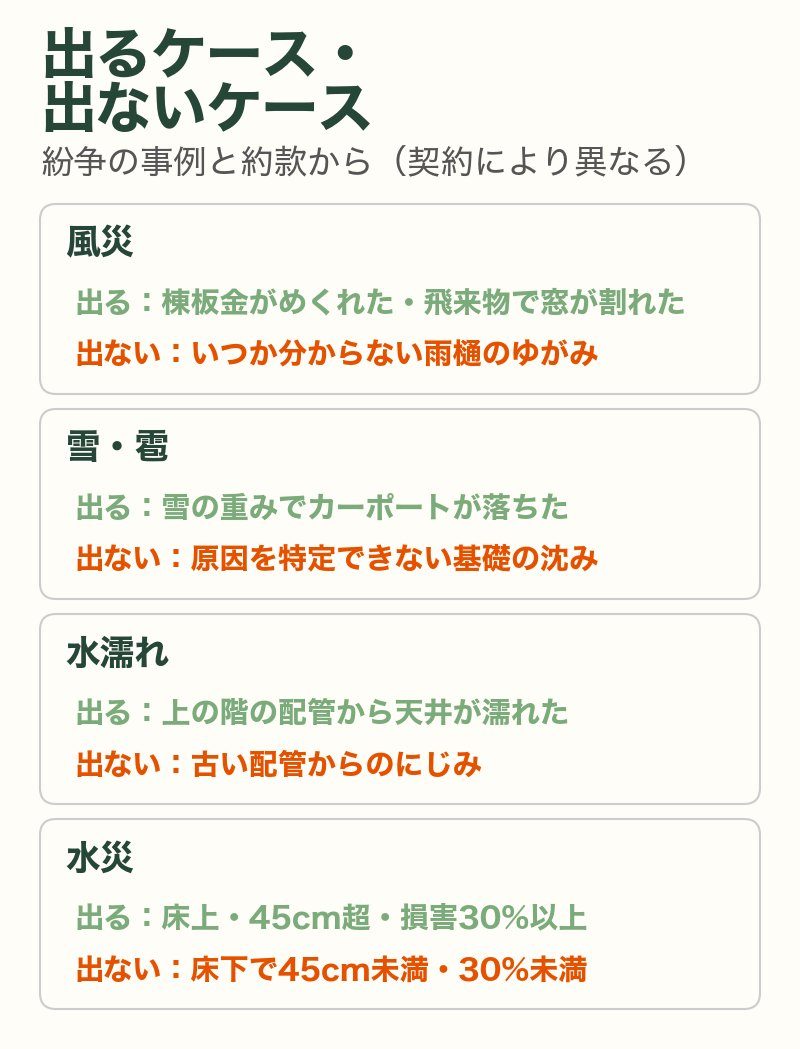
- 風災|出る=台風で棟板金がめくれた、飛んできた物で窓が割れた。出ない=いつの風か分からない雨樋のゆがみ、壊れた箇所がない雨漏り
- 雪災・雹災|出る=雪の重みでカーポートの屋根が落ちた、雹で屋根材が割れた。出ない=雪が原因と特定できない基礎の沈み
- 水濡れ|出る=上の階の配管が壊れて天井が濡れた。出ない=壊れた配管そのもの、古くなって腐った配管からのにじみ
- 落雷|出る=建物に付いた電気設備(給湯器など)が壊れた。出ない=建物に固定されていない機器
水災は3つの数値条件で決まる
水災は、床上浸水、地盤面から45cmを超える浸水、損害が建物の価値の30%以上のどれかに当たると支払われます。水災の保険料は地域のリスクで5段階に分かれ、高い地域では上がりました。「うちは川から遠いから外そう」と考える方もいます。
ただ、日本損害保険協会の調査では、水災補償を付けない理由の1位は「自宅周辺で水災が起きる可能性が低そう」(54.9%)でした。一方で、水災の被害を経験した人のうち25.1%は「内水氾濫」(下水や排水路があふれる浸水)で、これは川から離れた住宅地でも起きます。外すかどうかは、ハザードマップで「洪水」と「内水」の両方を見てから決めてください。
2026年10月の改定で変わったこと
災害の増加を受けて、保険料の土台になる数字(参考純率)は2023年6月の届出で全国平均13.0%上がり、2024年10月から各社の商品に反映されました。損害保険料率算出機構は、支払額の上位10災害のうち7つが2014年以降に起きたと示しています。背景には、自然災害の増加に加えて、築10年以上の住宅の割合の増加と修理費の高騰があります。
2026年10月1日からは、大手の損害保険会社が各社の判断で商品と保険料を改定しました(参考純率の改定ではありません)。主な点は次のとおりです。
- 長期契約がいつも得とは限らない|損保ジャパンは、1年契約を毎年更新した場合より長期契約が割安にならないケースもあると案内しています。更新のときは、1年と5年の総額を並べて比べます
- 自己負担額に20万円が追加|保険料は下がりますが、小さな屋根の修理はほぼ自分で払うことになります
- 築年数で付けられる補償が減る|東京海上日動では、築10年以上の建物には「建物付属機械設備等の電気的・機械的事故補償特約」を新たに付けられなくなりました(すでに付けて続けている契約は除く)
- 保険金額が足りているか|建築費が上がると、10年前に決めた保険金額では建て直せないことがあります。保険金額が建物の価値より低いと、その割合で保険金が減ることもあります
📣 PR|「1年と5年の総額」を自分の家で並べてみたい方へ
10月の改定で「長期契約が自動的に割安」ではなくなりました。今の契約の更新見積もりと並べて比べる材料として、最大10社の火災保険を一度に見積もれる「インズウェブ火災保険一括見積もりサービス」(SBIホールディングス)があります。無料で、築年数・構造・免責金額を同じ条件でそろえて比べられます。比べた結果「今のままでいい」と分かるのも、更新前の立派な確認です。


更新前に確認する5つ
ここまでの内容を、更新の案内が来たときに見る5つにまとめます。保険証券と更新案内を手元に置いて、15分ほどです。
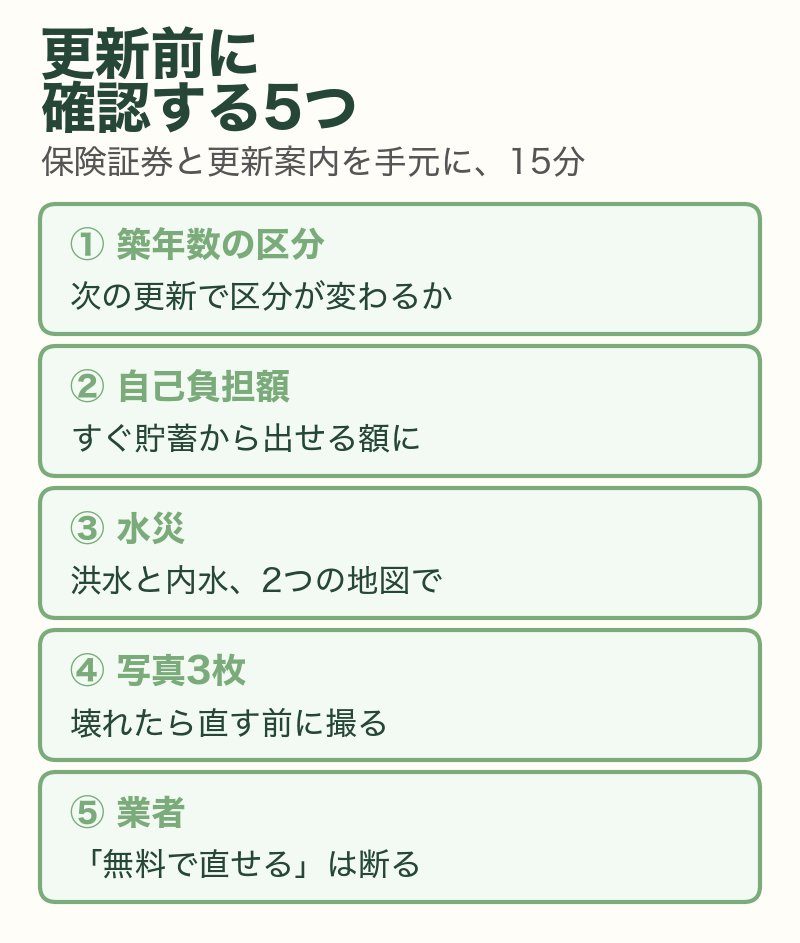
- 築年数の区分|自分の家が今どの区分で、次の更新でどの区分に入るかを代理店か保険会社に聞きます。建築年月は登記事項証明書で確かめておきます
- 自己負担額を貯蓄で決める|「その額をすぐ貯蓄から出せるか」がものさしです。急な出費に備える生活防衛資金が十分なら5万〜10万円、まだ貯めている途中なら0〜3万円が目安です
- 水災は2つの地図で決める|国土交通省の「ハザードマップポータルサイト」で、洪水と内水の両方を見ます。どちらかに色が付いていれば付けます
- 壊れたら、直す前に写真3枚|壊れた箇所の寄り、家全体、周りの様子(飛んできた物や近所の被害)。スマホの写真には日付が残ります。保険金を請求する権利は3年で時効になります(保険法第95条)
- 「申請サポート業者」は使わない|国民生活センターは、手数料が保険金の40%、「請求期限が迫っている」と不安をあおる、といった事例を公表し、保険金の請求は加入者自身でできると助言しています
壊れていない箇所を「台風で壊れた」として請求すると、頼んだ本人が保険金詐欺に問われるおそれもあります。困ったら、業者ではなく保険会社の事故受付か、そんぽADRセンターに電話してください。生活防衛資金の目安は生活防衛資金は何ヶ月分?で説明しています。
📣 PR|5つの確認を「自分の契約」で整理したい方へ
免責金額をいくらにするか、水災を付けるか、建物の保険金額が今の建築費に合っているかは、貯蓄・住まい・家族構成で最適解が変わります。独立系FPに無料で個別相談できる「FPカフェ」なら、保険販売を目的としない中立的な整理が期待できます。「保険で直せる」と勧誘する申請サポート業者ではなく、家計の側に立つ相談先を探している方の選択肢です。

実家の親が「保険で直せる」と言われたら
国民生活センターの事例の相談者は60代でした。この問題は、自分の家より先に実家で起きることがあります。親には「契約書にサインする前に、写真を送って」「家族が保険を見ているので、今日は決めません」という断り方を伝えておきましょう。もう契約してしまったときは、消費生活センター(188)にすぐ相談してください。
父が去年、「屋根屋さんに保険で直せるって言われた」って言ってたの、大丈夫だったのかな……。
今度帰ったときに、保険証券と、その業者の書類があれば両方見せてもらおう。責めるんじゃなくて、「一緒に確認しよう」でいいんだ。
まとめ|今日やる3つのこと
- 保険証券か更新案内で「自己負担額」を見る|壊れたときに自分で払う額を知っておきます
- ハザードマップで「洪水」と「内水」の両方を見る|水災補償を付けるかどうかを決めます
- 壊れたら直す前に写真3枚、と家族で決めておく|寄り・全体・周りの様子。実家の親にも伝えます
約款を読むと、「こんなに出ない条件が書いてあるのか」と驚くかもしれません。
でも逆に言えば、出ない条件がはっきり書いてあるからこそ、その内側ではきちんと払われます。線が見えていれば、火災保険は怖い保険ではありません。怖いのは、線を知らないまま「無料で直せる」という言葉に頼ることです。
この記事を閉じたら、保険証券の「自己負担額」の欄を一度だけ見てください。実家の親がいる方は、次に帰ったとき「火災保険の証券、どこにある?」と一言だけ。それで十分です。
あなたとご家族が、お金の不安から自由になりますように。それがこのブログを書き続けている、たった一つの理由です。
よくある質問
Q. 雨漏りは火災保険で直せる?
A. 台風などで屋根や窓が壊れ、そこから雨が入ったのなら対象になり得ます。壊れた箇所がなく、すき間から浸み込んだだけの雨漏りは、約款の「吹き込み・浸み込み」として対象外になるのが一般的です。
Q. 古い家だと、火災保険は出ない?
A. 築年数だけで決まるわけではありません。「いつ、何で、どこが壊れたか」を示せれば、築50年を超える家でも和解した例があります。長年の傷みそのものは対象外です。
Q. 保険金の請求に期限はある?
A. 保険法により、請求する権利は3年で時効になります。期限より大切なのは、壊れた直後の写真と日付です。
Q. 業者に「無料で調査します」と言われたら?
A. 請求は自分でできるので、頼む必要はありません。契約してしまった場合は、消費生活センター(188)に相談してください。
あわせて読みたい
免責事項・出典
本記事は、損害保険料率算出機構・日本損害保険協会(そんぽADRセンター)・国民生活センター・保険会社の公開資料をもとに、筆者が一般向けに整理したものです。火災保険の補償範囲・自己負担額・支払条件は、保険会社と契約内容によって異なり、支払いの可否は個別の事故の状況と保険会社の損害認定によって決まります。必ずご自身の保険証券・約款・重要事項説明書をご確認のうえ、保険会社または代理店にお問い合わせください。紛争事例の分類と架空の例の金額は当ブログの整理・試算です。特定の保険商品・保険会社をすすめるものではありません。
- 日本損害保険協会「そんぽADRセンター統計号」 https://www.sonpo.or.jp/report/statistics/adr/index.html
- そんぽADRセンター統計号 2025年度第4四半期(PDF) https://www.sonpo.or.jp/report/statistics/adr/ctuevu000000533l-att/adr_statistics_2025Q4.pdf
- 損害保険料率算出機構「2025年度 火災保険・地震保険の概況」 https://www.giroj.or.jp/publication/outline_k/k_2025.pdf
- 損害保険料率算出機構「火災保険参考純率 改定のご案内(2023年6月28日)」 https://www.giroj.or.jp/ratemaking/fire/pdf/202306_announcement.pdf
- 日本損害保険協会「水災への備えに関する意識調査」 https://www.sonpo.or.jp/news/release/2025/a5663v0000001xq3-att/251218_01.pdf
- 東京海上日動「トータルアシスト住まいの保険 補償内容」 https://www.tokiomarine-nichido.co.jp/service/live/total_assist/shohin/hosho.html
- 東京海上日動「超保険 改定のご案内(2026年10月)」 https://www.tokiomarine-nichido.co.jp/service/sogo/pdf/cho_hoken_kaitei_E65118702.pdf
- 損保ジャパン「2026年10月改定 商品改定のご案内」 https://www.sompo-japan.co.jp/-/media/SJNK/files/kinsurance/habitation/announce/20261001.pdf?la=ja-JP
- 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」 https://www.kokusen.go.jp/news/data/n-20210902_2.html
- e-Gov法令検索「保険法」 https://laws.e-gov.go.jp/law/420AC0000000056
- 国土交通省「ハザードマップポータルサイト」 https://disaportal.gsi.go.jp/
※本記事にはアフィリエイト広告を含みます。統計と約款の記述は、損害保険料率算出機構・日本損害保険協会・国民生活センター・保険会社の公開資料をもとにしており、広告の有無によって内容を変えることはありません。



コメント